パズル・ライフスタイルゲームでは、口コミ・利用実績を強調した動画広告が最大69%を占める
金融アプリでは、機能訴求が静止画広告費の43%、動画広告費の41%を占める
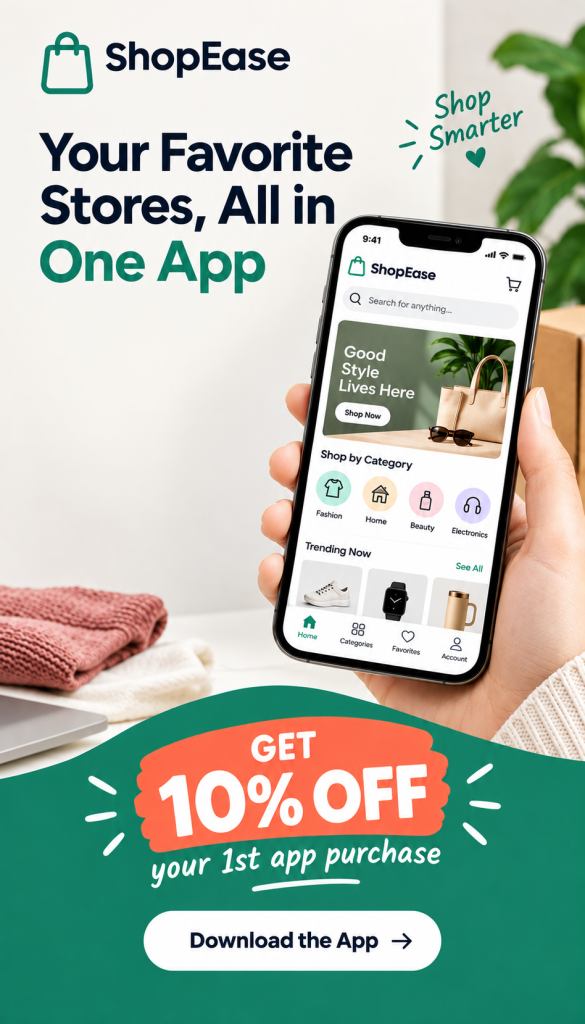
ショッピングアプリの「今すぐ購入」CTAは、動画広告費の6%から静止画では68%へ急増
動画と静止画、それぞれに異なる成功の法則
昨年の本レポートでは、AIを活用したクリエイティブ制作を、より多くのバリエーションをより速く生み出すほど、成果の高いクリエイティブを見つけやすくなる、終わりのない数の競争として捉えました。 その前提は今も変わりません。 むしろ競争は加速しています。制作の勢いは衰えず、すでに多額の広告費を投じている広告主が、さらに他を引き離しています。
広告費が最も大きい層では、平均クリエイティブ数が1年で46%増加した一方、広告費の少ない広告主ではほとんど変化がありませんでした。 制作規模の拡大は広く行き渡るのではなく、もともと規模の大きい側に積み重なっています。潤沢な予算を持つ制作チームと、限られた予算で運営するチームの差は拡大し続けています。
広告形式の違いも明確です。 ゲームと非ゲームのいずれの分野でも、動画で最も高い成果につながる属性が、静止画では逆の結果になることがよくあります。動画では行動を急がせる表現が、静止画では余計な情報として映り、一方の形式で行動につながる訴求ポイントが、もう一方では響かないのです。
両形式の傾向も、逆方向に進んでいます。 動画では、上位のクリエイティブが他をさらに引き離し、広告費シェアが前年比で上昇しています。一方、静止画では広告費がより均等に分散し、同じ期間に上位クリエイティブのシェアが低下しています。
数の競争の根底にあるのは、制作量を増やす優位性が積み重なるのは、配信する形式に合ったクリエイティブを増やした場合に限られる、ということです。 以下では、120万のクリエイティブのバリエーションを詳細に分析した結果をもとに、動画と静止画で違いが生じる点と、両形式で傾向が一致する唯一のカテゴリーを明らかにします。
「広告費シェア」データの読み方
本レポートのデータは、複数の構成要素を持つクリエイティブのタイプ別に、広告費がどのように配分されているかを示しています。 広告配信プラットフォームは成果の高いクリエイティブにより多くの予算を配分するため、広告費シェアはクリエイティブの成果を最もよく示す指標です。
動画広告と静止画広告を比較し、テーマ、冒頭の訴求(Hook)、CTA(行動を促す呼びかけ)、ユーザー生成コンテンツ(UGC)、ゲームプレイ、プレイヤーの動機などを分析しています。これらはすべて、AppsFlyerのAIを活用したクリエイティブ最適化エンジンによって識別されています。このエンジンは、クリエイティブの多数の構成要素を自動で分解し、効果的な最適化に必要な詳細な計測を可能にします。
* すべての結果は、完全に匿名化・集計されたデータに基づいています。 統計的な妥当性を確保するため、データ量に関する厳格な基準と分析手法に従い、条件を満たす場合にのみデータを掲載しています。
** 同じビジュアルで表示の向きも同じものを、1つのクリエイティブのバリエーションとして扱います。 言語、色、文言、ロゴの有無など、何らかの変更がある場合は、それぞれに別のクリエイティブIDを割り当てます。 ビジュアルと表示の向きが同じクリエイティブは、重複を除外します。例えば、縦向きのバリエーションは、他に変更がなければ重複として扱います。
*** クリエイティブの構成要素とは、クリエイティブの属性にタグ付けされた個別の値です。例えば、「クリエイティブの雰囲気(Creative Tone)」における「刺激的」や、「CTAタイプ(CTA Type)」における「利用を開始(Get Started)」が該当します。
今年のクリエイティブのバリエーション数の増加は、広告費100万ドル超の層に集中
今年、クリエイティブの平均バリエーション数の増加は、アプリ当たりの四半期広告費が100万ドルを超える層にほぼ集中しています。 2025年第1四半期から2026年第1四半期にかけて、ゲームの「700万ドル以上」の層では45%増加し、アプリ当たりの平均バリエーション数が3,977に達しました。「400万〜700万ドル」と「100万〜400万ドル」の層では、増加率はそれぞれ12%、14%と比較的緩やかで、1,213、887となりました。
非ゲームでは、同様の傾向がより大きな規模で見られます。「700万ドル以上」は47%増の3,477、「400万〜700万ドル」は29%増の2,615、「100万〜400万ドル」は16%増の1,670となりました。 ゲームと非ゲームを合わせると、700万ドル以上の層のクリエイティブ数は3,727でした。
対照的に、ゲームでは100万ドル未満のすべての層で、同じ1年間におおむね横ばいか減少となりました。非ゲームでは、増減の傾向がさらに分かれています。
この終わりのない数の競争において、多額の広告費を投じる広告主が制作のペースを維持できる背景にはAIがあります。 この1年で、生成AIやAIによる支援ツールの活用は、一部の先行導入から日常的な取り組みへと変わりました。もともと多くのバリエーションを検証するだけの配信規模を持つ広告主は、その規模に見合う制作と効果的な計測を実現するツールも手にし、迅速に最適化できるようになっています。
すべてのマーケターが同様に取り組むべきです。本当に成果の高いクリエイティブは簡単には見つかりません。継続的に見つけるには、幅広いバリエーションを常に更新しながら検証を続け、内容を詳細かつ効率的に分析して、膨大なデータから意味を読み取る必要があります。
次のセクションでは、制作量が重要な理由を具体的に示します。広告費が一部の成果の高いクリエイティブに集中するため、検証するバリエーションが多いほど、次の成功例を見つけられる可能性が高まります。
UA広告費別のアプリ当たり平均クリエイティブバリエーション数 *
ゲームの動画広告では、成果の高いごく少数のクリエイティブへの広告費集中がさらに進む
これらのグラフは、すべてのクリエイティブのバリエーションを広告費順に並べ、各区切りまでの上位クリエイティブが、広告費全体の何割を占めるかを示しています。すべての分野・形式で、上位2%だけで広告費全体のおよそ半分以上を占め、上位10%まで広げると、その割合は75%を超えます。 残り90%のクリエイティブで、わずかな残余の広告費を分け合っています。
動画では、非ゲームよりもゲームのほうが広告費の集中度が高く、その差も広がっています。ゲームの上位2%のシェアは、2025年第1四半期の53.5%から2026年第2四半期には60.7%へ上昇しました。同期間に44.1%から49.1%へ上昇した非ゲームよりも、大きな伸びとなっています。 ゲームでは、ジャンル固有の冒頭の訴求やゲームの仕組みを、他のバリエーションにそのまま応用できるとは限りません。そのため、成果の高いクリエイティブが見つかると、実績のある少数のクリエイティブに配信をさらに集中させる可能性があります。
さらに興味深いのは、ゲーム分野内の形式による違いです。動画の上位2%のシェアが上昇を続ける一方、静止画の上位2%は、2025年第1四半期の51.5%から2026年第2四半期には46.6%へ低下しています。 非ゲームでは、このような違いは見られません。同じ期間に、動画・静止画ともに上位2%のシェアが上昇しました。 ゲームでは、動画が少数の成果の高いクリエイティブへの集中を強める一方、静止画はやや幅広いバリエーションへ広告費を分散させていることが分かります。
この集中こそが、クリエイティブを継続的に制作する必要性を示しています。 広告費の大半を担うのがバリエーション全体のわずか2〜10%なら、検証の多くが期待した成果につながらないのは避けられません。どれが成功するかを事前に知る確実な方法もありません。 その少数の成功例を継続的に見つけるには、幅広いクリエイティブを常に制作し、効率的に分析・配信できるプロセスを構築する必要があります。
クリエイティブのバリエーションの上位割合別に見た、広告費の累積シェア
パズル・ライフスタイルゲーム:「得られるメリット」の訴求が首位、動画では口コミ・利用実績の強調が優勢
「主な訴求ポイント」を見ると、動画・静止画ともにすべてのチャネルで「得られるメリット(Benefit)」が首位となり、広告費の約47〜61%を占めています。 これはジャンルの特性とも一致します。カジュアルゲームやライフスタイル系のゲームでは、機能の一覧よりも、気分転換、進歩、上達といった体験そのものを訴求するほうが響きやすいため、チャネルを問わず「得られるメリット」が有力な選択肢となります。
「主な撮影アングル(Primary Filming Angle)」も全体的に「目線の高さ(Eye level)」が優勢で、SNS・検索広告(Social & Search)の静止画クリエイティブでは64%に達します。凝ったアングルよりも自然で親しみやすい視点のほうが、カジュアルなユーザー層に適しています。 ただし、静止画で特に存在感を増すアングルが「クローズアップ(Close-up)」です。アドネットワークの動画広告費では2%未満ですが、静止画では30%に達します。「目線の高さ」が首位であっても、静止画では検証する価値があります。
「口コミ・利用実績の強調度(Social Proof Emphasis)」には、興味深い傾向が見られます。動画では「高い(High)」がチャネル別の広告費の56〜69%を占め、大差で首位です。一方、静止画ではほとんど存在感がなく、DSPの「高い」のシェアはわずか3.2%です。代わって「低い(Low)」が最大80%を占めます。 体験談やレビュー数、「数百万人が利用」といった表現を伝えるには、動きや一定の表示時間が必要で、静止画だけでは十分に訴求しきれない可能性があります。
それ以外の首位の要素には、広告形式による違いが比較的少なくなっています。 「ビジュアル表現(Visual Style)」は、どのチャネル・形式でも「アニメーション(Animated)」が優勢で、広告費の70〜93%を占めます。 「冒頭の訴求タイプ(Hook Type)」は、冒頭の時間が存在しない静止画には当てはまらない、動画のみの分析項目です。上位は「課題提示(Problem)」と「ゲームプレイ(Gameplay)」に分かれますが、その割合は均等ではありません。SNS・検索広告では「ゲームプレイ」が24.5%で優勢ですが、アドネットワークとDSPでは「課題提示」がそれぞれ29%、27.9%で優勢です。アルゴリズムによる配信チャネルでは、ゲームの繰り返しの流れを最初に見せるより、課題を冒頭で示すほうが成果につながると判断されている可能性があります。
「CTAタイプ」は、どのチャネル・形式でも「今すぐプレイ(Play Now)」が優勢です。ただし静止画ではその優位性が弱まり、SNS・検索広告では、より気軽に応じられる「参加(Join)」が17.7%と一定のシェアを占めます。継続的に視聴される動画とは異なり、一瞬で見られる静止画に適した傾向です。
パズル・ライフスタイルゲームの媒体種別ごとの広告費シェア
パズル・ライフスタイルゲームのクリエイティブ例
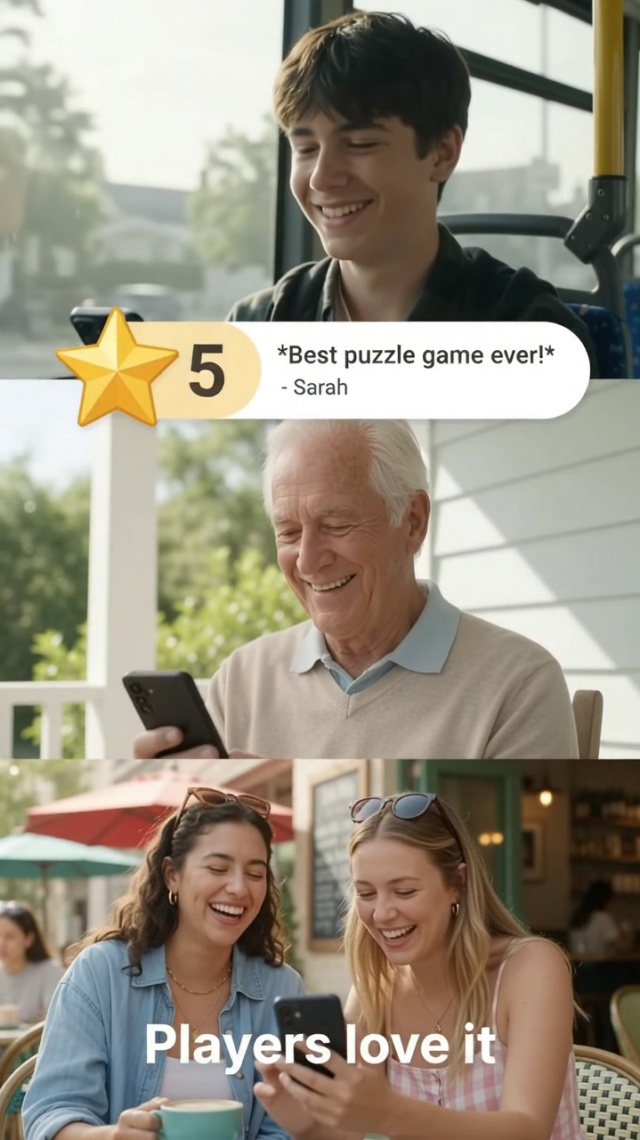
口コミ・利用実績の強調度 = 高い
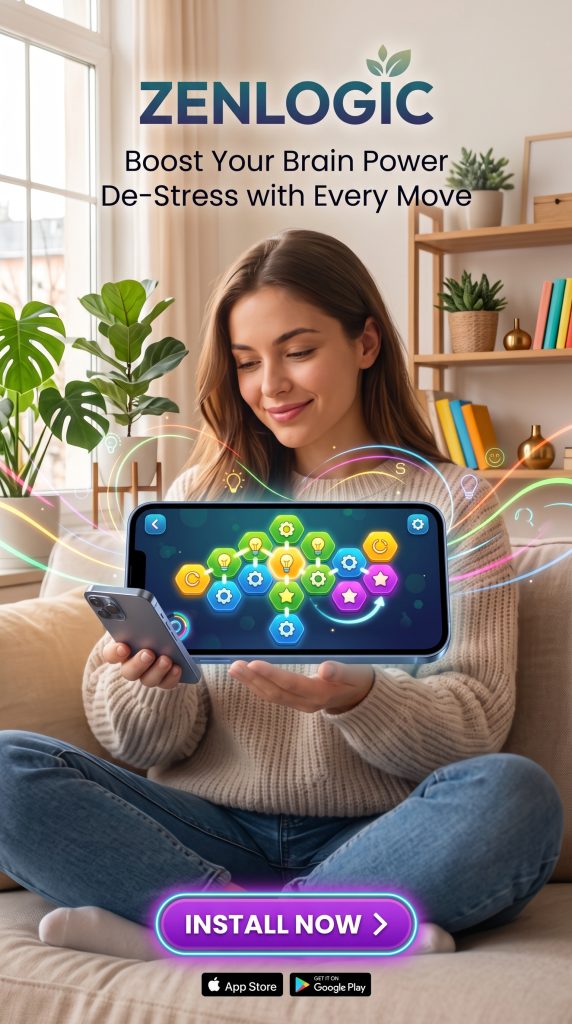
主な訴求ポイント = 得られるメリット
アクション・ストラテジーゲーム:動画では「刺激的」が首位、DSPの静止画では「ドラマチック」へ逆転
「クリエイティブの雰囲気」では、あるチャネルで明確な逆転が見られます。動画ではすべてのチャネルで「刺激的」が首位ですが、DSPの静止画では「ドラマチック」が54.1%となり、「刺激的」の45.9%を上回ります。この分野で、同じチャネルの動画と静止画で首位の値がまったく異なる唯一のケースです。
「訴求方法(Content Approach)」は、形式による違いが最も顕著です。動画では「ゲームプレイ」が強く支持され、アドネットワークの広告費の最大47.9%を占めます。一方、静止画では「販促訴求(Promotional)」が優勢となり、DSPの静止画広告費の46.5%、SNS・検索広告の38.5%に達します。
この分野で最も僅差なのは「主な訴求ポイント」です。すべてのチャネルと両形式で、「得られるメリット」と「機能(Feature)」の差は数ポイントにとどまり、動画ではそれぞれ約42〜45%を占めます。 これはメリット訴求が主導する他の分野とは大きく異なります。アクション・ストラテジーゲームのユーザーは、感情面で得られる満足感と同じくらい、機能の訴求にも反応すると考えられます。両方を検証せず、どちらかを定番として選ぶことはできません。
「プレイヤーの動機(Player Motivation)」も、こうしたチャネル固有の傾向を裏付けています。 動画では、SNS・検索広告とアドネットワークで「成長・進行(Progression)」が首位ですが、DSPでは「スリル・興奮(Adrenaline)」が34.8%で優勢です。 静止画では、SNS・検索広告とDSPで「成長・進行」が首位を維持します。一方、アドネットワークでは「スリル・興奮」が62.6%で首位となり、動画での25.2%の2倍以上に拡大します。 通常は動きがないと伝わりにくい成長・進行の感覚を表現するよりも、気持ちを強く高ぶらせる1つの要素に絞った静止画のほうが響きやすい可能性があります。
アクション・ストラテジーゲームの媒体種別ごとの広告費シェア
アクション・ストラテジーゲームのクリエイティブ例
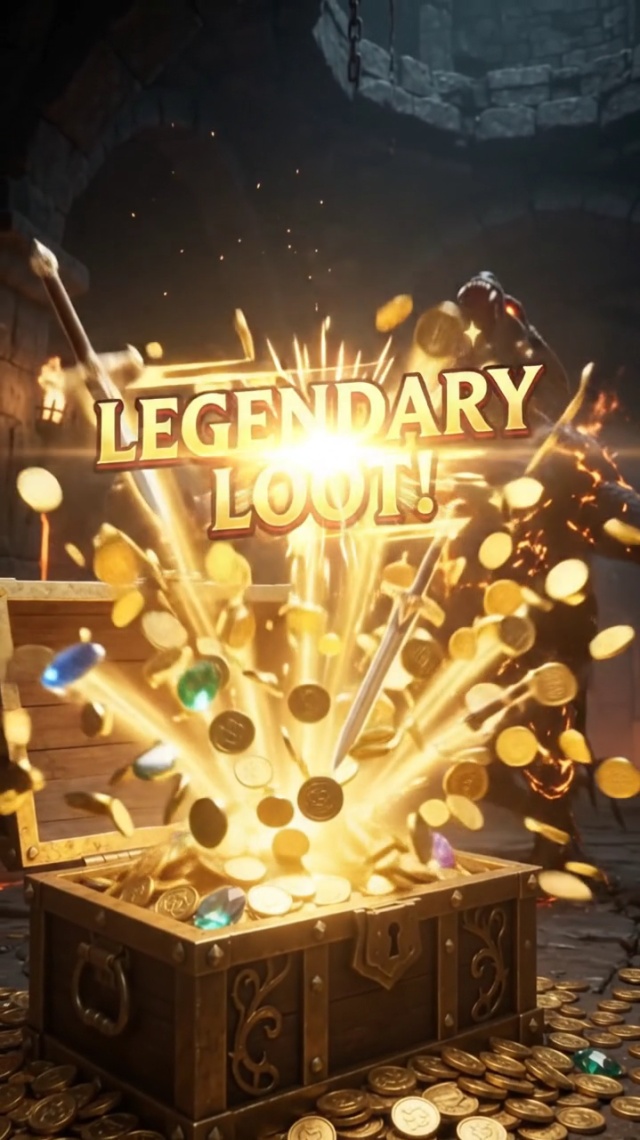
クリエイティブの雰囲気 = 刺激的
プレイヤーの動機 = 成長・進行
カジノゲーム:動画の「ゲームプレイの結果」では勝利シーンが優勢
「ゲームプレイの結果(Gameplay Outcome)」は、「勝利(Win)」に大きく偏っています。アドネットワークの動画広告費では83.2%、SNS・検索広告では58.6%を占めます。 例外はDSPで、「結果の表示なし(No outcome)」が59.7%となり、「勝利」の40.3%を上回ります。 「敗北(Lose)」はどのチャネルでもほとんど見られず、最大でも4.4%です。他の2チャネルでは、まったく見られません。
カジノゲームで形式による違いが最も明確なのは、「CTAの緊急性(CTA Urgency)」です。動画でもすべてのチャネルで「高い」が55〜64%で首位ですが、静止画では大半を占めるまでに上昇し、SNS・検索広告で92.9%、DSPで87.4%に達します。 ゲームプレイ映像と視線を奪い合う必要がなくなると、行動を急がせる表現が伝わりやすくなり、広告がクリックの促進をより強く打ち出している可能性があります。
この分野の「ビジュアル表現」は、全体的に「アニメーション」が優勢です。ただし動画ではアドネットワークが例外で、他の2チャネルの81〜85%に対して64.3%にとどまります。残り35.7%は「混合(Mixed)」、つまりアニメーションと実写の組み合わせが占めています。 静止画ではこの差が縮まり、SNS・検索広告の「アニメーション」のシェアは93.3%に達します。混合表現は、形式をまたいで使われる手法というより、動画に特化した試みであることが示唆されます。
「クリエイティブの雰囲気」でも、SNS・検索広告に同様の違いが見られます。アドネットワークとDSPの動画では「刺激的」が85〜87%と大半を占める一方、SNS・検索広告では「コミカル(Comedic)」も33%と一定のシェアを占め、同チャネルの「刺激的」の62.3%にほぼ並んでいます。 静止画では、SNS・検索広告も「刺激的」に戻り、78.9%を占めます。残りは「明るく楽しい(Cheerful)」で、コミカルな表現は動きがあるほうが機能しやすいと考えられます。
「プレイヤーの動機」は、特にDSPで最も大きな逆転が見られます。動画広告費では「スリル・興奮」が46.5%で首位ですが、静止画では「成長・進行」が80.2%で首位となります。 動画は大きな勝利を得た瞬間の興奮を伝えるのに適し、静止画はその勝利へと近づいていく感覚を訴求するのに適している可能性があります。
カジノゲームの媒体種別ごとの広告費シェア
カジノゲームのクリエイティブ例
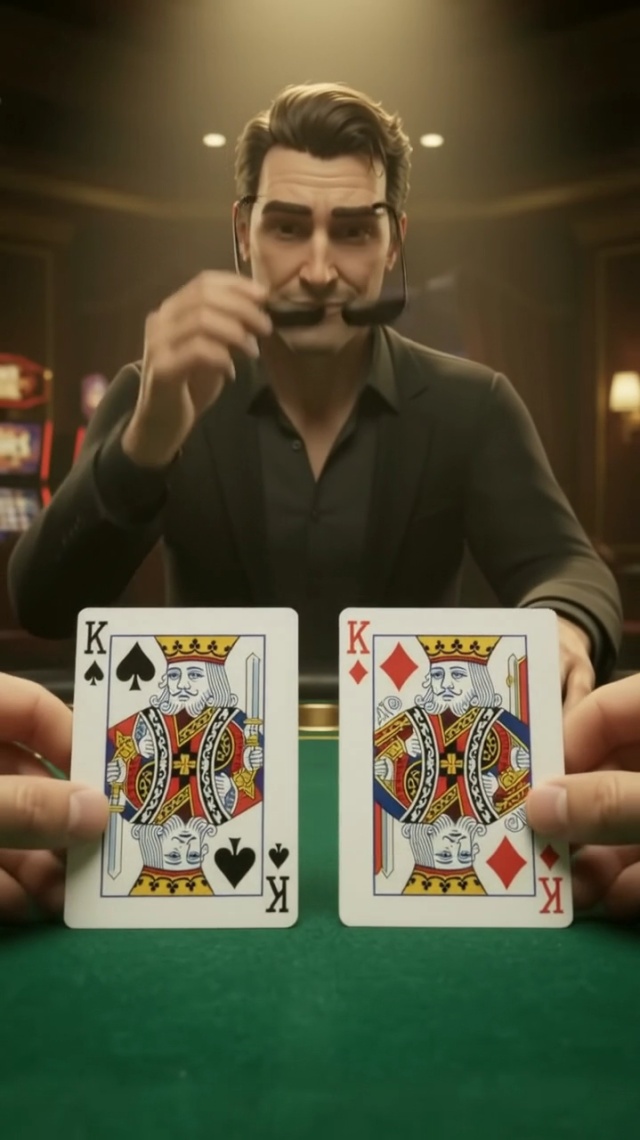
ゲームプレイの結果 = 勝利
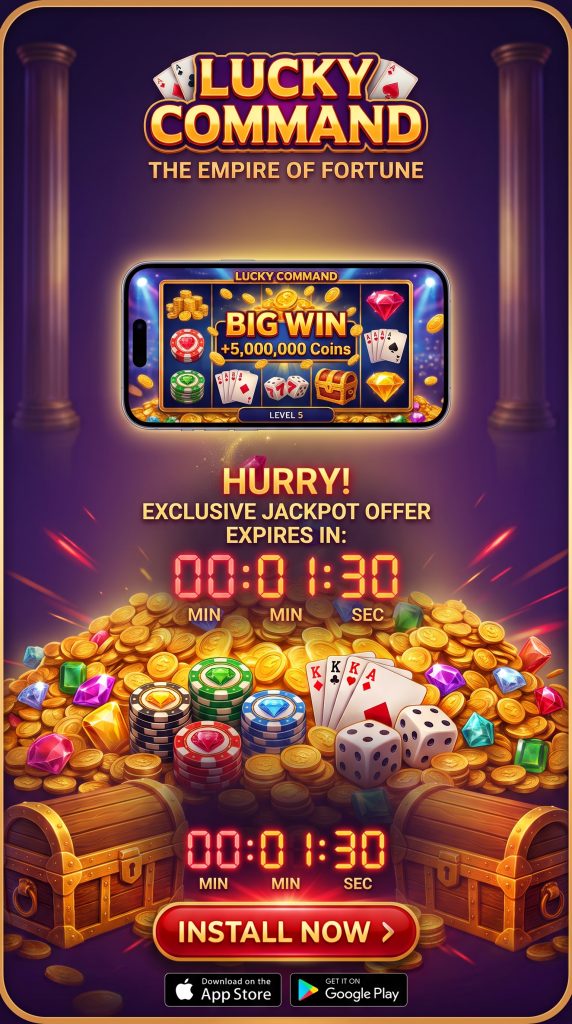
CTAの緊急性 = 高い
スポーツ・レーシングゲーム:動画のCTAの緊急性は、SNS・検索広告で「高い」が65%、アドネットワークでは「中程度」が優勢
「CTAの緊急性」では、動画という同じ形式でも2つのチャネルで異なる傾向が見られます。SNS・検索広告では「高い」が65%で首位ですが、アドネットワークの動画広告費では「中程度(Medium)」が52.4%となり、「高い」の46.4%を上回ります。 通常、より広範囲にリーチするアドネットワークの広告枠では、ターゲットをより絞ったSNS・検索広告の広告枠ほど、行動を強く急がせる必要はないと考えられます。
「クリエイティブの雰囲気」は全体的に「刺激的」が強く支持され、SNS・検索広告の動画広告費の69.3%、アドネットワークの60.6%を占めます。その優位性は静止画でさらに強まり、SNS・検索広告では80.5%に達します。 動画では「コミカル」も一定のシェアを占め、特にアドネットワークでは21.8%と、SNS・検索広告の10.4%を上回ります。ただし、静止画になるとこのチャネル間の差は見られず、選ばれる雰囲気は再び「刺激的」を中心に絞られます。
動画の「プレイヤーの動機」では、アドネットワークで「競争(Competition)」が32.8%と、「スリル・興奮」の21%を明確に上回ります。一方、SNS・検索広告の動画では「スリル・興奮」が25.9%、「競争」が24.1%と、ほぼ拮抗しています。 静止画では、この僅差に決着がつきます。SNS・検索広告の広告費は「競争」に傾き、33.9%となって「スリル・興奮」の29.1%との差が広がります。 「スリル・興奮」は動画でしか伝えられない動きの感覚に依存する一方、静止画は単純明快な対戦の挑戦として受け取られやすいと考えられます。
スポーツ・レーシングゲームの媒体種別ごとの広告費シェア
スポーツ・レーシングゲームのクリエイティブ例
プレイヤーの動機 = 競争
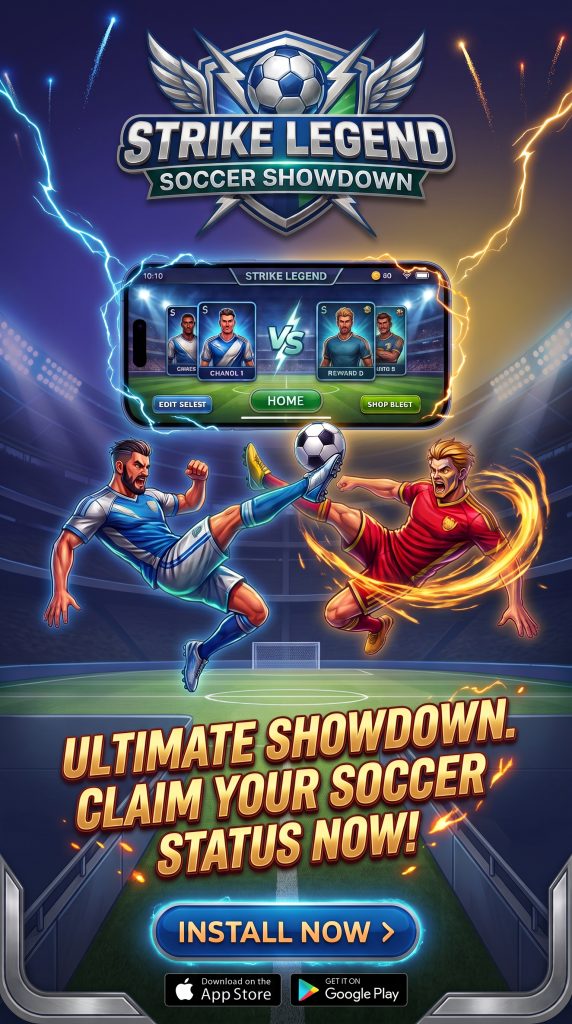
クリエイティブの雰囲気 = 刺激的
金融アプリ:動画の冒頭の雰囲気は「情報重視」が「刺激的」を上回る
「冒頭の雰囲気(Hook Tone)」では、他の分野とは異なる要素が支持されています。動画では、SNS・検索広告で35.9%、DSPで56.3%を占める「情報重視(Informative)」が首位となり、他の分野では通常首位となる「刺激的」を上回ります。 金融アプリのユーザーには、勢いのある表現よりも、内容の充実を感じさせる導入のほうが響くと考えられます。
「訴求方法」は、他の多くの分野とは異なる傾向です。ほとんどの分野で見られる形式による逆転がなく、両チャネルともに、動画・静止画の両方で「機能訴求(Features-centric)」が首位となっています。SNS・検索広告では、動画広告費の40.8%から静止画の43.2%へと、わずかに上昇しています。 金融アプリのユーザーは、形式を問わず同じ機能重視の訴求を求めているようです。他の多くの分野よりも、安定したクリエイティブ戦略を立てやすいと考えられます。
「冒頭で喚起する感情(Hook Emotional Trigger)」では、この分野で最も大きなチャネル間の差が見られます。DSPは動画広告費の83.2%という非常に大きな割合を「期待(Anticipation)」だけに集中させています。一方、SNS・検索広告は「期待」「信頼(Trust)」「不満(Frustration)」「幸福感(Happiness)」へ、より均等に広告費を配分しています。 DSPではアルゴリズムによる広告購入の傾向が強く、コンバージョンにつながり始めた実績のある1つの感情表現に配分が集中する一方、SNS・検索広告のユーザーは、より幅広いアプローチに反応し続けるためと考えられます。
動画の「CTAの特典(CTA Incentive)」も、チャネル間で大きく分かれます。DSPは「報酬(Reward)」が50%と強く支持される一方、SNS・検索広告では「割引(Discount)」が28.5%で優勢です。「報酬」は13.7%にとどまり、上位に入る程度です。 静止画では、その差がさらに広がります。SNS・検索広告の「割引」は36.7%へ上昇する一方、「報酬」はわずか9.1%へ低下します。 静止画広告では、背景説明が必要な報酬よりも、分かりやすい割引のほうが伝えやすく、気軽に受け入れられると考えられます。
金融アプリの媒体種別ごとの広告費シェア
金融アプリのクリエイティブ例
訴求方法 = 機能訴求
主な撮影アングル = 目線の高さ
ショッピングアプリ:動画では「ユーザーの推奨」、静止画では「販促訴求」が首位
「訴求方法」では、明確な逆転が見られます。動画では「ユーザーの推奨(Users endorsement)」が広告費の38.1%を占め、「機能訴求」の32.1%を僅差で上回ります。しかし、静止画では首位ではありません。 代わって「販促訴求」が首位となり、47.7%に達します。 体験談を用いた訴求は、時間をかけて背景も伝えられる動画に適し、静止画では、特典や購入条件を直接打ち出す訴求が支持されると考えられます。
「CTAタイプ」は、動画では「ダウンロード(Download)」が29.2%で僅差の首位となる分散した状況から、静止画では明確な首位がある状況へと変わります。「今すぐ購入」は動画広告費のわずか6.4%から、静止画では67.8%へ急増し、静止画になった途端に圧倒的なCTAとなります。 すぐに購入へつながるCTAは、動画内で視線を奪い合う複数の選択肢の1つとして示すよりも、単一の明確な呼びかけとして示すほうが伝わりやすいと考えられます。
「口コミ・利用実績の強調度」は、このダッシュボードの属性のなかで最も大きな逆転を示しています。動画広告費では「高い」が84.9%を占めますが、静止画では「低い」が70.1%で首位となり、「高い」はわずか29.9%まで低下します。 動画で体験談やレビュー数を効果的に伝える要素が何であれ、静止画で同じように伝わるわけではないことは明らかです。
ショッピングアプリの媒体種別ごとの広告費シェア
ショッピングアプリのクリエイティブ例
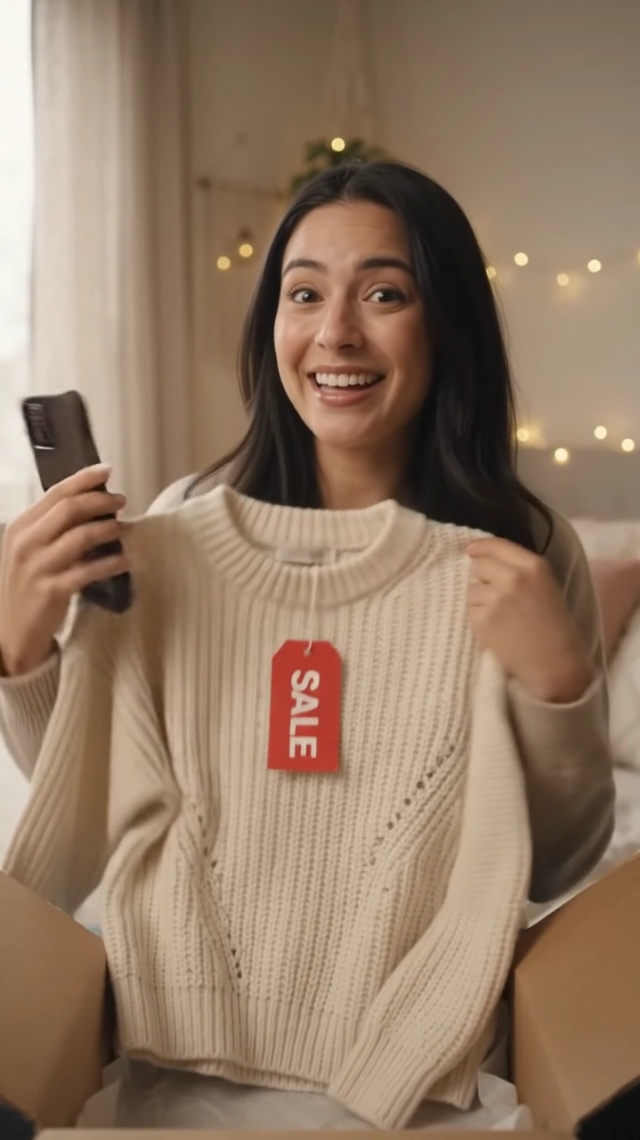
CTAタイプ = 今すぐ購入
CTAの特典 = 報酬
メディア・エンターテインメント アプリ:動画ではUGC、静止画では洗練された表現と穏やかなCTAが優勢
メディア・エンターテインメント分野の違いは、ほぼすべてSNS・検索広告内に見られます。そのため、ここでは複数チャネル間ではなく、この1つのチャネル内で比較しています。 「UGCの有無(Has UGC)」では、データ上で最も明確な逆転が見られます。動画ではユーザー生成コンテンツ風の表現が圧倒的に支持され、広告費の90.8%が「あり(TRUE)」に分類されます。一方、静止画では大きく逆転し、広告費の68.3%が「なし(FALSE)」に分類されます。 飾らないUGC風の映像は、動画ではよりリアルに感じられる一方、静止画では、より整った作り込まれた表現が効果的と考えられます。
「アニメーションの種類(Animation Type)」にも、程度は小さいものの関連する傾向が見られます。動画ではすでに「アニメーションなし(No animation)」が51.5%となり、「様式化された表現(Stylized)」の47.2%を僅差で上回っています。静止画では、そのシェアが65.4%まで広がります。 この分野では、アニメーション表現よりも、飾らない実写の表現のほうが支持されやすく、動きがなくなる静止画ではその傾向がさらに強まると考えられます。
動画の「冒頭の音声タイプ(Hook Audio Type)」も全体像を補足しています。「音楽(Music)」が40.9%で首位ですが、「ナレーション(Voiceover)」の30.1%、「効果音(Sound Effects)」の29%との差は小さく、上記のいずれの首位項目よりも、3つの選択肢が拮抗しています。
「CTAタイプ」は、3項目のなかで最も大きな逆転を示しています。動画では「ダウンロード」が広告費の49.6%で圧倒的な首位ですが、静止画では首位ではありません。 代わって「利用を開始」が首位となり、動画ではわずか12%だったシェアが、静止画では38%へ上昇します。「参加」は、両形式で同程度のシェアを維持しています。 すでに映像を見た視聴者には、直接ダウンロードを促す呼びかけが受け入れられやすい一方、静止画では、穏やかで行動を限定しすぎない誘い方が支持されると考えられます。
メディア・エンターテインメントアプリの媒体種別ごとの広告費シェア
メディア・エンターテインメントアプリのクリエイティブ例
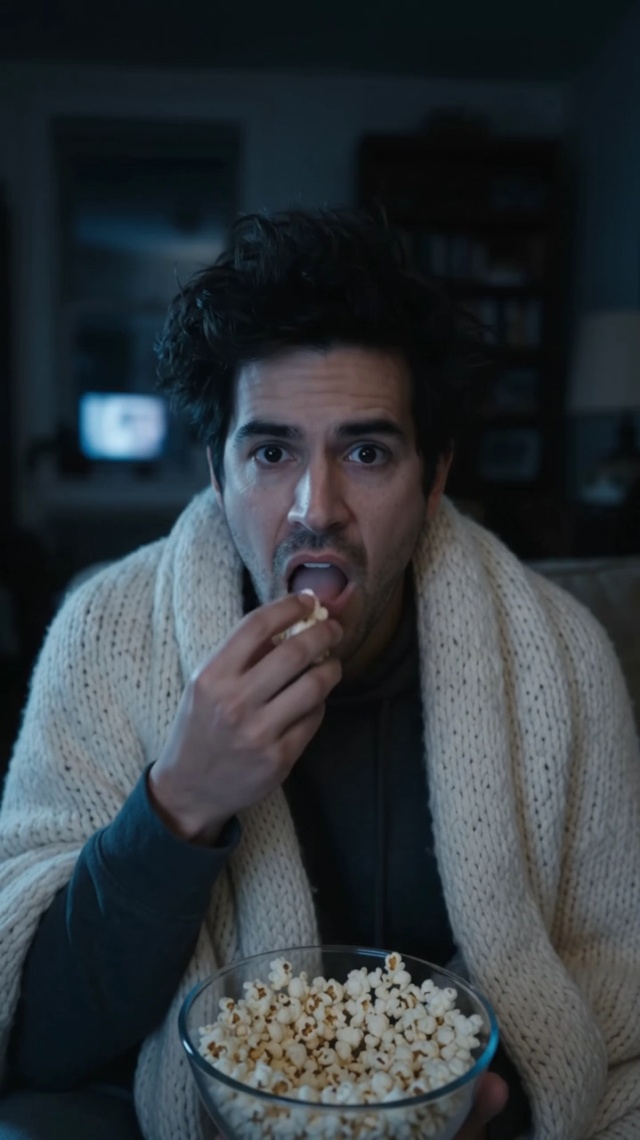
UGCの有無 = あり
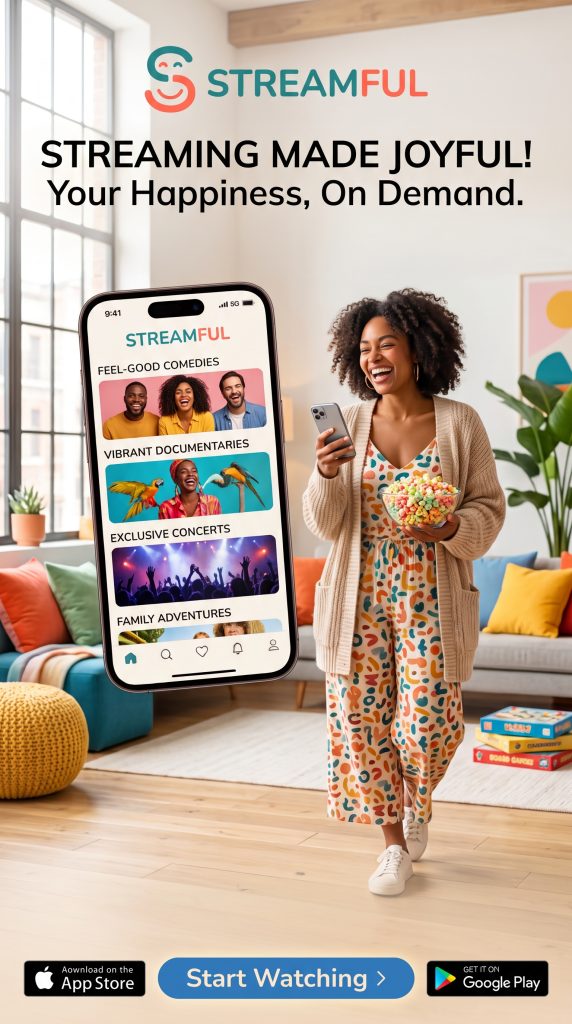
クリエイティブの雰囲気 = 明るく楽しい
ソフトウェアアプリ:SNS・検索広告の首位CTAは「利用を開始」、アドネットワークでは「ダウンロード」が優勢
「CTAタイプ」では、動画という同じ形式でもチャネル間で異なる傾向が見られます。SNS・検索広告では「利用を開始」が46.1%で首位ですが、アドネットワークの動画広告費では「ダウンロード」が48.4%で優勢です。 静止画では、SNS・検索広告の「利用を開始」がさらに優位となり、広告費の65.5%に達します。 アプリで何ができるかを説明する映像をすでに見た視聴者には、行動を細かく限定せず、幅を持たせた呼びかけのほうが効果的と考えられます。
「冒頭の音声タイプ」は、SNS・検索広告では「音楽」の42.6%と「ナレーション」の39.6%がほぼ拮抗しています。一方、アドネットワークの動画広告費では「音楽」が48.1%と、より明確に支持され、「効果音」が33.3%で2位となっています。 より幅広くリーチするアドネットワークの広告枠では、言語に頼らない冒頭の訴求が支持される一方、ターゲットをより絞ったSNS・検索広告では、言葉による導入も同様に機能するためと考えられます。
「冒頭の訴求タイプ」は、他の多くの分野よりも1つのアプローチに大きく集中しています。「課題提示」が動画広告費の68.6%を占め、「質問(Question)」の18.5%を大きく上回ります。 ソフトウェアでは、好奇心を刺激したりデモを見せたりする導入よりも、ユーザーの悩みを冒頭で明示する訴求が最も効果的と考えられます。
「ビジュアル表現」では、このダッシュボードでも珍しい要素が首位となっています。「混合」が動画広告費の70.7%を占め、「実写(Live footage)」の23.9%、「アニメーション」の5.4%を大きく上回ります。他の分野で首位になることはまれな要素です。 静止画では、この傾向が完全に逆転します。「アニメーション」が64.2%へ急増する一方、「混合」は11.5%へ低下します。 複数の表現とカットを組み合わせた動画は、全編アニメーションの制作費をかけずに、ソフトウェアの製品デモに動きと変化を持たせられると考えられます。一方、1枚の静止画だけで関心を引くには、より意図的に作り込んだイラスト表現が必要と考えられます。
ソフトウェアアプリの媒体種別ごとの広告費シェア
ソフトウェアアプリのクリエイティブ例
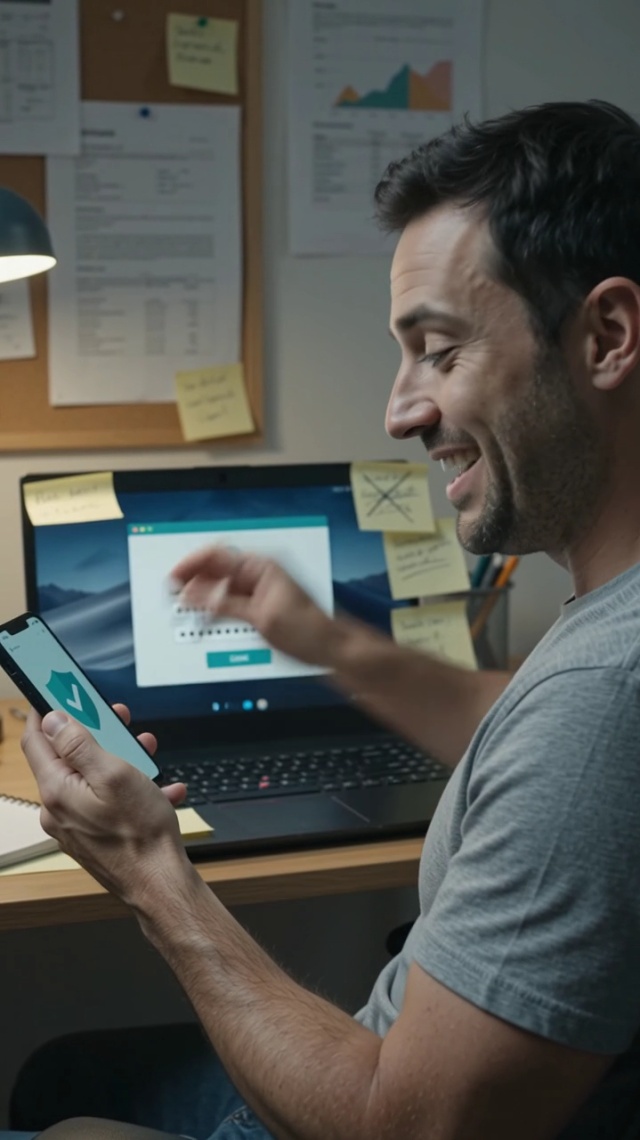
冒頭の訴求タイプ = 課題提示
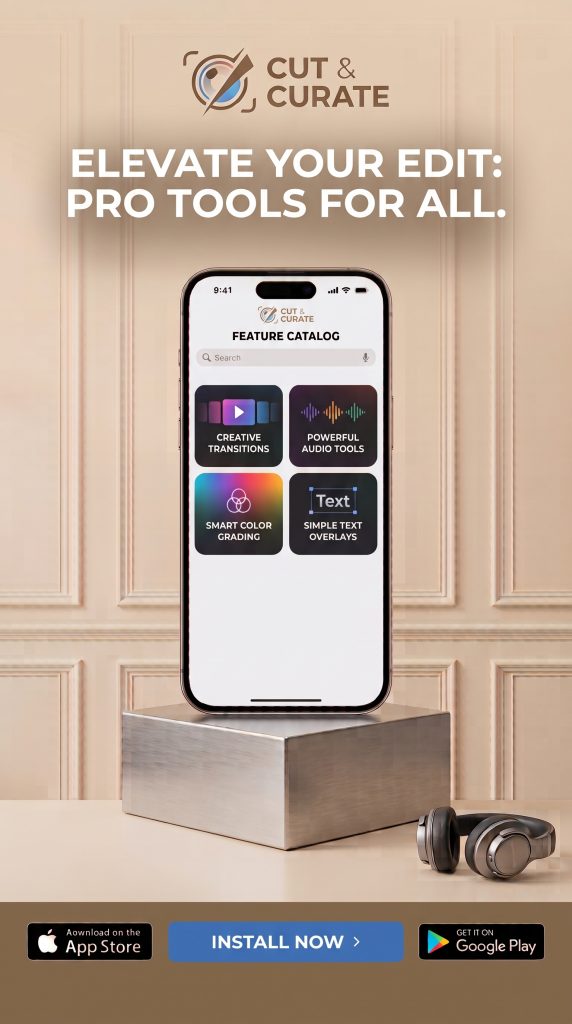
訴求方法 = 機能訴求
飲食アプリ:「主な訴求ポイント」は「得られるメリット」「利便性」「価格」がほぼ拮抗
「主な訴求ポイント」は、このダッシュボードで最も僅差の三つ巴となっています。動画では「得られるメリット」が33.5%、「利便性(Convenience)」が32.5%、「価格(Price)」が27%と、いずれも数ポイント差に収まり、静止画でもこの拮抗した状況が続いています。 他の多くの分野とは異なり、形式を問わず選べる定番の要素はありません。
「訴求方法」も、動画では僅差の競争です。「販促訴求」が「ストーリー重視(Narrative-driven)」の21%、「機能訴求」の20.3%、「ユーザーの推奨」の18.8%を数ポイント上回る程度で、明確に突出した要素はありません。 静止画では、この分散した状況から一気に絞られ、「販促訴求」が広告費の54.1%で優位となります。 動画には複数の訴求をそれぞれ見せる時間がありますが、静止画では、1つの明確な特典や購入条件に絞るほうが成果につながると考えられます。
「ビジュアル表現」では、他の分野で首位になることがまれな要素が支持されています。「実写」が動画広告費の75.7%を占め、この分野の属性のなかで最も強く1つの値に集中しています。静止画でも首位を維持しますが、「混合」が30%と存在感を増すため、「実写」のシェアは58.7%に低下します。 他の多くのカテゴリーとは異なり、飲食では、アニメーションや様式化された表現よりも、実際の食べ物や飲み物を飾らずに映した映像のほうが魅力を伝えやすいと考えられます。
飲食アプリの媒体種別ごとの広告費シェア
飲食アプリのクリエイティブ例
主な訴求ポイント = 利便性
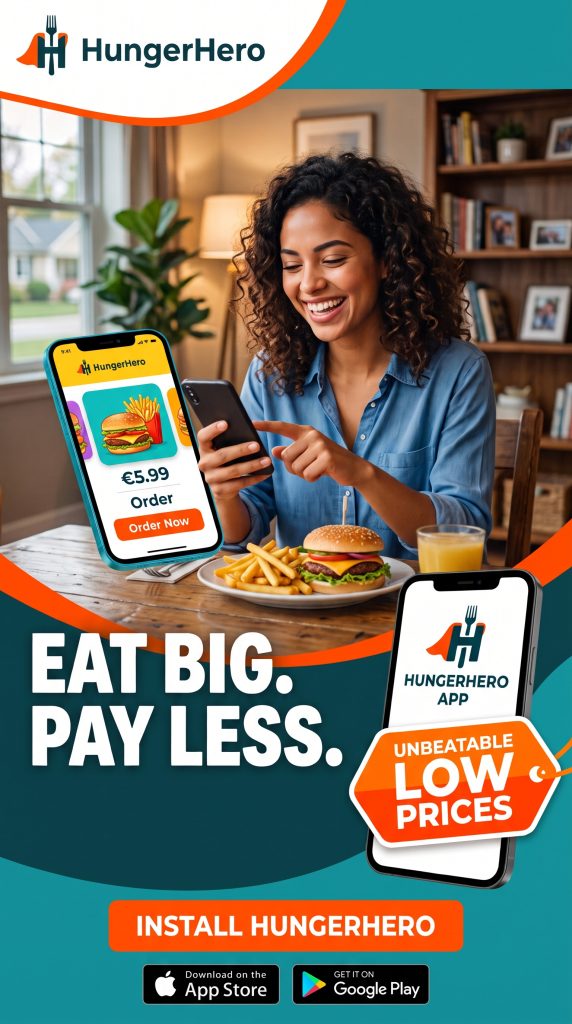
主な訴求ポイント = 価格
旅行・観光アプリ:動画では「機能訴求」が39%で首位、静止画では「販促訴求」が56%で優勢
「訴求方法」には、同様の逆転が見られます。動画では「機能訴求」が39.3%で首位ですが、静止画では「販促訴求」が2倍以上の56.4%へ拡大して圧倒的な首位となり、「機能訴求」は22%へ低下します。 動画なら時間をかけて説明できる機能の一覧よりも、静止画では特典や購入条件を直接提示するほうが支持されると考えられます。
「主な訴求ポイント」は、明確に逆転します。動画では「得られるメリット」が37.3%で「価格」の32.7%を僅差で上回りますが、静止画では「価格」が47.2%へ上昇して首位となり、「得られるメリット」は24.3%へ低下します。 静止画では、伝わるまでに時間がかかる感情面の満足感よりも、具体的な数値を最初に示すほうが効果的と考えられます。
「冒頭の雰囲気」も、他の多くの分野とは異なる要素が首位です。「明るく楽しい」が動画広告費の28.5%を占め、「刺激的」の20.3%、「ドラマチック」の15.6%を上回ります。他の分野で一般的な「刺激的」を中心とする傾向よりも、軽やかな導入が支持されています。
動画の「CTAの特典」は「割引」に大きく偏り、広告費の76.8%を占めます。静止画でも首位を維持しますが、「限定特典(Limited_Offer)」が動画のわずか8.7%から27.6%へ拡大するため、「割引」のシェアは62.4%に低下します。 静止画では2番手の特典にも一定の余地が生まれますが、形式を問わず、割引が有力な定番と考えられます。
旅行・観光アプリの媒体種別ごとの広告費シェア
旅行・観光アプリのクリエイティブ例
CTAの特典 = 割引
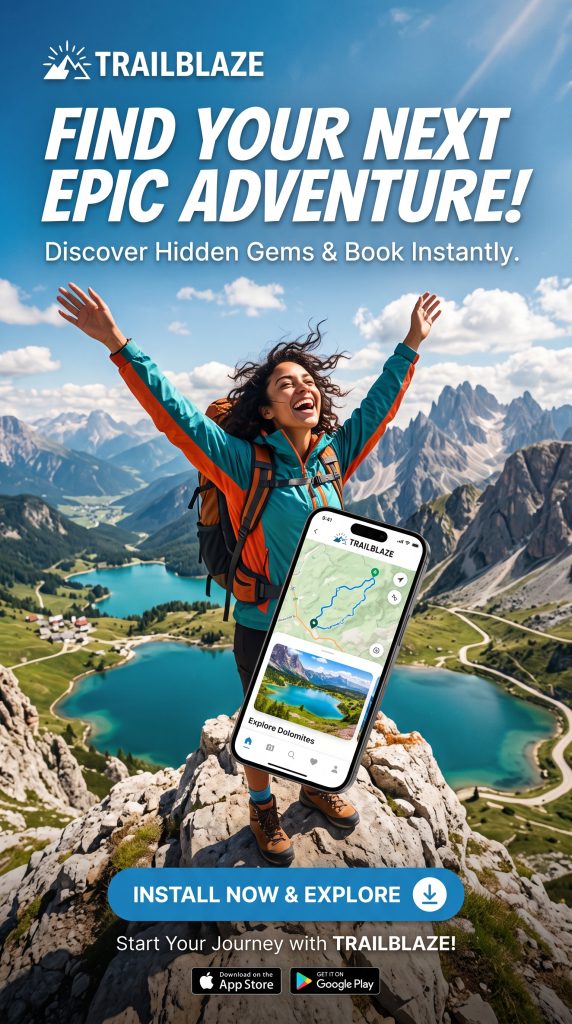
クリエイティブの雰囲気 = 刺激的
今年、広告費700万ドル以上の層では平均クリエイティブ数が46%増加した一方、規模の小さい広告主ではほとんど変化がありませんでした。この差を広げている主な要因は、AIを活用した制作と分析です。 潤沢な予算を持たない広告主も、検証のペースは広告費の規模で決まると考えるのではなく、十分な検証量を確保して競争力を維持するため、AIによるバリエーション制作支援ツールの活用を検討するべきです。
本レポートが扱うほぼすべての分野で、動画で首位となるクリエイティブの属性は、静止画で首位となる属性と異なります。 1つの成功パターンを両形式に適用できると考えず、動画と静止画を別々に評価し、それぞれに検証時間を確保してください。
動画の上位2%のクリエイティブは、1年前の53%から現在は広告費の61%を占めるまでに拡大しています。一方、静止画の上位2%のシェアは、同じ期間に51.5%から46.6%へ低下しました。 そのため、特に動画では、分析に一層力を入れることが成功の鍵となります。
1つの属性だけでも広告費シェアが大きく変わる可能性があります。そのため、広告全体だけでなく、個々の構成要素まで成果を計測することが、これまで以上に重要です。 クリエイティブの制作量が増えると、データの増加は必ずしも分かりやすさにつながらず、むしろ余計な情報も増えます。どの構成要素の組み合わせが成果につながるのかを把握して初めて、全体像が見えてきます。
本レポートの属性別分析は、CTAの文言やビジュアル表現といった表現上の要素も、感情を喚起する表現やプレイヤーの動機といった深い心理的な要因も、それぞれ成果を大きく左右し得ることを示しています。
本レポートに掲載している動画広告と静止画広告は、例示のみを目的として、AIツールの支援を受けて生成したものです。 実在する人物を正確に描写したものではなく、 実在する場所や出来事を正確に描写したものでもありません。説明文による指示に基づいてAIが制作した、独自の作品です。 存命・故人を問わず実在する人物や、特定の場所との類似は、すべて偶然によるものです。 コンテンツ内で明示されている場合を除き、いかなる個人・団体による推奨も、それらとの提携や関係も示すものではありません。


