En los juegos de puzles y estilo de vida, el énfasis en la “prueba social” se impone en vídeo con un 69%
En finanzas, el contenido centrado en las funcionalidades capta el 43% del gasto en imagen y el 41% en vídeo
El CTA “comprar ahora” en la vertical de compras pasa del 6% del gasto en vídeo al 68% en imagen
El vídeo y la imagen juegan en ligas distintas
El año pasado, este reporte describía la producción creativa impulsada por IA como un juego implacable de números: quien generaba más variaciones, más rápido, tenía más probabilidades de dar con una ganadora. Esa premisa sigue siendo válida. De hecho, el juego se ha acelerado: la producción no se ha ralentizado y los anunciantes que más gastan siguen ampliando su ventaja.
El promedio de creativos en el tramo de mayor gasto subió un 46% en un solo año, mientras que la cifra de anunciantes con menor gasto apenas cambió. La escala se acumula en lugar de repartirse, y la brecha entre los equipos creativos con más presupuesto y los que cuentan con menos recursos no deja de ampliarse.
La brecha entre formatos tampoco es sutil. Tanto en verticales de gaming como non-gaming, el atributo que impulsa la performance más sólida en vídeo a menudo produce el efecto contrario en los anuncios de imagen estática: lo que transmite urgencia en movimiento se percibe como ruido en un fotograma, y el argumento de venta que cierra en un formato se queda corto en el otro.
Los dos formatos también están evolucionando en direcciones opuestas. Los creativos con mejor desempeño en vídeo se están distanciando cada vez más del resto, y su share de gasto crece año tras año, mientras que el gasto en imagen se reparte de forma más equilibrada y el share de los creativos líderes se reduce en ese mismo periodo.
Esa es la historia real detrás del juego de números: la ventaja de volumen solo se multiplica si es el volumen adecuado para el formato en el que se ejecuta. Las conclusiones que verás a continuación, basadas en un análisis granular de 1,2 millones de variaciones creativas, muestran exactamente en qué divergen el vídeo y la imagen, y la única categoría en la que aún coinciden.
Cómo interpretar los datos de “share del gasto publicitario”
Los datos de este reporte muestran cómo se reparte el gasto publicitario entre tipos de creativo con varios componentes. Como las plataformas de medios destinan más presupuesto a los creativos que funcionan, el share de gasto es el mejor indicador de la performance creativa.
El análisis compara anuncios de vídeo y de imagen estática, y abarca temática, hook, CTA, contenido generado por usuarios (UGC), gameplay, motivación del jugador y mucho más; todo ello identificado por el motor de optimización creativa impulsado por IA de AppsFlyer, que descompone automáticamente numerosos componentes de un creativo para permitir una medición granular y optimizarlo de forma eficaz.
* Todos los resultados se basan en datos completamente anónimos y agregados. Para garantizar la validez estadística, seguimos estrictos umbrales de volumen y metodologías, y solo presentamos datos cuando se cumplen esas condiciones.
** Se establece una variación creativa cuando se usa el mismo elemento visual en la misma orientación. Cualquier cambio, ya sea de localización, color, palabra o presencia de logotipo, entre otros, recibe su propio ID creativo. Los creativos se deduplican cuando comparten el mismo elemento visual en el mismo tipo de orientación (por ejemplo, las variaciones en formato vertical se deduplicarán siempre que no haya ningún otro cambio).
*** Un elemento creativo es un valor único y específico etiquetado dentro de un atributo creativo (por ejemplo: “emocionante” dentro del tono creativo o “empezar” dentro del tipo de CTA)
El crecimiento de las variaciones creativas este año se concentra por encima del tramo de gasto de 1 millón de dólares
El crecimiento del número medio de variaciones creativas este año se concentra casi por completo por encima del tramo de gasto trimestral de 1 millón de dólares por app. De Q1 2025 a Q1 2026, el bucket de “7+ millones de dólares” en gaming subió un 45%, hasta alcanzar una media de 3.977 variaciones creativas por app, mientras que los tramos de “4-7 millones de dólares” y “1-4 millones de dólares” crecieron un 12% y un 14%, respectivamente, hasta 1.213 y 887.
En non-gaming se observa el mismo patrón, pero a mayor escala: “7+ millones de dólares” subió un 47% hasta 3.477, “4-7 millones de dólares” creció un 29% hasta 2.615 y “1-4 millones de dólares” aumentó un 16% hasta 1.670. Al combinar gaming y non-gaming, la cifra del tramo de 7+ millones de dólares fue de 3.727 creativos.
En cambio, en gaming, todos los tramos por debajo de 1 millón de dólares se mantuvieron prácticamente planos o retrocedieron a lo largo del mismo año. En non-gaming la evolución fue mucho más desigual.
En este implacable juego de números, la IA es lo que permite a quienes más gasto destinan seguir el ritmo. En el último año, las herramientas generativas y asistidas por IA han pasado de una adopción temprana a una práctica habitual. Por eso, los anunciantes que ya tenían el volumen necesario para justificar la prueba de más variaciones ahora también cuentan con las herramientas para producirlas a esa escala y medirlas de forma eficaz para optimizarlas rápidamente.
Todo marketer debería hacer lo mismo: dar con un verdadero creativo ganador es difícil, y la única forma de encontrarlo de manera constante es seguir poniendo a prueba un conjunto amplio y en renovación continua de variaciones, además de analizar el contenido de forma granular y eficiente para entender el enorme volumen de datos.
La siguiente sección muestra exactamente por qué importa ese volumen: el gasto se concentra en una pequeña parte de los creativos ganadores, así que cuantas más variaciones se prueben, mayores serán las probabilidades de encontrar la siguiente.
Media de variaciones de creativos por app según el gasto en UA *
Los anuncios de vídeo de gaming concentran el gasto en una porción cada vez más pequeña de ganadores
Estos gráficos ordenan todas las variaciones de creativos por gasto y muestran, en cada punto de corte de esa clasificación, qué share del gasto total captan los creativos hasta ese punto: en todas las verticales y formatos, el 2% de los creativos con más gasto ya concentra por sí solo alrededor de la mitad del gato total, o incluso más, y al llegar al 10%, ese share supera el 75%. El 90% restante de los creativos se reparte lo poco que queda.
En vídeo, gaming es el más concentrado de las dos verticales y cada vez se distancia más: el 2% de sus creativos con más gasto pasó del 53,5% del gasto en el T1 de 2025 al 60,7% en el T2 de 2026, un aumento más pronunciado que en non-gaming, que pasó del 44,1% al 49,1% en el mismo periodo. Es posible que, una vez que encuentran un ganador, las campañas de gaming se apoyen más en unos pocos creativos probados, ya que los hooks y las mecánicas propios de cada género no siempre funcionan igual de bien en otras variaciones.
La diferencia más interesante aparece entre formatos dentro del propio gaming: mientras que el 2% de los creativos de vídeo con más gasto no deja de crecer, en imagen ese 2% está bajando, del 51,5% en Q1 de 2025 al 46,6% en Q2 de 2026. En non-gaming no se observa esa divergencia: el share del 2% de los creativos con más gasto subió al mismo ritmo en vídeo y en imagen durante el mismo periodo. Vemos que, en gaming, los creativos de imagen reparten el gasto entre un conjunto de variaciones algo más amplio, mientras que el vídeo sigue apostando cada vez más por unos pocos ganadores.
Esa concentración es el mejor argumento práctico para producir creativos de forma constante. Si solo entre el 2% y el 10% de las variaciones acaban concentrando la gran mayoría del gasto, la mayoría de las pruebas fallarán por definición, y no hay forma real de saber de antemano cuál funcionará. La única forma de encontrar de manera constante ese pequeño porcentaje de ganadores es crear un proceso capaz de producir continuamente una gran variedad de creativos y, después, analizarlos y publicarlos de forma eficiente.
Share acumulado del gasto por % de variaciones de creativos
Juegos de puzles y estilo de vida: el tema “Beneficio” lidera y el “Énfasis en la prueba social” arrasa en vídeo
Si analizamos la categoría “Propuesta de venta clave”, vemos que “Beneficio” lidera en todos los canales, tanto en vídeo como en imagen, con aproximadamente entre el 47% y el 61% del gasto. Esto encaja con el género: los títulos casual y de estilo de vida suelen venderse mejor por la recompensa en sí (la sensación de alivio, de progreso o de dominio) que por una lista de funcionalidades, así que “Beneficio” se perfila como la apuesta más segura, sea cual sea el canal.
En “Ángulo de grabación principal”, también predomina “A la altura de los ojos” en todos los casos, con hasta un 64% en los creativos de imagen de redes sociales y búsqueda: un punto de vista natural y cercano que encaja mejor con un público casual que un ángulo más estilizado. Sin embargo, “Primer plano” es el único ángulo que gana terreno de verdad en imagen: alcanza el 30% del gasto en imagen de las ad networks, frente a menos del 2% en vídeo, así que vale la pena probarlo en ese formato aunque “A la altura de los ojos” siga liderando.
El “Énfasis en la prueba social” es un caso interesante: el énfasis “Alto” gana en vídeo por un amplio margen, con entre el 56% y el 69% del gasto en todos los canales, pero en imagen apenas aparece. En las DSPs, el share de “Alto” en imagen es de solo el 3,2%, y el “Bajo” toma el relevo con hasta el 80%. Es posible que un testimonio, un número de reseñas o un mensaje del tipo “lo usan millones de personas” necesite movimiento o tiempo en pantalla para funcionar, y que una imagen fija simplemente no tenga espacio para transmitirlo.
El resto de los ganadores dependen menos del formato. En “Estilo visual”, predomina “Animado” en todos los casos, con entre el 70% y el 93% del gasto según el canal y el formato. El “Tipo de hook”, un concepto exclusivo del vídeo porque una imagen fija no tiene un momento de apertura, reparte el mayor share entre los hooks de “Problema” y de “Gameplay”, aunque no a partes iguales: las redes sociales y la búsqueda se apoyan más en “Gameplay” (24,5%), mientras que las ad networks y las DSPs lo hacen en “Problema” (29% y 27,9%). Esto sugiere que los canales algorítmicos podrían haber descubierto que plantear un problema desde el principio funciona mejor que empezar mostrando el propio bucle de juego.
En “Tipo de CTA”, predomina “Jugar ahora” en todos los casos, aunque su ventaja se reduce en imagen, donde una petición que exige menos compromiso, como “Unirse”, gana un share considerable en redes sociales y búsqueda (17,7%). Tiene sentido en un formato que recibe un simple vistazo, y no la atención continuada que capta el vídeo.
Share del gasto publicitario en juegos de puzles y estilo de vida por tipo de medio
Ejemplos de creativos de puzles y estilo de vida
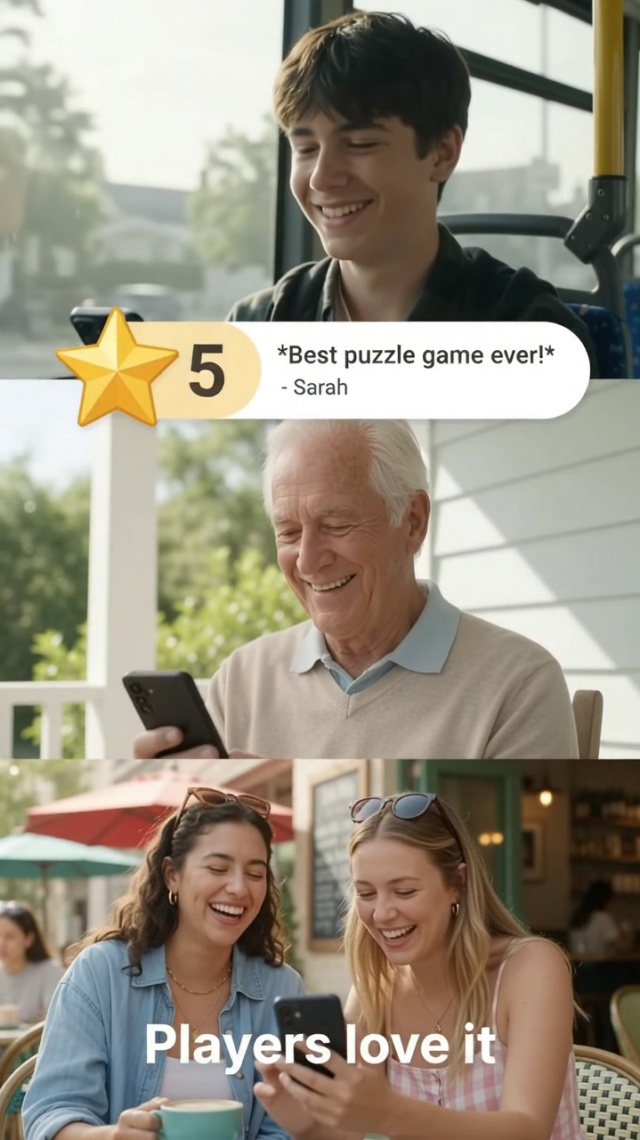
Énfasis en la prueba social = Alto
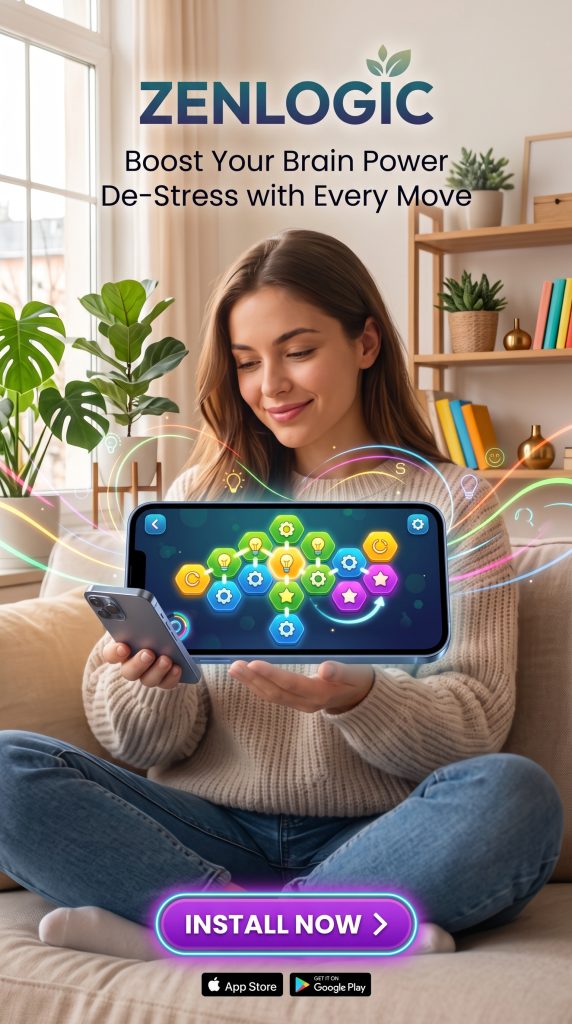
Propuesta de venta clave = Beneficio
Juegos de acción y estrategia: “Emocionante” lidera en vídeo, pero en imagen el ganador de las DSPs pasa a ser “Dramático”
El “Tono creativo” muestra un auténtico cambio de tendencia en un canal: “Emocionante” lidera en vídeo en todos los casos, pero en imagen el tono ganador de las DSPs pasa a ser “Dramático” (54,1% frente al 45,9% de “Emocionante”). Es el único caso en este sector en el que el ganador en vídeo y el ganador en imagen de un mismo canal son valores completamente distintos.
El “Enfoque del contenido” es donde más se diferencian los formatos: el vídeo apuesta claramente por “Gameplay”, con hasta el 47,9% del gasto de las ad networks, mientras que en imagen gana “Promocional”, que alcanza el 46,5% del gasto en imagen de las DSPs y el 38,5% del de redes sociales y búsqueda.
La “Propuesta de venta clave” es la más reñida de este sector: “Beneficio” y “Funcionalidad” están a pocos puntos de distancia en todos los canales y en ambos formatos, con aproximadamente entre el 42% y el 45% cada uno en vídeo. Es una diferencia clara con respecto a sectores más centrados en los beneficios, lo que sugiere que el público de los juegos de acción y estrategia responde casi igual de bien a una funcionalidad destacada que a una recompensa emocional. Por eso, aquí no hay una opción segura por defecto en la que apoyarse sin probar ambas.
La “Motivación del jugador” refuerza ese mismo patrón específico de cada canal. En vídeo, “Progresión” gana tanto en redes sociales y búsqueda como en las ad networks, aunque las DSPs prefieren “Adrenalina” (34,8%). En imagen, “Progresión” sigue liderando en redes sociales y búsqueda y en las DSPs, pero en las ad networks la motivación ganadora pasa a ser “Adrenalina”, con un 62,6%, más del doble del share en vídeo (25,2%). Es posible que una imagen estática funcione mejor cuando se centra en un único estímulo intenso que cuando intenta transmitir una sensación de progreso, que normalmente necesita movimiento para entenderse.
Share del gasto publicitario en acción y estrategia por tipo de medio
Ejemplos de creativos de acción y estrategia
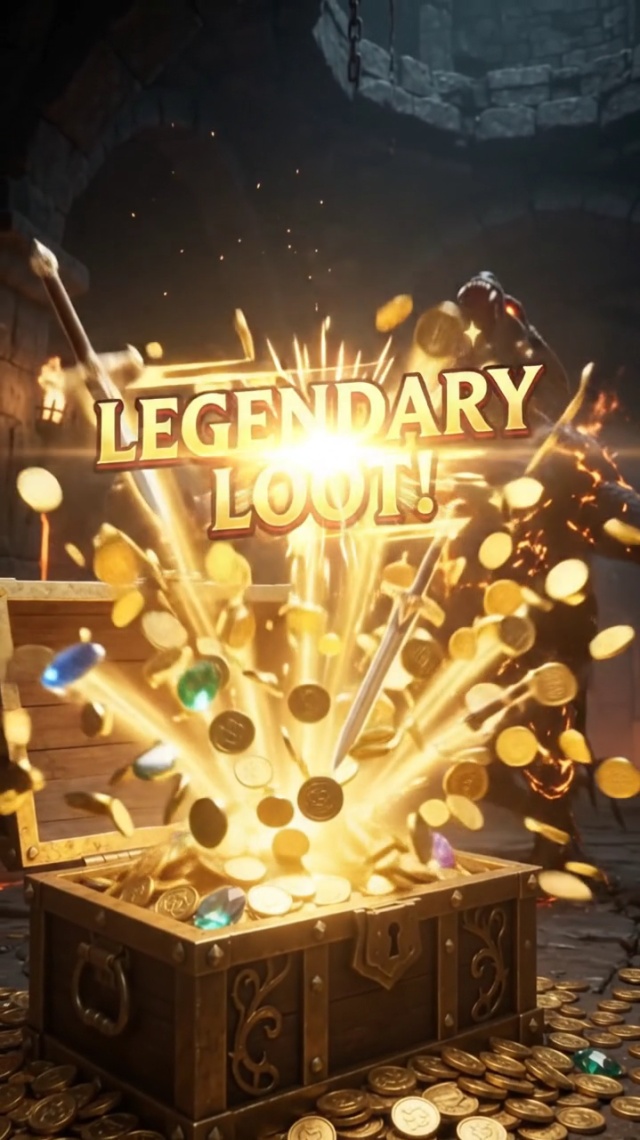
Tono creativo = Emocionante
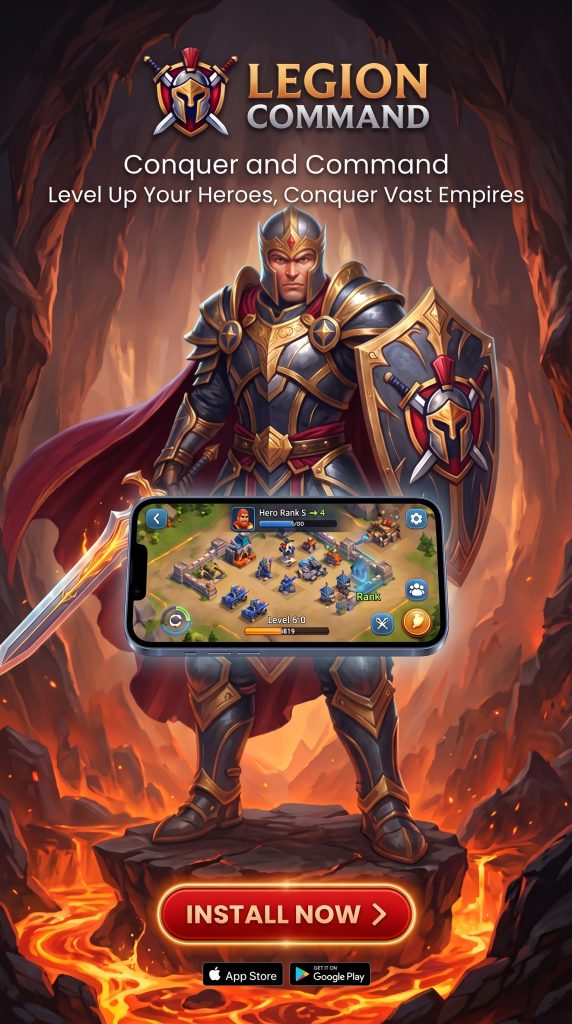
Motivación del jugador = Progresión
Juegos de casino: “Victoria” domina el “Resultado de la partida” en vídeo
En “Resultado de la partida”, predomina claramente “Victoria”: el 83,2% del gasto en vídeo de las ad networks y el 58,6% del de redes sociales y búsqueda. Las DSPs son la excepción: allí lidera “Sin resultado”, con un 59,7%, frente al 40,3% de “Victoria”. “Derrota” apenas aparece en ningún canal: alcanza como máximo un 4,4% y desaparece por completo en los otros dos canales.
La “Urgencia del CTA” es donde el sector casino marca la diferencia más clara entre formatos: la urgencia “Alta” ya lidera en todos los canales en vídeo (entre el 55% y el 64%), pero en imagen roza la saturación, con el 92,9% del gasto de redes sociales y búsqueda y el 87,4% del de las DSPs. Es posible que la urgencia sea más fácil de transmitir cuando no hay imágenes de gameplay compitiendo por la atención, así que el anuncio se centra más en conseguir el clic.
En este sector, predomina “Animado” en “Estilo visual” en todos los casos, pero las ad networks son la excepción en vídeo: un 64,3%, frente a entre el 81% y el 85% de los otros dos canales, mientras que “Mixto” (animación e imagen real) se lleva el resto de su share (35,7%). Esa diferencia desaparece en imagen, donde el share de “Animado” en redes sociales y búsqueda sube hasta el 93,3%, lo que sugiere que el estilo mixto es un experimento propio del vídeo y no algo que se traslade a otros formatos.
El “Tono creativo” muestra una divergencia parecida en redes sociales y búsqueda: mientras que las ad networks y las DSPs se apoyan casi por completo en “Emocionante” en vídeo (entre el 85% y el 87%), las redes sociales y la búsqueda le dan un share considerable a “Cómico” (33%) junto a su propio share de “Emocionante” (62,3%). En imagen, las redes sociales y la búsqueda vuelven a “Emocionante” (78,9%), y “Alegre” se lleva el resto, así que el enfoque cómico parece funcionar mejor con movimiento.
La “Motivación del jugador” es donde se produce el cambio más marcado, concretamente en las DSPs: “Adrenalina” lidera su gasto en vídeo (46,5%), pero en imagen toma el relevo “Progresión” (80,2%). Es posible que una imagen en movimiento transmita mejor la emoción de un gran premio, mientras que una imagen fija funciona mejor para transmitir la sensación de estar cada vez más cerca de conseguirlo.
Share del gasto publicitario en casino por tipo de medio
Ejemplos de creativos de casino
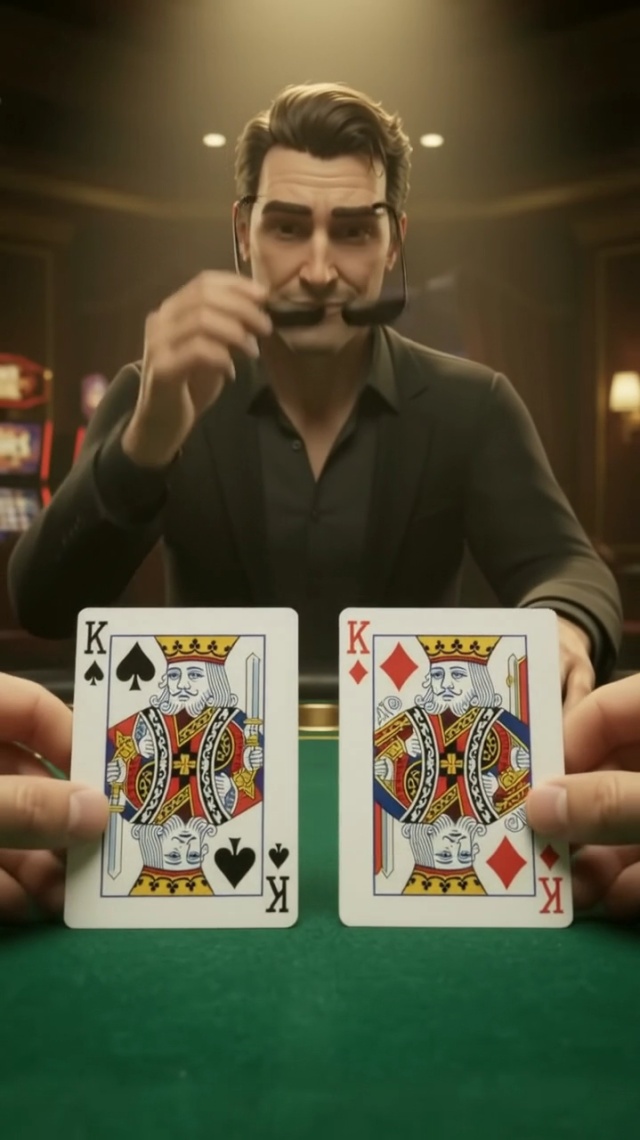
Resultado de la partida = Victoria
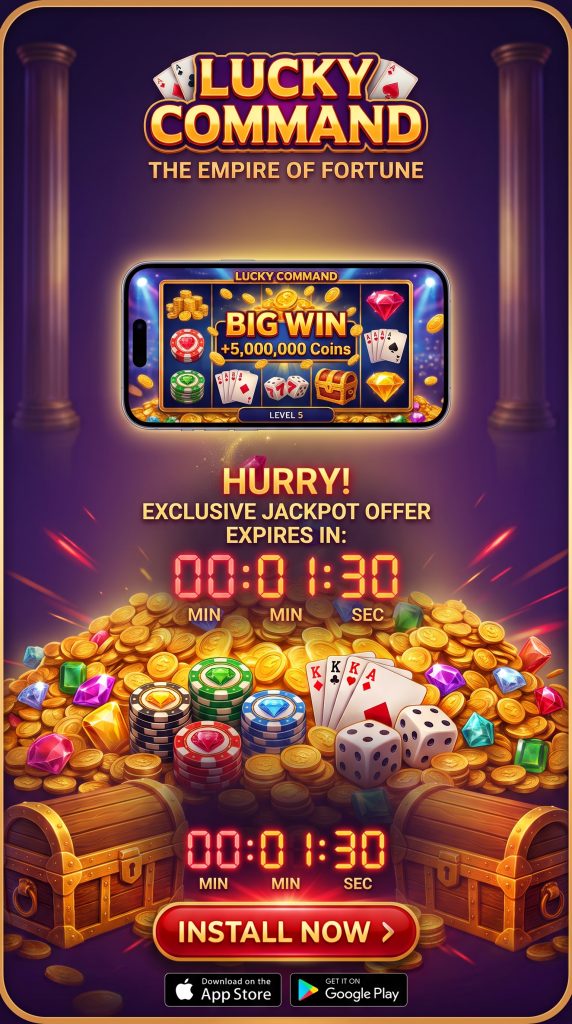
Urgencia de la CTA = Alta
Juegos de deportes y carreras: la “Urgencia del CTA” en vídeo es “Alta” en redes sociales y búsqueda (65%), pero las ad networks prefieren “Media”
La “Urgencia del CTA” muestra un caso poco habitual en el que dos canales no coinciden ni siquiera en vídeo: en redes sociales y búsqueda gana la urgencia “Alta” (65%), pero el gasto en vídeo de las ad networks se inclina por “Media” (52,4% frente al 46,4%). Parece que las ubicaciones de las ad networks, que suelen tener un alcance más amplio, piden un mensaje de urgencia más suave que el inventario de redes sociales y búsqueda, más segmentado.
En “Tono creativo”, predomina claramente “Emocionante” en todos los casos, con el 69,3% del gasto en vídeo de redes sociales y búsqueda y el 60,6% del de las ad networks, y esa ventaja crece aún más en imagen, hasta el 80,5% en redes sociales y búsqueda. “Cómico” gana un share considerable en vídeo, sobre todo en las ad networks (21,8%, frente al 10,4% de redes sociales y búsqueda), pero esa diferencia entre canales no se mantiene al pasar a la imagen fija, donde las opciones vuelven a concentrarse en “Emocionante”.
En “Motivación del jugador” en vídeo, las ad networks se inclinan claramente por “Competición” (32,8%, frente al 21% de “Adrenalina”), mientras que el público de vídeo de redes sociales y búsqueda está casi dividido entre ambas: un 25,9% para “Adrenalina” y un 24,1% para “Competición”. Al pasar a imagen, ese casi empate se resuelve: el gasto de redes sociales y búsqueda se inclina hacia “Competición” (33,9%), que se distancia de “Adrenalina” (29,1%). Parece que “Adrenalina” depende de una sensación de movimiento que solo el vídeo puede transmitir, mientras que una imagen fija se percibe más como un desafío directo, cara a cara.
Share del gasto publicitario en deportes y carreras por tipo de medio
Ejemplos de creativos de deportes y carreras
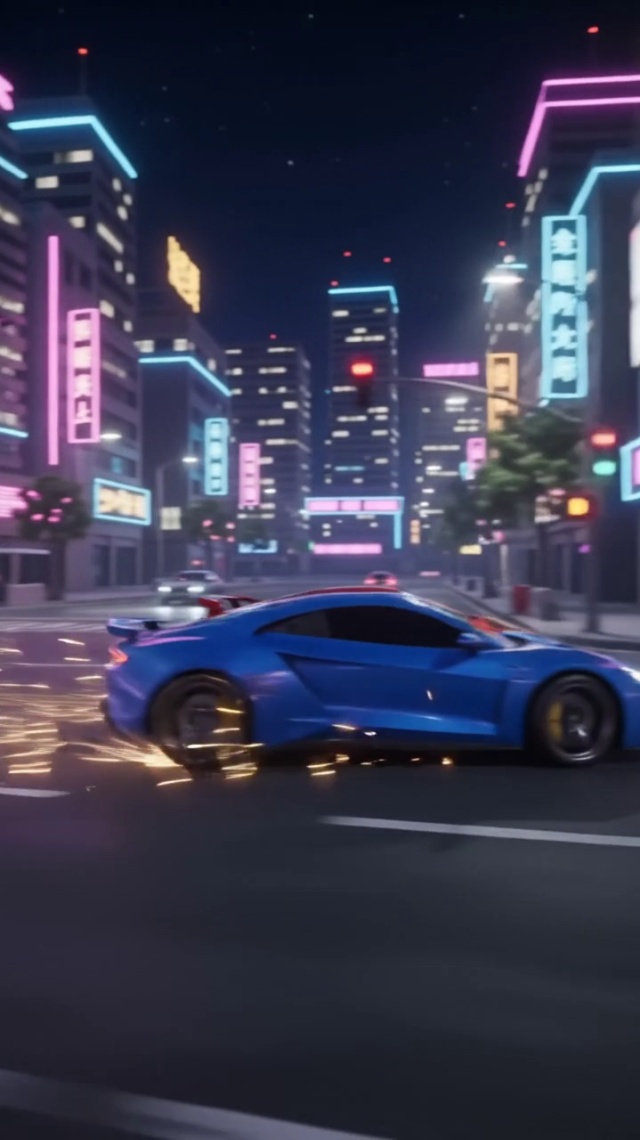
Motivación del jugador = Competición
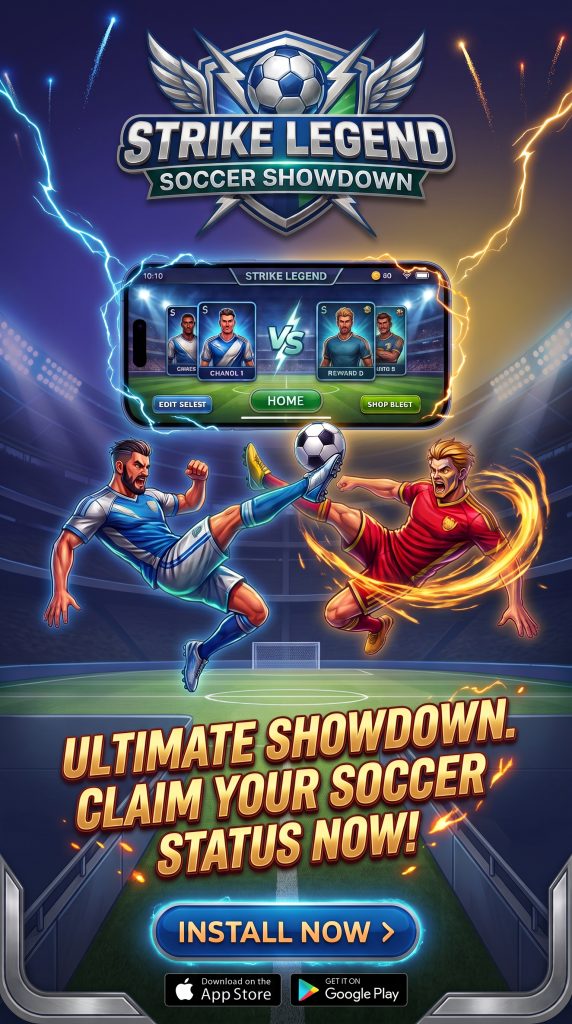
Tono creativo = Emocionante
Apps de finanzas: el tono de hook “Informativo” lidera en vídeo por delante de “Emocionante”
El “Tono del hook” destaca por lo que prioriza: “Informativo” lidera en vídeo tanto en redes sociales y búsqueda (35,9%) como en las DSPs (56,3%), por delante de “Emocionante”, que suele encabezar este atributo en otras verticales. Parece que el público de finanzas responde mejor a un inicio que transmite contenido que a uno que transmite energía.
El “Enfoque del contenido” rompe con el patrón de la mayoría de los demás sectores: “Centrado en las funcionalidades” gana tanto en vídeo como en imagen, y en ambos canales, en lugar del cambio entre formatos que aparece en casi todos los demás. Además, sube ligeramente del 40,8% del gasto en vídeo de redes sociales y búsqueda al 43,2% en imagen. Al parecer, los compradores de finanzas quieren el mismo mensaje centrado en las funcionalidades, sea cual sea el formato: una apuesta creativa más estable de lo que permiten la mayoría de las verticales.
El “Detonante emocional del hook” muestra la mayor diferencia entre canales de esta vertical: las DSPs concentran un inusual 83,2% del gasto en vídeo solo en “Expectación”, mientras que las redes sociales y la búsqueda reparten su gasto de forma más equilibrada entre “Expectación”, “Confianza”, “Frustración” y “Felicidad”. Una posible explicación es que la compra más algorítmica de las DSPs premia un único detonante emocional probado en cuanto empieza a convertir, mientras que el público de redes sociales y búsqueda sigue respondiendo a una mayor variedad de enfoques.
El “Incentivo del CTA” se divide claramente por canal en vídeo: las DSPs apuestan por “Recompensa” (50%), mientras que las redes sociales y la búsqueda prefieren “Descuento” (28,5%), y “Recompensa” apenas entra entre sus opciones principales (13,7%). En imagen, esa diferencia se amplía aún más: “Descuento” sube hasta el 36,7% en redes sociales y búsqueda, mientras que “Recompensa” baja a solo el 9,1%. Parece que un descuento directo es una oferta más fácil de transmitir y que exige menos compromiso en un anuncio estático que una recompensa, que puede necesitar más contexto para funcionar.
Share del gasto publicitario en finanzas por tipo de medio
Ejemplos de creativos de finanzas
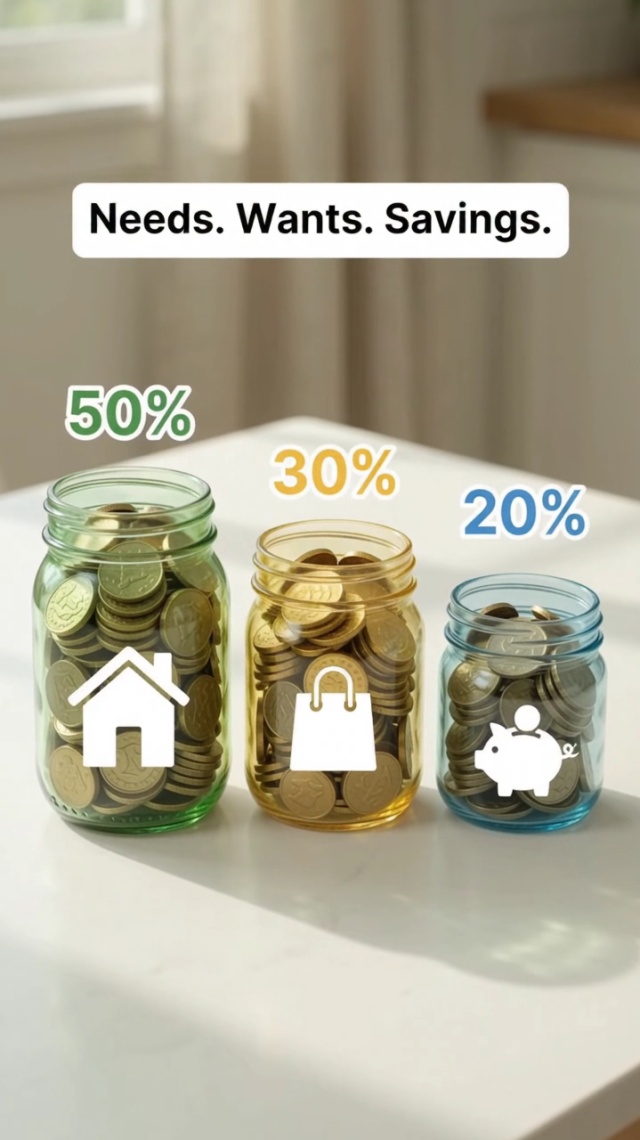
Enfoque del contenido = Centrado en las funcionalidades
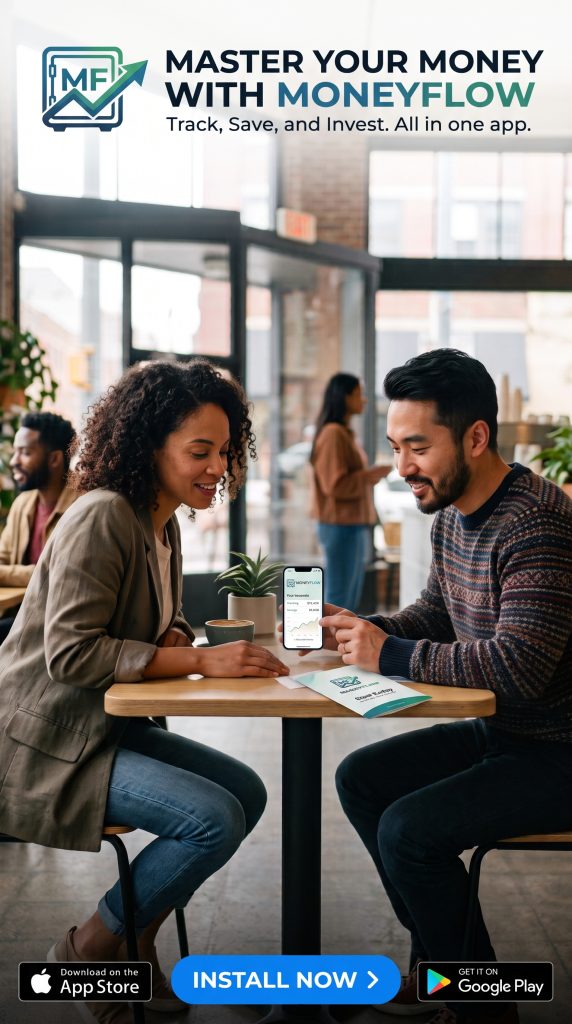
Ángulo de grabación principal = A la altura de los ojos
Apps de compras: “Recomendación de usuarios” gana en vídeo y “Promocional” domina en imagen
El “Enfoque del contenido” muestra un cambio de tendencia claro: “Recomendación de usuarios” gana en vídeo con el 38,1% del gasto, por poco por delante de “Centrado en las funcionalidades” (32,1%), pero no lidera en absoluto en imagen. Allí toma el relevo “Promocional”, que sube hasta el 47,7%. Parece que un mensaje basado en testimonios funciona mejor con el tiempo y el contexto que ofrece el vídeo, mientras que una imagen fija se apoya en un mensaje más directo, centrado en la oferta.
El “Tipo de CTA” pasa de un panorama muy fragmentado en vídeo, donde “Descargar” lidera por poco con un 29,2%, a un claro ganador en imagen: “Comprar ahora” salta de solo el 6,4% del gasto en vídeo al 67,8% en imagen y se convierte en la llamada a la acción dominante al pasar a la imagen fija. Parece que un CTA rápido y transaccional funciona mejor como una petición única e inmediata que como una opción más entre varias que compiten por la atención en movimiento.
El “Énfasis en la prueba social” muestra el cambio de tendencia más marcado de todos los atributos de este dashboard: el énfasis “Alto” se lleva el 84,9% del gasto en vídeo, pero en imagen gana el énfasis “Bajo”, con un 70,1%, y “Alto” cae a solo el 29,9%. Sea lo que sea lo que hace que un testimonio o un número de reseñas funcione en vídeo, está claro que no funciona igual en una imagen fija.
Share del gasto publicitario en compras por tipo de medio
Ejemplos de creativos de compras
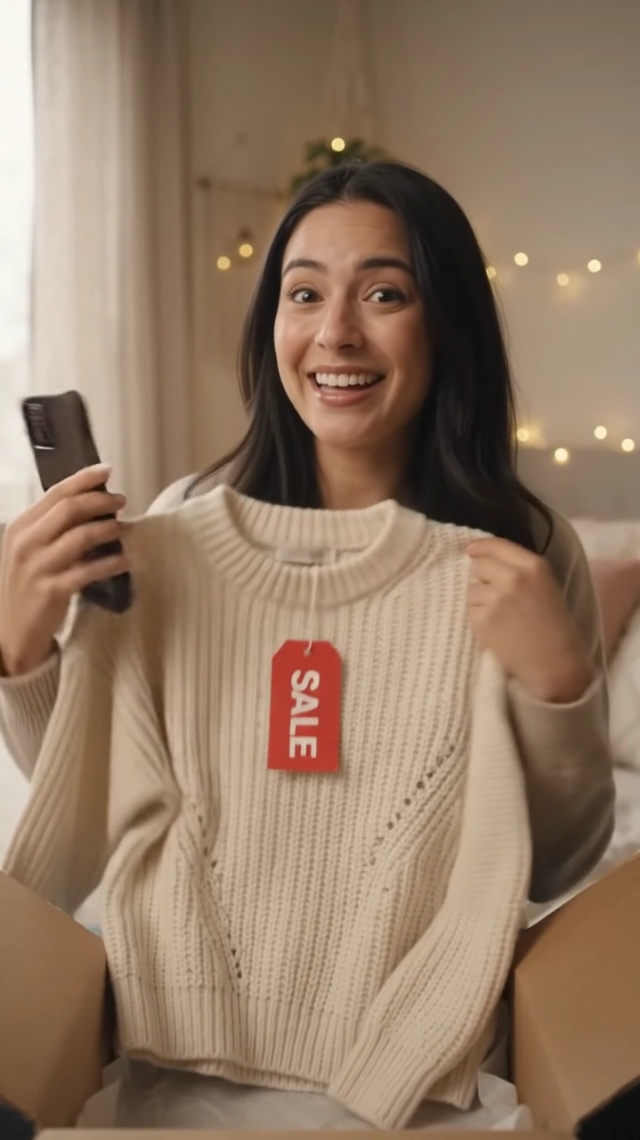
Tipo de CTA = Comprar ahora
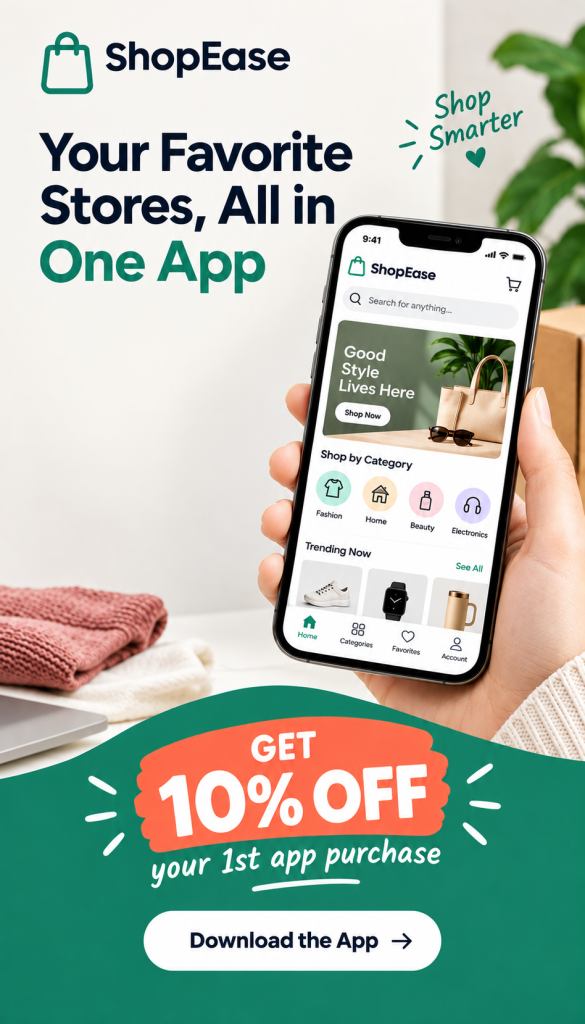
Incentivo del CTA = Recompensa
Medios y entretenimiento el UGC gana en vídeo, mientras que los CTAs más cuidados y suaves ganan en imagen
La división real de medios y entretenimiento se concentra casi por completo en redes sociales y búsqueda, así que aquí todas las comparaciones se hacen dentro de ese único canal, no entre varios. “Tiene UGC” muestra el cambio de tendencia más claro de los datos: el contenido con estilo de contenido generado por usuarios gana de forma abrumadora en vídeo, con el 90,8% del gasto marcado como “TRUE”, pero en imagen la situación se invierte por completo, con el 68,3% del gasto marcado como “FALSE”. Parece que un clip sin pulir, con estilo UGC, resulta más auténtico en movimiento, mientras que una imagen fija se beneficia más de un acabado más limpio y producido.
El “Tipo de animación” cuenta una historia parecida, aunque menos marcada: “Sin animación” ya supera por poco a “Estilizada” en vídeo (51,5% frente al 47,2%), y esa ventaja se amplía en imagen hasta el 65,4%. En esta vertical, un estilo natural, con imagen real, parece funcionar mejor que un tratamiento animado, y aún más cuando el formato pierde el movimiento.
El “Tipo de audio del hook” completa el panorama en vídeo, donde “Música” lidera con un 40,9%, justo por delante de “Voz en off” (30,1%) y “Efectos de sonido” (29%), un reparto entre tres opciones mucho más igualado que el de los ganadores anteriores.
El “Tipo de CTA” muestra el cambio de tendencia más marcado de los tres: “Descargar” domina en vídeo con el 49,6% del gasto, pero no lidera en absoluto en imagen. Allí pasa a liderar “Empezar”, que pasa de un modesto 12% en vídeo al 38% en imagen, mientras que “Unirse” mantiene un share similar en ambos formatos. Parece que pedir una descarga directa resulta más fácil cuando el espectador ya ha visto imágenes del producto, mientras que una imagen fija se apoya en una invitación más suave y abierta.
Share del gasto publicitario en medios y entretenimiento por tipo de medio
Ejemplos de creativos de medios y entretenimiento
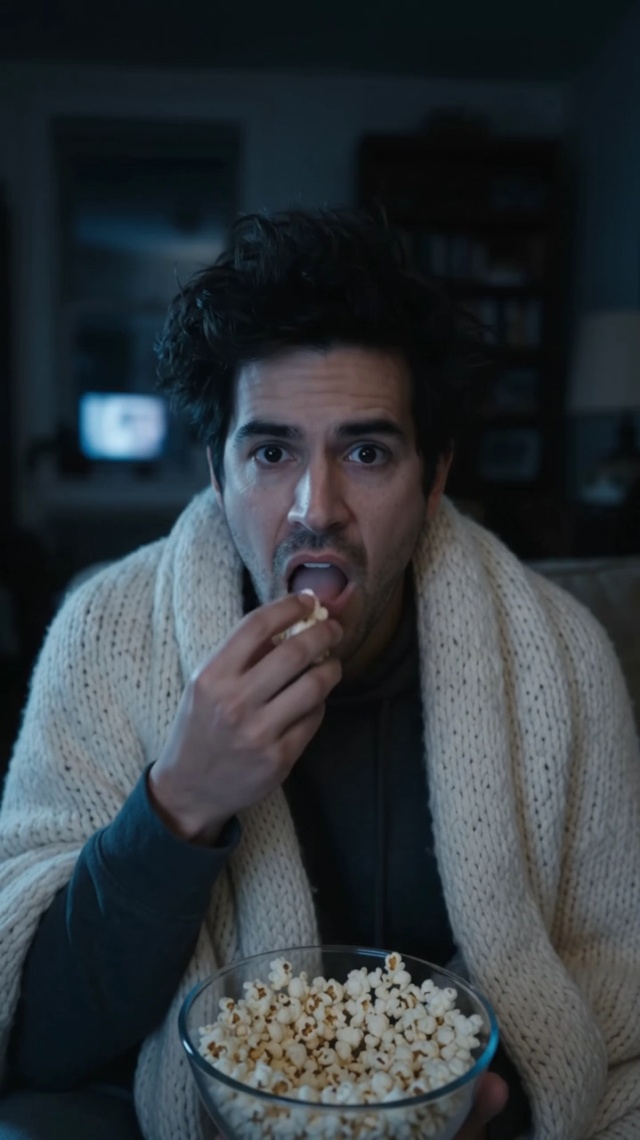
Tiene UGC = TRUE
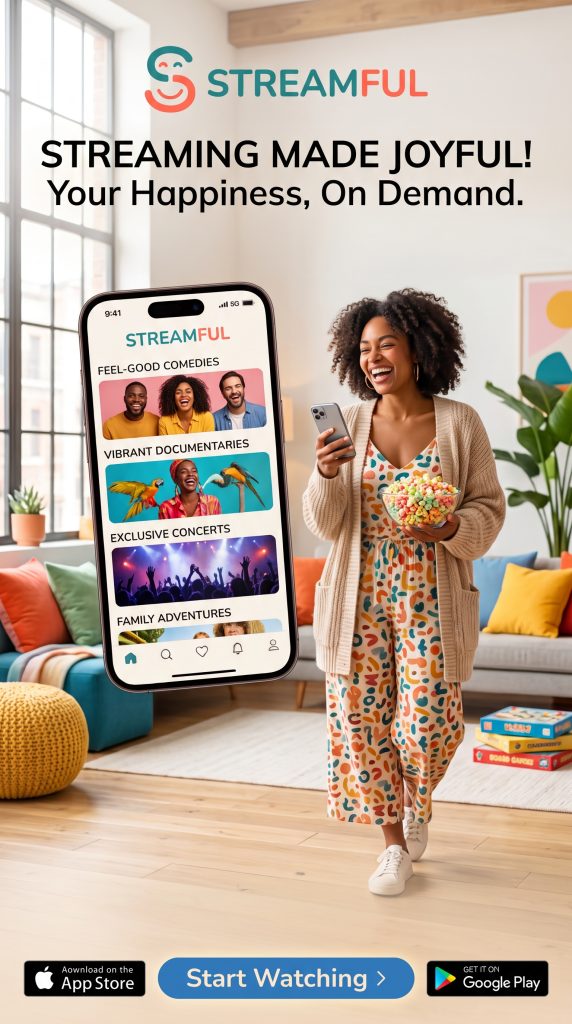
Tono creativo = Alegre
Apps de software: el CTA principal en redes sociales y búsqueda es “Empezar”, mientras que las ad networks prefieren “Descargar”
El “Tipo de CTA” muestra un caso poco habitual en el que los canales no coinciden ni siquiera en vídeo: en redes sociales y búsqueda gana el CTA “Empezar” (46,1%), mientras que el gasto en vídeo de las ad networks se inclina por “Descargar” (48,4%). En imagen, “Empezar” se distancia todavía más en redes sociales y búsqueda y sube hasta el 65,5% del gasto. Parece que una llamada a la acción más amplia y menos concreta funciona mejor cuando el espectador ya ha visto imágenes que explican qué hace la app.
El “Tipo de audio del hook” está casi empatado en redes sociales y búsqueda, donde “Música” (42,6%) y “Voz en off” (39,6%) van prácticamente a la par, pero el gasto en vídeo de las ad networks se inclina con más claridad por “Música” (48,1%), con “Efectos de sonido” como clara segunda opción (33,3%). Una posible explicación es que las ubicaciones de las ad networks, de mayor alcance, favorecen un hook que no dependa del idioma, mientras que el público más segmentado de redes sociales y búsqueda responde igual de bien a un inicio hablado.
El “Tipo de hook” se apoya en un único enfoque más que en la mayoría de los demás sectores: “Problema” representa el 68,6% del gasto en vídeo, muy por delante de “Pregunta” (18,5%). Parece que, en software, el mensaje funciona mejor cuando plantea un problema desde el principio que cuando empieza con un hook basado en la curiosidad o en una demostración.
El “Estilo visual” deja uno de los ganadores más inusuales del dashboard: el estilo “Mixto” se lleva el 70,7% del gasto en vídeo, muy por delante de “Imagen real” (23,9%) y “Animado” (5,4%), un valor que rara vez lidera en otros sectores. En imagen, la situación se invierte por completo: “Animado” sube hasta el 64,2%, mientras que “Mixto” baja al 11,5%. Parece que un vídeo que combina estilos y planos distintos consigue que la demo de un producto de software resulte dinámica sin el costo de una animación completa, mientras que una sola imagen fija necesita un tratamiento ilustrado más cuidado para captar la atención por sí misma.
Share del gasto publicitario en software por tipo de medio
Ejemplos de creativos de software
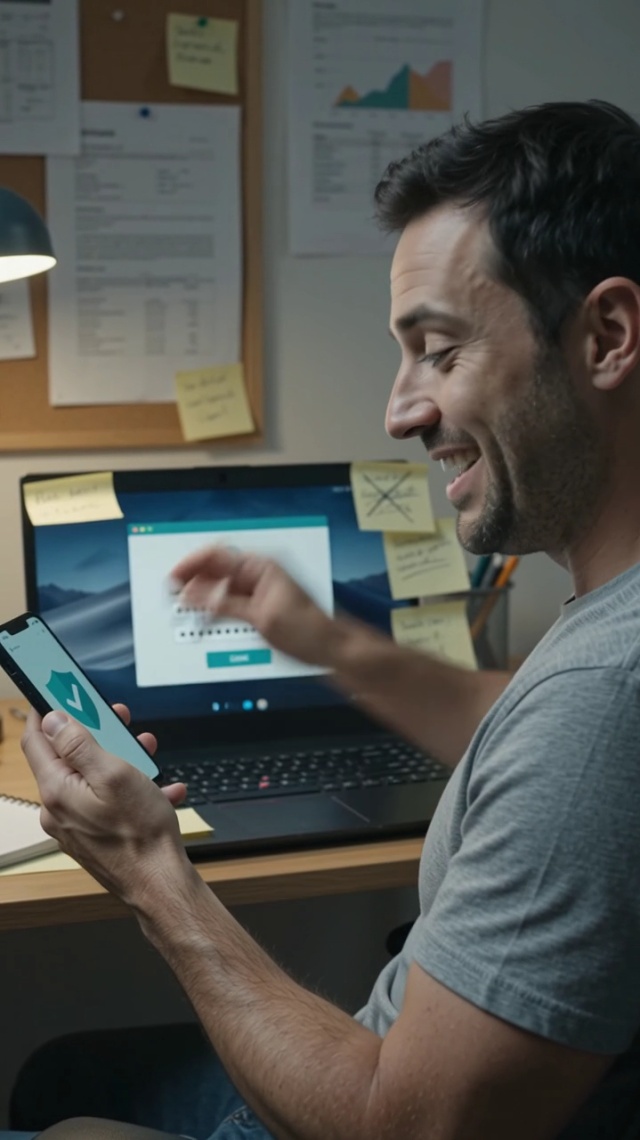
Tipo de hook = Problema
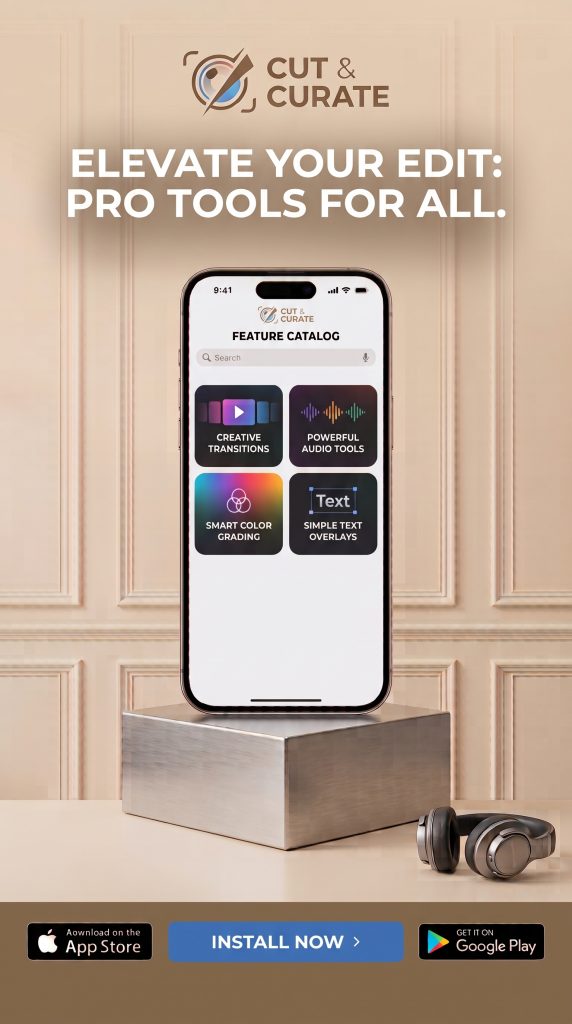
Enfoque del contenido = Centrado en las funcionalidades
Apps de comida y bebida: “Beneficio”, “Comodidad”Convenience” y “Precio” se reparten casi por igual como “Propuesta de venta clave”
La “Propuesta de venta clave” muestra el reparto entre tres opciones más igualado del dashboard: “Beneficio” (33,5%), “Comodidad” (32,5%) y “Precio” (27%) están a pocos puntos de distancia en vídeo, y ese casi empate se mantiene también en imagen. A diferencia de la mayoría de las demás verticales, aquí no hay un valor seguro por defecto en el que apoyarse, sea cual sea el formato.
El “Enfoque del contenido” empieza muy reñido en vídeo: “Promocional” supera por solo unos puntos a “Narrativo” (21%), “Centrado en las funcionalidades” (20,3%) y “Recomendación de usuarios” (18,8%), sin que ninguno destaque claramente. En imagen, el reparto cambia de forma notable: “Promocional” se distancia y llega al 54,1% del gasto. Parece que una imagen fija premia apostar por una única oferta clara, mientras que un vídeo tiene tiempo suficiente para que varios mensajes distintos compartan protagonismo.
El “Estilo visual” tiene un ganador que rara vez lidera en otros sectores: “Imagen real” se lleva el 75,7% del gasto en vídeo, el mayor dominio de un único valor de todos los atributos de este sector, y sigue liderando en imagen, aunque su cuota baja al 58,7% mientras “Mixto” gana terreno de verdad (30%). Parece que las imágenes reales y naturales de comida y bebida resultan más atractivas que un tratamiento animado o estilizado, algo que no ocurre en la mayoría de las demás categorías.
Cuota del gasto en anuncios en comida y bebida por tipo de medio
Ejemplos de creativos de comida y bebida
Propuesta de venta clave = Comodidad
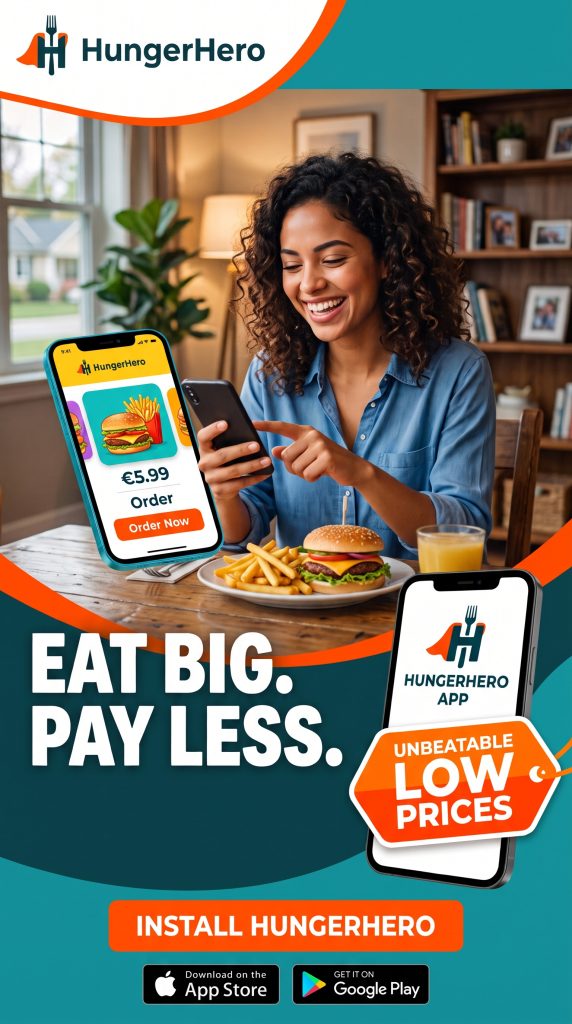
Propuesta de venta clave = Precio
Apps de viaje y turismo: “Enfoque del contenido” gana en vídeo con un 39%, pero en imagen manda “Promocional” con un 56%
El “Enfoque del contenido” muestra un cambio de tendencia parecido: “Centrado en las funcionalidades” gana en vídeo con un 39,3%, pero en imagen “Promocional” toma el relevo por completo y más que duplica su share hasta el 56,4% del gasto, mientras que “Centrado en las funcionalidades” cae al 22%. Parece que una imagen fija favorece una oferta directa frente a una lista de funcionalidades, que el vídeo tiene más espacio para desarrollar.
La “Propuesta de venta clave” se invierte por completo: “Beneficio” gana por poco en vídeo (37,3%) frente a “Precio” (32,7%), pero en imagen pasa a liderar “Precio”, que sube hasta el 47,2%, mientras que “Beneficio” cae al 24,3%. Parece que una imagen fija funciona mejor si empieza con una cifra concreta que con una recompensa emocional, que necesita más espacio para calar.
El “Tono del hook” tiene un líder distinto al de la mayoría de las demás verticales: “Alegre” encabeza el gasto en vídeo con un 28,5%, por delante de “Emocionante” (20,3%) y “Dramático” (15,6%). Es un tono de apertura más ligero que el patrón liderado por “Emocionante”, más habitual en otras verticales.
En el “Incentivo del CTA”, predomina de forma abrumadora “Descuento” en vídeo, con el 76,8% del gasto, y sigue ganando en imagen, aunque su share baja al 62,4% mientras “Oferta limitada” gana terreno de verdad y sube hasta el 27,6%, frente a solo el 8,7% en vídeo. Aquí, el descuento parece la opción segura por defecto, sea cual sea el formato, aunque un incentivo secundario gane algo de espacio en la imagen fija.
Cuota del gasto en anuncios en viaje y turismo por tipo de medio
Ejemplos creativos de viaje y turismo
Incentivo del CTA = Descuento
Tono creativo = Emocionante
Este año, el número medio de creativos de los anunciantes con más de 7 millones de dólares de gasto ha aumentado un 46%, mientras que en los anunciantes más pequeños apenas ha variado, y la producción y el análisis asistidos por IA son en gran parte los responsables de esa diferencia. Los anunciantes sin presupuestos de primer nivel deberían explorar herramientas de variaciones asistidas por IA para mantener un volumen de pruebas competitivo, en lugar de dar por hecho que el ritmo de pruebas depende del volumen de gasto.
En casi todas las verticales que analiza este reporte, el atributo creativo que gana en vídeo no es el mismo que gana en una imagen fija. Evalúa los dos formatos por separado en lugar de dar por hecho que una misma línea ganadora funcionará en ambos, y reserva tiempo de pruebas para cada uno de forma independiente.
El 2% de los creativos de vídeo con más gasto ya concentra el 61% del gasto, frente al 53% de hace un año, mientras que en imagen el share de ese 2% bajó del 51,5% al 46,6% en el mismo periodo. Por eso, redoblar los esfuerzos de análisis es clave para tener éxito, sobre todo en vídeo.
Un solo atributo puede cambiar considerablemente el share del gasto, por eso es más importante que nunca medir la performance de cada componente por separado, y no solo la del anuncio en su conjunto. A medida que aumenta el volumen de creativos, más datos significa más ruido, no más claridad, y la imagen completa solo aparece cuando ves qué componentes se combinan para crear un ganador.
El análisis por atributo de este reporte muestra que tanto los elementos visibles, como el texto de la CTA o el estilo visual, como los factores psicológicos más profundos, como los detonantes emocionales o la motivación del jugador, pueden cambiar considerablemente la performance.
Los vídeos y los anuncios de imagen estática de este reporte se han generado con ayuda de herramientas de IA únicamente con fines ilustrativos. No representan con exactitud a ninguna persona, lugar ni acontecimiento reales, sino que son obras originales creadas por inteligencia artificial a partir de prompts descriptivos. Cualquier parecido con personas reales, vivas o fallecidas, o con lugares concretos es pura coincidencia. El contenido no implica ningún respaldo, asociación ni vínculo con personas físicas ni entidades, salvo que se indique expresamente en él.


