Nos jogos de puzzle e lifestyle, “prova social” predomina nos vídeos, com 69%
Conteúdos sobre funcionalidades concentram 43% do investimento em imagens e 41% em vídeos, respectivamente, na vertical de finanças
O CTA “compre agora” da vertical de compras passa de 6% do investimento em vídeos para 68% em imagens
Vídeos e imagens seguem lógicas diferentes
No ano passado, nosso relatório descreveu a produção de criativos impulsionada por IA como um jogo implacável de números: quem conseguia gerar mais variações em menos tempo tinha mais chances de encontrar o melhor criativo. Essa premissa continua válida. Na verdade, a competição se intensificou: a produção não desacelerou, e os anunciantes que já investem mais continuam ampliando ainda mais sua vantagem.
A média de criativos na faixa mais alta de investimento subiu 46% em um único ano, enquanto o número de anunciantes com menor investimento praticamente não mudou. A escala está se concentrando, não se distribuindo, e a diferença entre equipes de criação com mais recursos e aquelas com recursos mais modestos continua aumentando.
A diferença entre os formatos também não é sutil. Tanto em gaming quanto em non-gaming, o atributo que impulsiona a melhor performance em vídeo inverte em anúncios de imagem estática: o que transmite urgência em movimento vira ruído em uma imagem estática, e o argumento de venda que funciona em um formato pode perder força no outro.
Os dois formatos também estão seguindo em direções opostas. Os principais criativos em vídeo estão se distanciando cada vez mais dos demais, aumentando sua participação anual no investimento. Enquanto isso, o investimento em imagens está se distribuindo de uma maneira mais equilibrada, com a parcela dos principais criativos diminuindo no mesmo período.
Essa é a verdadeira história por trás dos números: a vantagem de volume só se amplia quando esse volume é adequado ao formato utilizado. As conclusões a seguir, baseadas em uma análise granular de 1,2 milhão de variações de criativos, mostram exatamente onde vídeos e imagens divergem, bem como a única categoria em que ainda estão alinhados.
Como interpretar os dados da “parcela do ad spend”
Os dados desse relatório mostram como o ad spend é dividido entre tipos de criativos com diversos componentes. Como as plataformas de mídia direcionam mais orçamento para os criativos que funcionam, a participação no investimento é o melhor indicador da performance de criativos.
A análise compara anúncios em vídeos e imagens estáticas, incluindo tema, gancho, CTA, conteúdo gerado pelo usuário (UGC), gameplay, motivação do jogador etc. Tudo isso é identificado pelo mecanismo de otimização de criativos impulsionado pela IA da AppsFlyer, que disseca automaticamente inúmeros elementos de um criativo para permitir mensuração granular e uma otimização eficaz.
* Todos os resultados se baseiam em dados totalmente anônimos e agregados. Para garantir a validade estatística, seguimos rigorosos limites de volume e metodologias. Assim, apresentamos somente os dados que correspondem às condições estabelecidas.
** Uma variação de criativo é definida quando o mesmo elemento visual aparece na mesma orientação. Qualquer mudança (seja de localização, cor, palavra, presença ou ausência de logotipo, etc.), recebe o próprio ID de criativo. Os criativos são desduplicados quando há o mesmo elemento visual no mesmo tipo de orientação (exemplo: variações em retrato serão desduplicadas desde que não haja nenhuma outra mudança).
*** Um elemento de criativo é um único valor específico classificado dentro de um atributo de criativo (exemplo: “empolgante” no tom do criativo ou “começar'” no tipo de CTA)
O crescimento nas variações de criativos neste ano está concentrado acima da faixa de investimento de US$ 1 milhão
O crescimento na média de variações de criativos neste ano está concentrado quase totalmente acima da faixa de investimento trimestral de US$ 1 milhão por aplicativo. Do 1º trimestre de 2025 ao 1º trimestre de 2026, o orçamento de +US$ 7 milhões aumentou 45%, chegando a uma média de 3.977 variações de criativos por aplicativo. Enquanto isso, as faixas de “US$ 4 a 7 milhões” e “US$ 1 a 4 milhões” cresceram de uma forma mais modesta: 12% e 14%, respectivamente, chegando a 1.213 e 887.
As outras verticais apresentam o mesmo padrão em uma escala maior: “US$ 7 milhões ou mais” cresceu 47%, chegando a 3.477; “US$ 4 a 7 milhões” aumentou 29%, para 2.615; e “US$ 1 a 4 milhões” cresceu 16%, para 1.670. Ao combinar gaming e non-gaming, a contagem na faixa de “US$ 7 milhões ou mais” foi de 3.727 criativos.
Em contraste, todas as faixas abaixo de “US$ 1 milhão” praticamente se estabilizaram ou recuaram em gaming ao longo do mesmo ano. Em non-gaming, o comportamento foi bem mais variado.
Nesse jogo implacável de números, a IA é o que permite aos maiores investidores acompanhar o ritmo. À medida que as ferramentas generativas e assistidas por IA passaram da adoção inicial para a prática padrão no último ano, os anunciantes que já tinham volume para justificar o teste de mais variações agora também contam com as ferramentas para produzi-las nessa escala e mensurá-las de maneira eficaz para uma otimização rápida.
Todo profissional de marketing deveria fazer o mesmo: é difícil encontrar um verdadeiro criativo de sucesso, mas a única forma de encontrá-lo é continuar testando um conjunto amplo e constantemente atualizado de variações, bem como analisar o conteúdo de maneira granular e eficiente para extrair insights do enorme volume de dados.
A próxima seção mostra exatamente por que esse volume importa: o investimento se concentra em uma pequena parcela de criativos de sucesso. Então, quanto mais variações forem testadas, maiores as chances de encontrar a próxima.
Média de variações de criativos por aplicativo por UA spend *
Os anúncios em vídeo de gaming concentram o investimento em uma parcela de sucesso cada vez menor
Esses gráficos classificam todas as variações de criativos por investimento e mostram, em cada ponto de corte desse ranking, qual é a participação no investimento total dos criativos até determinado ponto. Em todos os formatos e verticais, somente os 2% de criativos com melhor performance já representam cerca de metade de todo o investimento ou mais; entre os 10% de melhor performance, essa participação ultrapassa 75%. Os 90% restantes dos criativos dividem a pequena parcela que sobra.
Gaming é a mais concentrada das duas verticais em vídeo e está ampliando ainda mais essa vantagem: os 2% de criativos com melhor performance passaram de 53,5% do investimento no 1º trimestre de 2025 para 60,7% no 2º trimestre de 2026. Isso representa um crescimento mais acentuado do que o avanço de non-gaming, de 44,1% para 49,1% no mesmo período. É possível que as campanhas de gaming apostem mais em um número menor de criativos já comprovados depois que um criativo de sucesso é identificado, já que mecânicas e ganchos específicos nem sempre funcionam em diferentes variações.
A divisão mais interessante aparece entre os formatos dentro de gaming: enquanto os 2% de criativos com melhor performance em vídeo continuam crescendo, a participação dos 2% de melhor performance em imagem está diminuindo, de 51,5% no 1º trimestre de 2025 para 46,6% no 2º trimestre de 2026. Non-gaming não apresenta essa mesma divergência: a participação dos top 2% de criativos em vídeo e em imagem cresceu no mesmo ritmo ao longo do período. Podemos ver que os criativos em imagem de gaming estão distribuindo o investimento entre um conjunto um pouco mais amplo de variações, enquanto os vídeos continuam concentrando cada vez mais o investimento em menos criativos de sucesso.
Essa concentração é o argumento prático a favor de uma produção constante de criativos. Se apenas 2% a 10% das variações acabam concentrando a grande maioria do investimento, a maior parte dos testes tende a falhar, e não há como saber de antemão qual vai funcionar. A única forma de encontrar essa pequena parcela de criativos de sucesso é criar um processo capaz de produzir continuamente um amplo conjunto de criativos e depois analisá-los e colocá-los em prática com eficiência.
Parcela acumulada do investimento por % de variações de criativos
Jogos de puzzle e lifestyle: o tema “benefícios” lidera, enquanto “prova social” domina os vídeos
Ao analisar o “principal argumento de venda”, vemos que “benefícios” lidera em todos os canais, tanto em vídeo quanto em imagem, com cerca de 47% a 61% do investimento. Isso está alinhado com o gênero: jogos casuais e de lifestyle costumam vender melhor pelo resultado que entregam (alívio, progresso, domínio) do que por uma lista de funcionalidades, então “benefícios” parece a aposta mais segura independentemente do canal.
O “ângulo principal de filmagem” também tende a ser “na altura dos olhos” em todos os casos, chegando a 64% nos criativos em imagem da categoria de pesquisa e redes sociais. Essa é uma perspectiva natural e fácil de identificar, que se adapta melhor a uma audiência casual do que um ângulo mais estilizado. “Close-up” é o único ângulo que realmente ganha espaço especificamente nos criativos em imagem, chegando a 30% do investimento nas ad networks, contra menos de 2% em vídeos. Por isso, vale a pena testar essa opção mesmo enquanto “na altura dos olhos” mantém a liderança.
“Prova social” é um caso interessante: “alta” predomina nos vídeos, com ampla vantagem e participação de 56% a 69% do investimento entre os canais, mas quase não aparece nas imagens; nas DSPs, essa participação é de apenas 3,2%, enquanto “baixa” assume a liderança, chegando a 80%. É possível que um depoimento, a quantidade de avaliações ou um indicativo como “usado por milhões” precise de movimento ou de mais tempo na tela para transmitir a mensagem, e que uma imagem estática simplesmente não tenha espaço suficiente para apresentar esses elementos.
Os demais criativos de sucesso são menos dependentes do formato. O “estilo visual” é predominantemente “animado” em todos os casos, representando de 70% a 93% do investimento, dependendo do canal e do formato. O “tipo de gancho”, um conceito exclusivo do vídeo (já que uma imagem estática não tem um momento inicial), divide sua maior participação entre os ganchos “problema” e “gameplay”, mas não de maneira equilibrada: a categoria de pesquisa e redes sociais apresenta maior ênfase em “gameplay” como gancho (24,5%), enquanto ad networks e DSPs dão mais ênfase a “problema” (29% e 27,9%, respectivamente). Isso sugere que os canais algorítmicos podem ter identificado que apresentar um ponto de dor logo de início gera melhores resultados do que começar pelo próprio loop.
O “tipo de CTA” tende a ser “jogue agora” em todos os casos, embora a liderança seja menor nas imagens, em que uma chamada que exige menos comprometimento, (como “participar”) conquista uma participação relevante na categoria de pesquisa e redes sociais (17,7%). Isso é mais adequado a um formato que recebe apenas um olhar rápido, em vez da atenção prolongada proporcionada pelo vídeo.
Parcela de ad spend em jogos de puzzle e lifestyle por tipo de mídia
Exemplos de criativos de puzzle e lifestyle
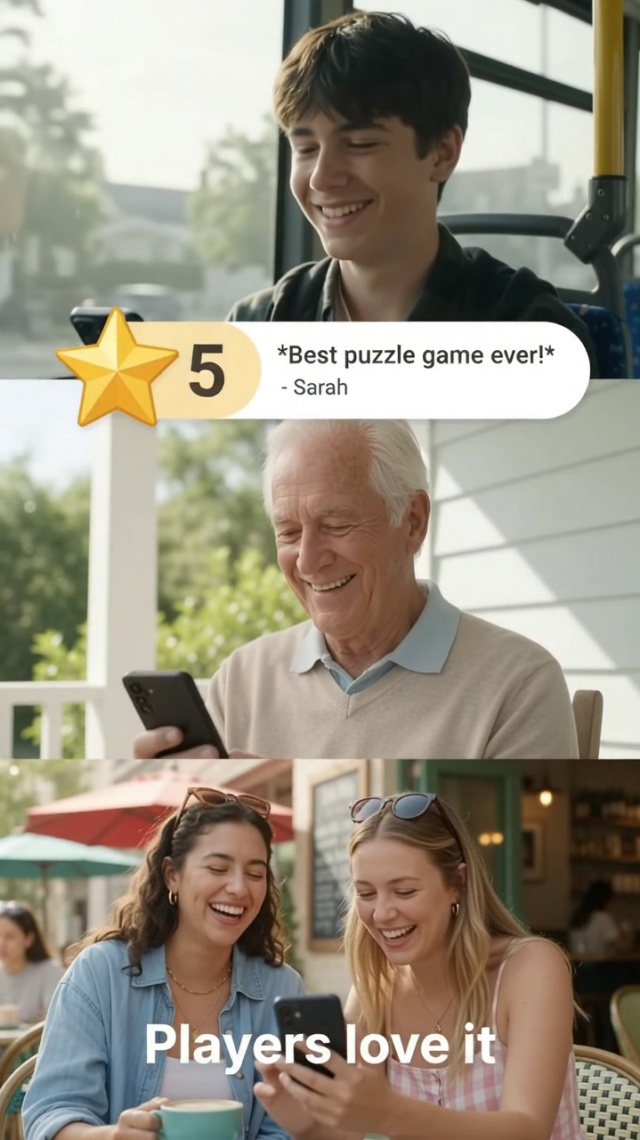
Ênfase em prova social = alta
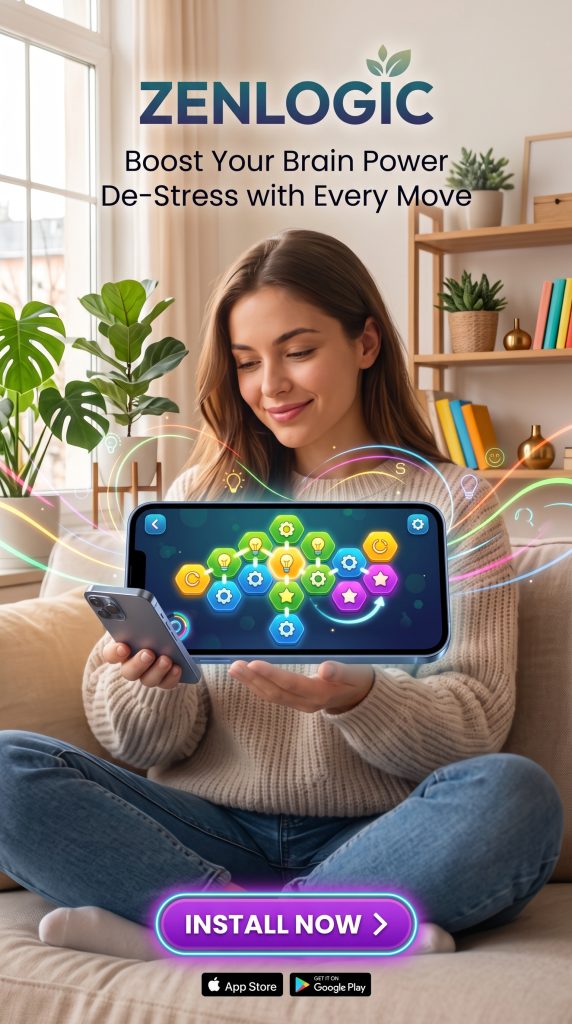
Principal argumento de venda = benefício
Jogos de ação e estratégia: “empolgante” predomina nos vídeos, mas nas DSPs, “dramático” tem mais sucesso nas imagens
O “tom do criativo” mostra uma inversão clara em um único canal: “empolgante” lidera nos vídeos em todos os canais, mas o tom de mais sucesso em imagens nas DSPs é “dramático” (54,1% contra 45,9% de “empolgante”). Nessa vertical, esse é o único caso em que o vídeo e a imagem de sucesso no mesmo canal são valores totalmente diferentes.
A “abordagem de conteúdo” mostra a divisão mais acentuada entre formatos: os vídeos apostam em “gameplay”, chegando a 47,9% do investimento das ad networks, enquanto as imagens dão ênfase para “promocional”, alcançando 46,5% do investimento das DSPs em imagens e 38,5% de pesquisa e redes sociais.
O “principal argumento de venda” é a disputa mais equilibrada dessa vertical: “benefício” e “funcionalidade” ficam muito próximos em todos os canais e nos dois formatos, representando cerca de 42% a 45% cada um nos vídeos. Isso representa uma diferença significativa em relação a verticais mais orientadas por benefícios, o que sugere que a audiência de jogos de ação e estratégia responde quase tão bem a um destaque de funcionalidade quanto a um apelo emocional. Por isso, não há uma abordagem padrão segura na qual apostar sem antes testar as duas opções.
A “motivação do jogador” reforça esse mesmo padrão específico por canal. Nos vídeos, “progressão” se destaca tanto na categoria de pesquisa e redes sociais quanto nas ad networks, embora as DSPs prefiram “adrenalina” (34,8%). Nas imagens, “progressão” segue na liderança em pesquisa e redes sociais e nas DSPs, mas a principal motivação nas ad networks passa a ser “adrenalina”, com 62,6%. Isso representa mais que o dobro da sua participação nos vídeos, de 25,2%. É possível que uma imagem estática funcione melhor quando aposta em um único estímulo de forte impacto emocional, em vez de tentar transmitir uma sensação de progressão, que geralmente exige movimento para ficar clara.
Parcela de ad spend em jogos de ação e estratégia por tipo de mídia
Exemplos de criativos de ação e estratégia
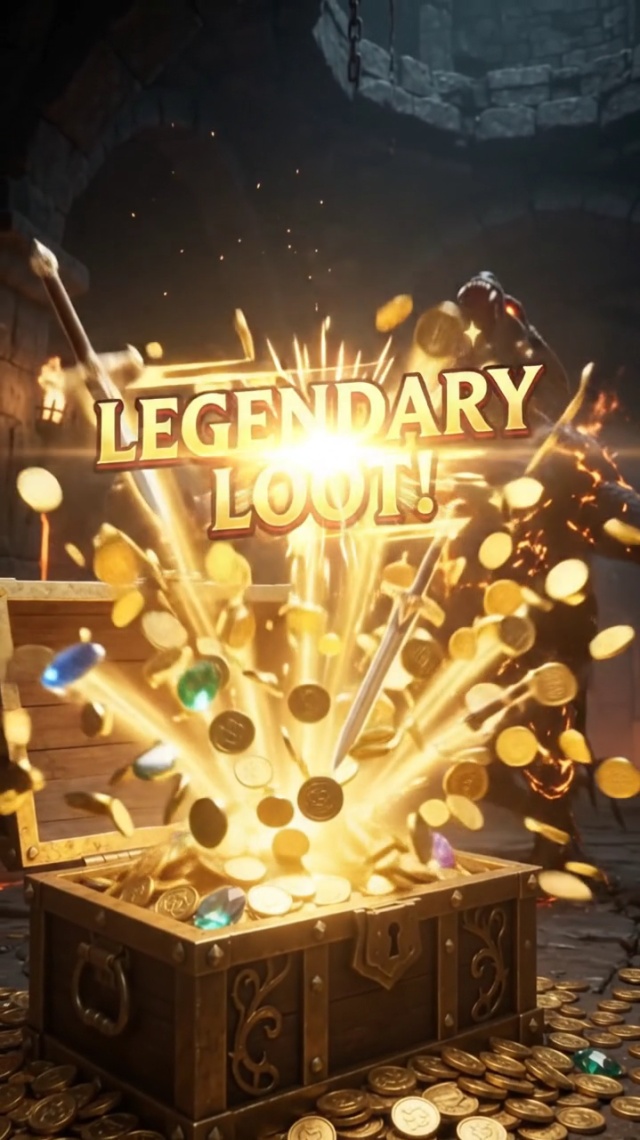
Tom do criativo = empolgante
Motivação do jogador = progressão
Jogos de cassino: o cenário de vitória domina “resultado de gameplay” nos vídeos
“Resultado de gameplay” tende fortemente a “vitória”: 83,2% do investimento em vídeo nas ad networks e 58,6% em pesquisa e redes sociais. As DSPs são a exceção: “nenhum resultado” lidera com 59,7%, contra 40,3% de “vitória”. “Derrota” quase não aparece em lugar nenhum, chegando a apenas 4,4% e desaparecendo completamente nos outros dois canais.
“Urgência do CTA” apresenta a diferença mais evidente entre os formatos: a urgência “alta” já lidera em todos os canais nos vídeos (55–64%); nas imagens, chega perto da saturação, com 92,9% do investimento em pesquisa e redes sociais e 87,4% nas DSPs. É possível que a urgência seja mais fácil de vender quando não há cenas de gameplay que competem pela atenção. Sendo assim, o anúncio aposta mais em estimular o clique.
“Estilo visual” tende a ser “animado” em todos os canais dessa vertical, mas as ad networks são uma exceção nos vídeos, com 64,3%, contra 81% a 85% nos outros dois canais. Enquanto isso “misto” (animação e cenas ao vivo) fica com o restante da participação (35,7%). Essa diferença praticamente desaparece nas imagens, em que a participação de “animado” em pesquisa e redes sociais sobe para 93,3%. Isso sugere que a abordagem de estilo misto é um experimento específico para vídeos, em vez de algo adotado nos dois formatos.
“Tom do criativo” mostra uma divergência semelhante em pesquisa e redes sociais: enquanto ad networks e DSPs concentram-se quase totalmente em “empolgante” nos vídeos (85–87%), pesquisa e redes sociais atribui uma parcela relevante a “cômico” (33%), quase igualando sua própria parcela em “empolgante” (62,3%). Nas imagens, pesquisa e redes sociais volta a se aproximar de “empolgante” (78,9%) e “alegre” fica com o restante. Sendo assim, o tom cômico parece funcionar melhor com movimento.
“Motivação do jogador” gera a mudança mais expressiva especificamente nas DSPs: “adrenalina” lidera o investimento em vídeos (46,5%), mas “progressão” assume a liderança nas imagens (80,2%). É possível que uma cena em movimento transmita melhor a emoção de uma grande vitória, enquanto uma imagem estática seja mais eficaz para retratar a jornada rumo a essa grande vitória.
Parcela do ad spend em cassino por tipo de mídia
Exemplos de criativos de cassino
Resultado do gameplay = vitória
Urgência do CTA = alta
Jogos de esportes e corrida: a “urgência do CTA” nos vídeos em pesquisa e redes sociais é “alta” (65%), mas as ad networks preferem “média”
A “urgência do CTA” revela um caso raro em que dois canais divergem quanto ao próprio vídeo: a urgência predominante em pesquisa e redes sociais é “alta” (65%), mas o investimento das ad networks em vídeos favorece a urgência “média” (52,4% contra 46,4%). Os posicionamentos das ad networks, que costumam ter um alcance maior, parecem exigir um sinal de urgência mais sutil do que os inventários mais segmentados de pesquisa e redes sociais.
O “tom do criativo” prioriza fortemente “empolgante” em todos os canais: 69,3% do investimento em vídeos para pesquisa e redes sociais e 60,6% para as ad networks. A liderança aumenta nas imagens, chegando a 80,5% em pesquisa e redes sociais. “Cômico” ganha participação significativa nos vídeos, especialmente nas ad networks (21,8% contra 10,4% em pesquisa e redes sociais), mas essa diferença entre canais não se mantém quando o formato muda para um frame estático, em que as opções voltam a se concentrar em torno de “empolgante”.
Para a “motivação do jogador” em vídeos, as ad networks demonstram uma clara preferência por “competição” (32,8% contra 21% de “adrenalina”). Enquanto isso, a audiência dos vídeos de pesquisa e redes sociais fica dividida entre as duas: 25,9% para “adrenalina” e 24,1% para “competição”. Quando o formato muda para imagem, esse empate se desfaz: o investimento de pesquisa e redes sociais passa a favorecer “competição” (33,9%), ampliando a vantagem sobre “adrenalina” (29,1%). Ao que tudo indica, “adrenalina” depende de uma sensação de movimento que somente os vídeos conseguem transmitir, enquanto uma imagem estática transmite mais a ideia de um desafio direto, frente a frente.
Parcela do ad spend em esportes e corrida por tipo de mídia
Exemplos de criativos de esportes e corrida
Motivação do jogador = competição
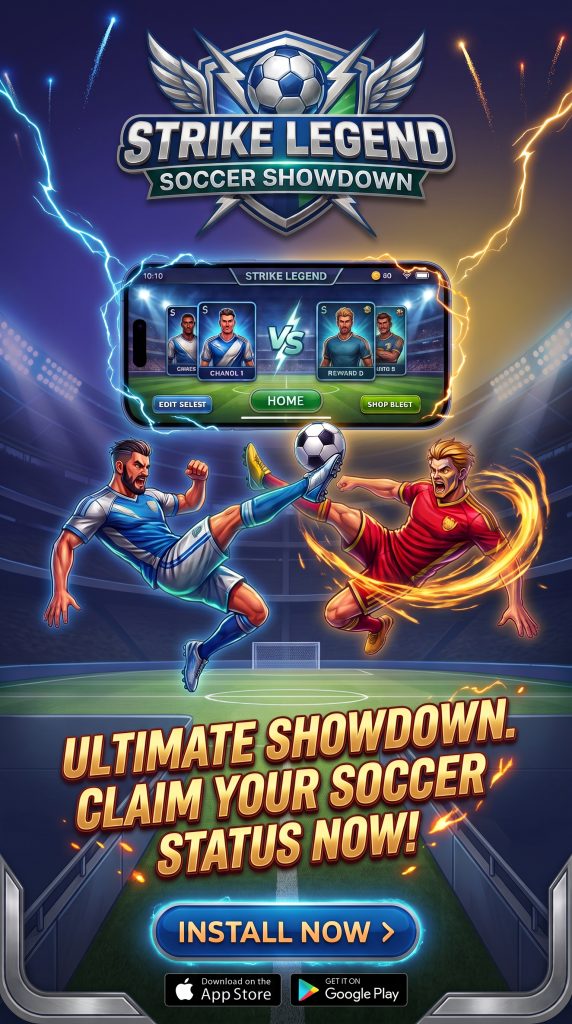
Tom do criativo = empolgante
Apps de finanças: gancho com tom “informativo” lidera nos vídeos, ultrapassando “empolgante”
O “tom do gancho” se destaca pelo que prioriza: “informativo” lidera nos vídeos tanto em pesquisa e redes sociais (35,9%) quanto nas DSPs (56,3%), ultrapassando “empolgante”, que normalmente lidera esse atributo em outras verticais. A audiência de finanças parece responder melhor a um gancho que priorize o conteúdo, em vez de apostar no impacto.
A “abordagem do conteúdo” foge do padrão observado na maioria das outras verticais: “foco em funcionalidades” se destaca tanto em vídeos quanto em imagens, e nos dois canais, ao contrário da mudança de preferência entre formatos observada em quase todos os outros casos. Sua participação aumenta ligeiramente, passando de 40,8% do investimento em vídeos de pesquisa e redes sociais para 43,2% em imagens. Os compradores da vertical de finanças parecem preferir uma comunicação com foco nas funcionalidades, independentemente do formato. Essa é uma aposta criativa mais segura do que na maioria dos outros mercados.
O “gatilho emocional” mostra a maior diferença entre canais nessa vertical: as DSPs concentram impressionantes 83,2% do investimento em vídeo apenas na “antecipação”, enquanto a categoria de pesquisa e redes sociais distribui esse investimento de uma forma mais equilibrada entre “antecipação”, “confiança”, “frustração” e “felicidade”. Uma explicação é que a compra mais algorítmica das DSPs favorece um único gatilho emocional comprovado assim que ele começa a gerar conversões, enquanto a audiência de pesquisa e redes sociais ainda responde a uma variedade maior de abordagens.
O “incentivo de CTA” nos vídeos varia conforme o canal: as DSPs apostam fortemente em “recompensa” (50%), enquanto os canais de pesquisa e redes sociais preferem “desconto” (28,5%). Nesse grupo, “recompensa” tem pouca representatividade entre as principais opções (13,7%). Em imagens, essa diferença aumenta ainda mais: o “desconto” em pesquisa e redes sociais subiu para 36,7%, enquanto “recompensa” caiu para apenas 9,1%. Parece que um desconto direto é uma oferta mais fácil de comunicar, exigindo menos comprometimento em um anúncio estático do que uma recompensa, que pode precisar de mais contexto para ser compreendida.
Parcela do ad spend em finanças por tipo de mídia
Exemplos de criativos de finanças
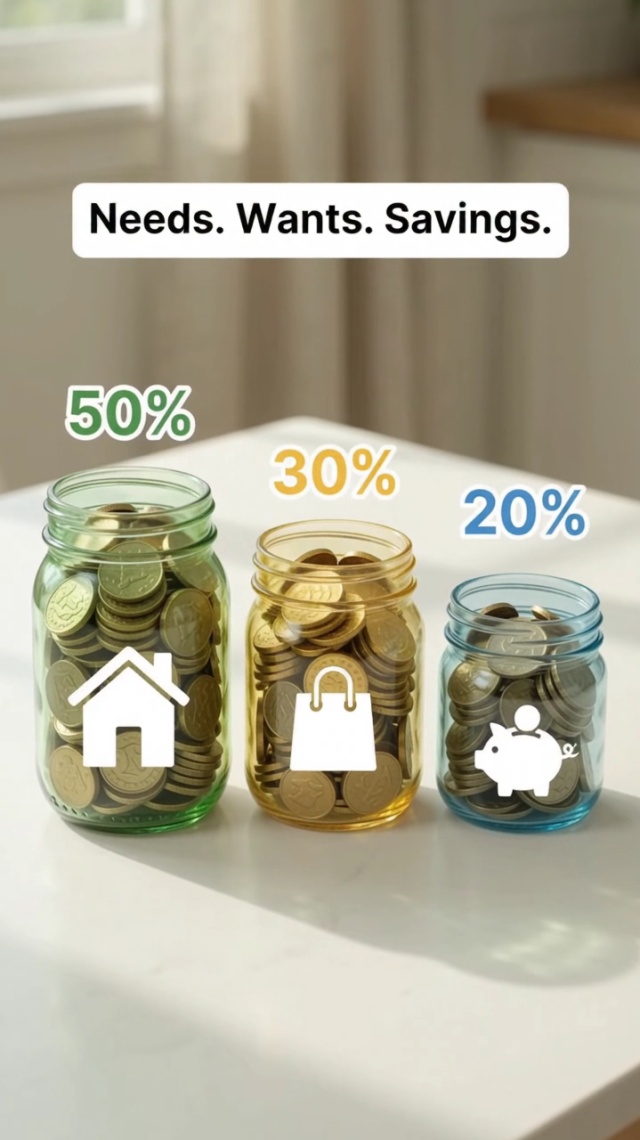
Abordagem de conteúdo = foco em funcionalidades
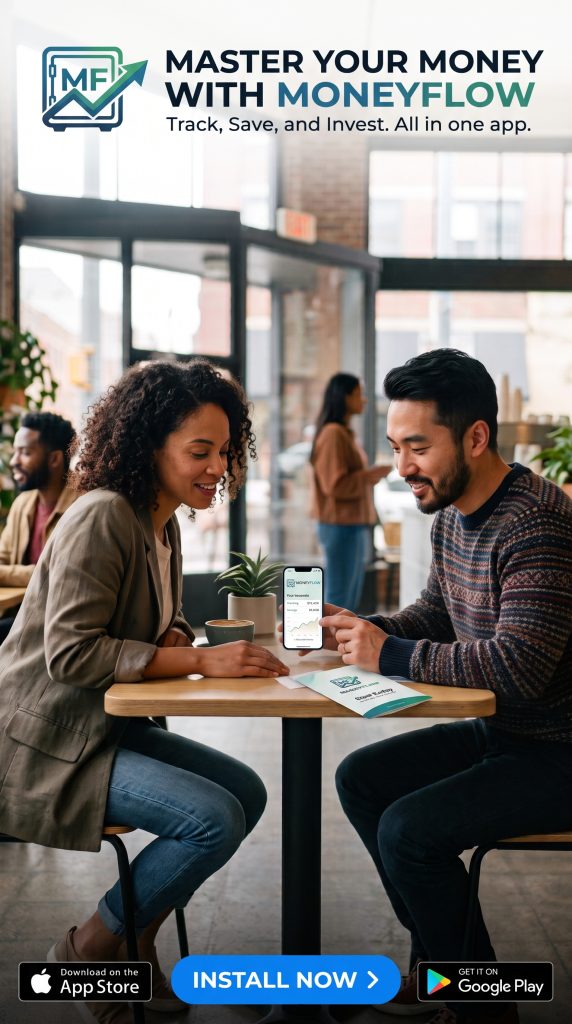
Ângulo principal de filmagem = altura dos olhos
Apps de compras: “indicado por usuários” lidera nos vídeos e “promocional” domina nas imagens
A “abordagem de conteúdo” mostra uma inversão clara: “indicado por usuários” lidera nos vídeos com 38,1% do investimento, pouco à frente de “foco em funcionalidades” (32,1%), mas esse valor não aparece em destaque nas imagens. Nas imagens, quem assume a liderança é “promocional”, chegando a 47,7%. Parece que uma abordagem baseada em depoimentos funciona melhor em vídeos (que oferecem mais tempo e contexto), enquanto anúncios estáticos favorecem uma comunicação mais direta, com foco na oferta.
O “tipo de CTA” passa de um cenário fragmentado nos vídeos, em que “baixar” lidera por uma pequena margem (29,2%), para um resultado claro nas imagens: “compre agora” salta de apenas 6,4% do investimento nos vídeos para 67,8% nas imagens, tornando-se o principal CTA quando o formato muda para um frame estático. Parece que um CTA direto e voltado à conversão funciona melhor como uma chamada única e imediata do que quando divide a atenção com outras opções em um vídeo.
A “prova social” apresenta a inversão mais acentuada entre todos os atributos desse dashboard: a ênfase em “alta” concentra 84,9% do investimento nos vídeos, mas “baixa” predomina com 70,1% nas imagens, enquanto “alta” cai para apenas 29,9%. Claramente, o que faz um depoimento ou a quantidade de avaliações funcionar nos vídeos não tem o mesmo efeito em uma imagem estática.
Parcela do ad spend em compras por tipo de mídia
Exemplos de criativos de compras
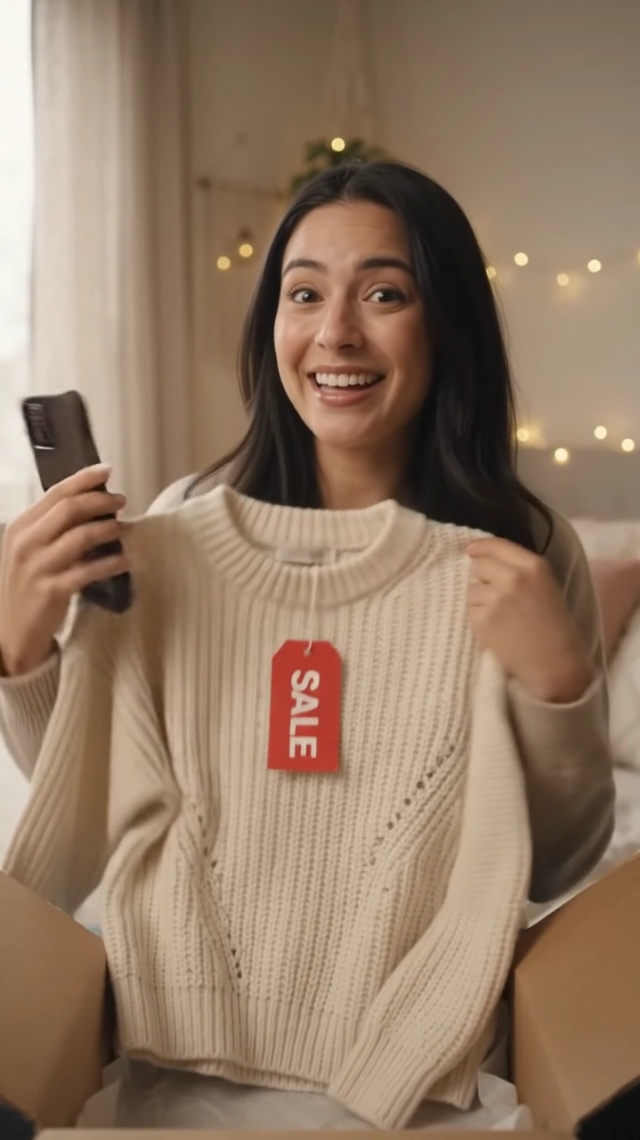
Tipo de CTA = compre agora
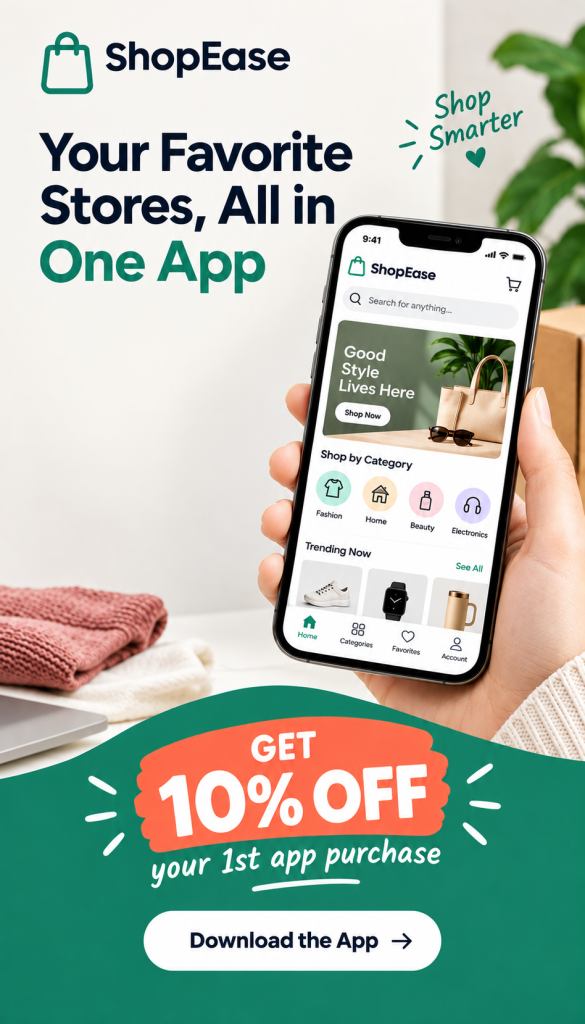
Incentivo do CTA = recompensa
Apps de mídia e entretenimento: UGC predomina nos vídeos e criativos mais sofisticados com CTAs mais sutis se destacam nas imagens
Em mídia e entretenimento, a distribuição se concentra quase inteiramente em pesquisa e redes sociais. Portanto, todas as comparações são feitas dentro desse único canal, e não entre vários canais. “Tem UGC” apresenta a inversão mais clara dos dados: o conteúdo com UGC lidera nos vídeos, concentrando 90,8% do investimento classificado como “TRUE”, mas o cenário se inverte nas imagens: 68,3% do investimento é classificado como “FALSE”. Parece que um vídeo mais espontâneo, em UGC, transmite autenticidade em movimento, enquanto um frame estático se beneficia de uma estética mais clara e elaborada.
O “tipo de animação” conta uma história parecida, mas mais sutil: “sem animação” já supera “estilizado” nos vídeos (51,5% vs. 47,2%) e essa vantagem aumenta nas imagens, chegando a 65,4%. Uma estética mais natural, com imagens reais e sem estilização, parece funcionar melhor do que animações nessa vertical, sobretudo em formatos estáticos.
O “tipo de áudio do gancho” completa o cenário nos vídeos: “música” lidera com 40,9%, logo à frente de “voiceover” (30,1%) e “efeitos sonoros”, em uma distribuição mais equilibrada entre as três opções do que nos casos anteriores.
O “tipo de CTA” apresenta a inversão mais acentuada entre as três: “baixar” domina nos vídeos (49,6% do investimento), mas não lidera nas imagens. Nesse caso, “começar” assume a liderança, crescendo de apenas 12% nos vídeos para 38% nas imagens, enquanto “participar” mantém uma proporção semelhante nos dois formatos. O download direto parece ser um pedido mais fácil de atender depois que a audiência já assistiu ao vídeo, enquanto uma imagem estática aposta em um convite mais suave e aberto a interpretações.
Parcela do ad spend em mídia e entretenimento por tipo de mídia
Exemplos de criativos de mídia e entretenimento
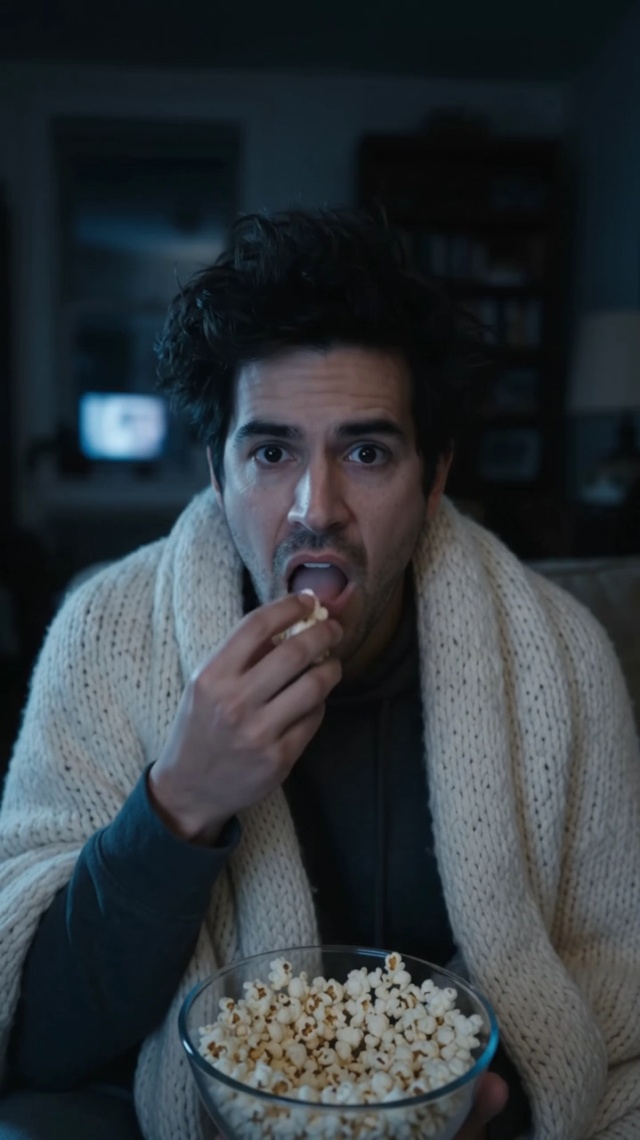
Possui UGC = TRUE
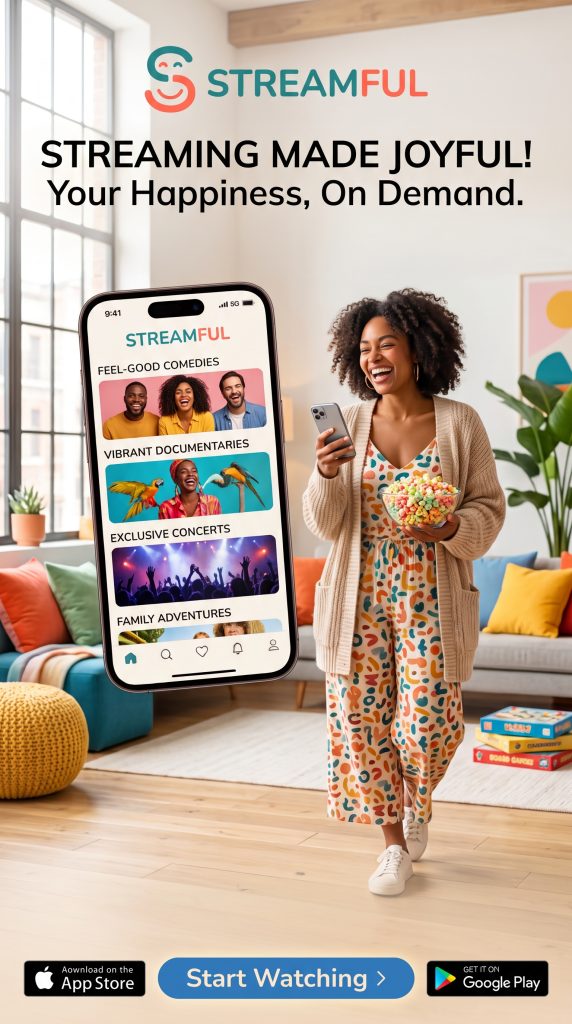
Tom do criativo = alegre
Apps de software: o principal CTA de pesquisa e redes sociais é “comece agora”, enquanto ad networks favorecem “baixar”
O “tipo de CTA” mostra um caso raro em que os canais divergem quanto ao uso do próprio vídeo: o principal CTA de pesquisa e redes sociais é “comece agora” (46,1%), enquanto o investimento das ad networks em vídeos favorece “baixar” (48,4%). Nas imagens, o botão “comece agora” da categoria de pesquisa e redes sociais amplia ainda mais a liderança, chegando a 65,5% do investimento. Parece que um CTA mais amplo e menos específico funciona melhor depois que a audiência já assistiu a um vídeo com a explicação do que o aplicativo faz.
O “tipo de áudio do gancho” fica praticamente empatado na categoria de pesquisa e redes sociais, em que “música” (42,6%) e “voiceover” (39,6%) aparecem quase no mesmo nível. Já o investimento das ad networks em vídeos favorece mais claramente “música” (48,1%), com “efeitos sonoros” em segundo lugar (33,3%). Uma possível explicação é que os anúncios de maior alcance das ad networks favoreçam ganchos que não dependem de linguagem, enquanto a audiência mais segmentada de pesquisa e redes sociais também permite o uso de uma abertura falada.
O “tipo de gancho” aposta ainda mais em uma abordagem única do que na maioria das outras verticais: “problema” representa 68,6% do investimento em vídeos, bem à frente de “pergunta” (18,5%). Ao que tudo indica, a proposta de valor de software funciona melhor quando destaca um problema específico logo de início, em vez de usar um gancho baseado na curiosidade ou em uma demonstração.
O “estilo visual” é responsável por um dos destaques mais incomuns no dashboard: o estilo “misto” concentra 70,7% do investimento em vídeos, bem à frente de “filmagens reais” (23,9%) e “animações” (5,4%). Essa é uma predominância raramente observada em outros contextos. No caso das imagens, o cenário se inverte totalmente: “animações” salta para 64,2%, enquanto “misto” recua para 11,5%. Ao que parece, um vídeo híbrido (composto por várias cenas) mantém a demonstração de um software mais dinâmica, sem os custos de uma animação completa. Já uma imagem estática exige uma abordagem ilustrativa mais elaborada para prender a atenção por si só.
Parcela do ad spend em software por tipo de mídia
Exemplos de criativos de software
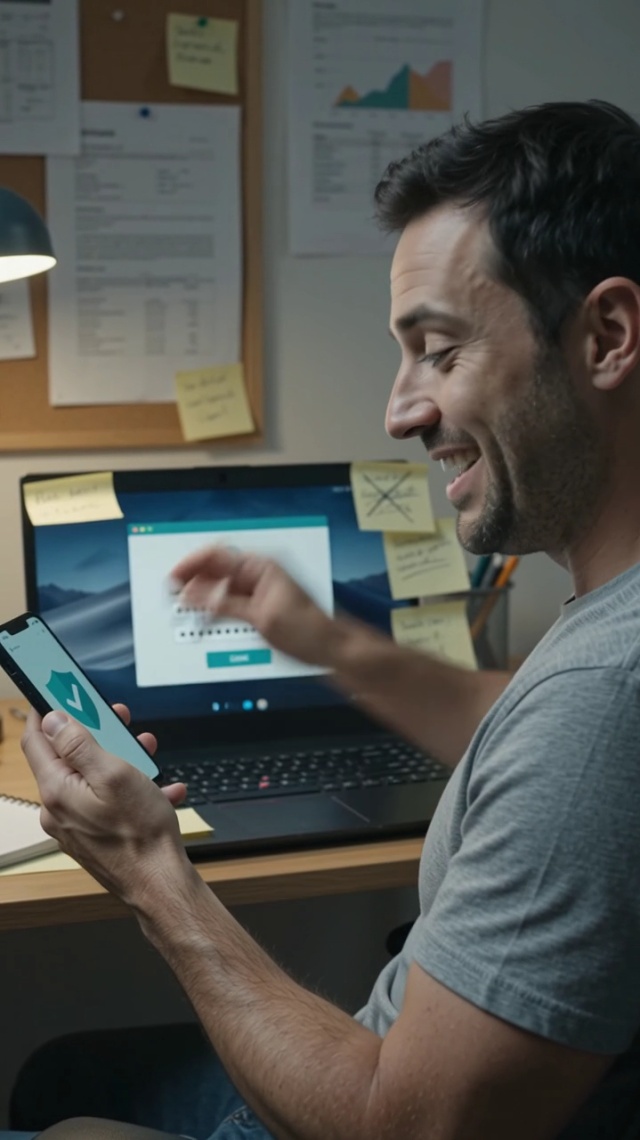
Tipo de gancho = problema
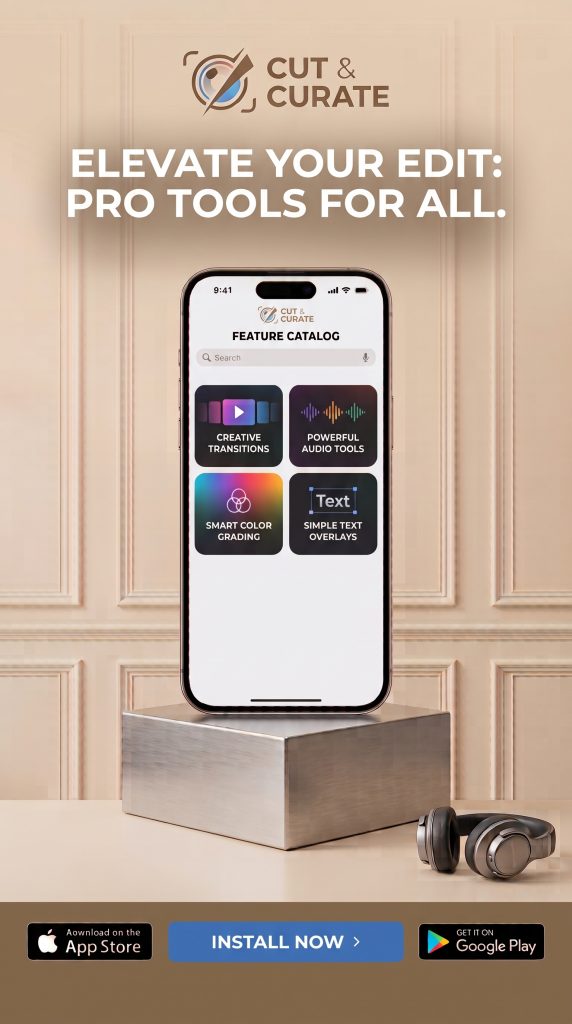
Abordagem de conteúdo = foco em funcionalidades
Apps de alimentos e bebidas: “benefício”, “conveniência” e “preço” dividem o protagonismo como “principal argumento de venda”
“Principal argumento de venda” mostra a disputa mais equilibrada entre três opções no dashboard: “benefício” (33,5%), “conveniência” (32,5%) e “preço” (27%) apresentam diferenças de poucos pontos percentuais nos vídeos, e esse equilíbrio também se mantém nas imagens. Ao contrário da maioria das outras verticais, não há um padrão predominante em que se possa confiar, independentemente do formato.
A “abordagem de conteúdo” começa com uma disputa bastante acirrada nos vídeos: “promocional” fica ligeiramente à frente de “narrativo” (21%), “foco em funcionalidades” (20,3%) e “indicado por usuários” (18,8%), com diferenças de apenas alguns pontos percentuais e sem um destaque claro. Nas imagens, essa diferença diminui drasticamente: “promocional” assume a liderança, concentrando 54,1% do investimento. Aparentemente, uma imagem estática favorece a escolha de uma única oferta clara e objetiva, enquanto um vídeo oferece tempo suficiente para dar destaque a diferentes argumentos de venda.
O “estilo visual” escolhe uma oferta que raramente lidera em outros casos: “filmagens reais” concentra 75,7% do investimento nos vídeos, registrando a maior predominância de um único atributo nessa vertical. O estilo também mantém a liderança nas imagens, embora sua participação caia para 58,7% à medida que “misto” ganha espaço significativo (30%). Ao que tudo indica, imagens reais de alimentos e bebidas (sem estilização) têm mais apelo do que abordagens animadas ou estilizadas. Essa é uma tendência que não acontece na maioria das outras categorias.
Parcela do ad spend em alimentos e bebidas por tipo de mídia
Exemplos de criativos de alimentos e bebidas
Principal argumento de venda = conveniência
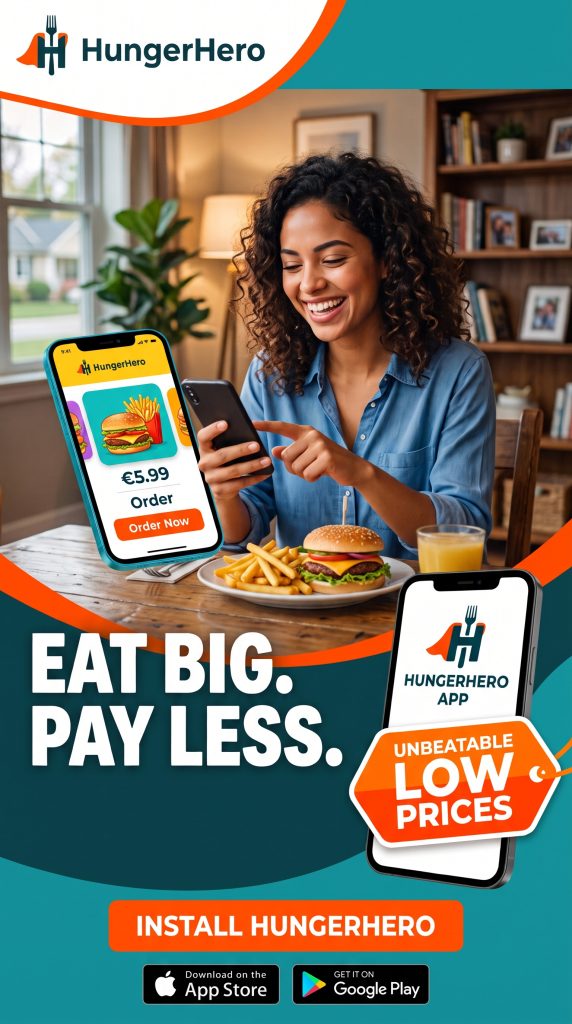
Principal argumento de venda = preço
Apps de viagens e turismo: “foco em funcionalidades” lidera nos vídeos com 39%, mas “promocional” domina as imagens com 56%
A “abordagem de conteúdo” apresenta uma inversão semelhante: “foco em funcionalidades” lidera nos vídeos, com 39,3%. Já nas imagens, “promocional” assume o protagonismo, mais do que dobrando a participação e alcançando 56,4% do investimento, enquanto “foco em funcionalidades” recua para 22%. Uma imagem estática parece favorecer uma oferta direta, em vez de uma lista de funcionalidades, que podem ser apresentadas com mais detalhes nos vídeos.
Na categoria “principal argumento de venda”, ocorre uma inversão completa: “benefício” lidera por uma pequena margem nos vídeos, com 37,3% contra 32,7% de “preço”. Já nas imagens, “preço” assume a liderança, alcançando 47,2% do investimento, enquanto “benefício” recua para 24,3%. Uma imagem estática parece funcionar melhor quando destaca um número concreto, em vez de um benefício emocional, que precisa de mais espaço para gerar impacto.
O “tom do gancho” escolhe um líder diferente da maioria das outras verticais: “alegre” domina o investimento em vídeos com 28,5%, à frente de “empolgante” (20,3%) e “dramático” (15,6%). Isso indica um tom inicial mais leve do que o padrão observado em outros casos, nos quais “empolgante” costuma liderar.
O “incentivo de CTA” se concentra fortemente em “desconto” nos vídeos, que representa 76,8% do investimento e também se mantém na liderança nas imagens. Essa também é a opção que predomina nas imagens (com 62,4% do investimento), enquanto “oferta por tempo limitado” ganha espaço nesse formato, passando de 8,7% nos vídeos para 27,6% nas imagens. O desconto parece ser a escolha mais segura nessa vertical, independentemente do formato, embora um incentivo secundário ganhe mais espaço nas imagens estáticas.
Parcela do ad spend em viagens e turismo por tipo de mídia
Exemplos de criativos de viagens e turismo
Incentivo do CTA = desconto
Tom do criativo = empolgante
A média de criativos entre os anunciantes com investimento acima de US$ 7 milhões cresceu 46% neste ano, enquanto os anunciantes de menor escala quase não apresentaram mudanças. O uso de IA na produção e na análise de criativos é, em grande parte, o que explica essa diferença. Anunciantes que não dispõem de orçamentos elevados devem explorar ferramentas de IA para gerar variações de criativos e manter um volume de testes competitivo, em vez de considerar que o ritmo dos testes é determinado pelo nível de investimento.
Em praticamente todas as verticais analisadas neste relatório, o atributo criativo que apresenta a melhor performance nos vídeos não é o mesmo que se destaca nas imagens estáticas. Avalie os dois formatos separadamente, sem presumir que a estratégia de sucesso funcionará para ambos, e reserve tempo de teste para cada um de maneira independente.
Os top 2% de criativos em vídeo agora concentram 61% do investimento, acima dos 53% de um ano atrás, enquanto a participação dos top 2% em imagens caiu de 51,5% para 46,6% no mesmo período. Por isso, aprofundar as análises é essencial para alcançar bons resultados, especialmente em vídeos.
Um único atributo pode alterar significativamente a participação no investimento. Por isso, mensurar a performance de cada elemento individual, e não apenas do anúncio, é mais importante do que nunca. À medida que o volume de criativos cresce, mais dados significam mais ruído, e não necessariamente mais clareza. A visão completa só aparece ao identificar quais elementos combinados resultam em um criativo de sucesso.
As análises por atributo ao longo deste relatório mostram que tanto os elementos superficiais, como o texto do CTA e o estilo visual, quanto os fatores psicológicos mais profundos, como os gatilhos emocionais e as motivações dos jogadores, podem influenciar significativamente a performance.
Os anúncios em vídeo e imagens estáticas deste relatório foram criados com o auxílio de ferramentas de IA exclusivamente para fins ilustrativos. Eles não retratam fielmente nenhuma pessoa, lugar ou acontecimento real, mas são obras originais geradas por inteligência artificial com base em descrições textuais. Qualquer semelhança com indivíduos reais, vivos ou falecidos, ou com locais específicos é coincidência. O conteúdo não implica endosso, associação ou vínculo com quaisquer pessoas físicas ou entidades, salvo quando expressamente indicado.


