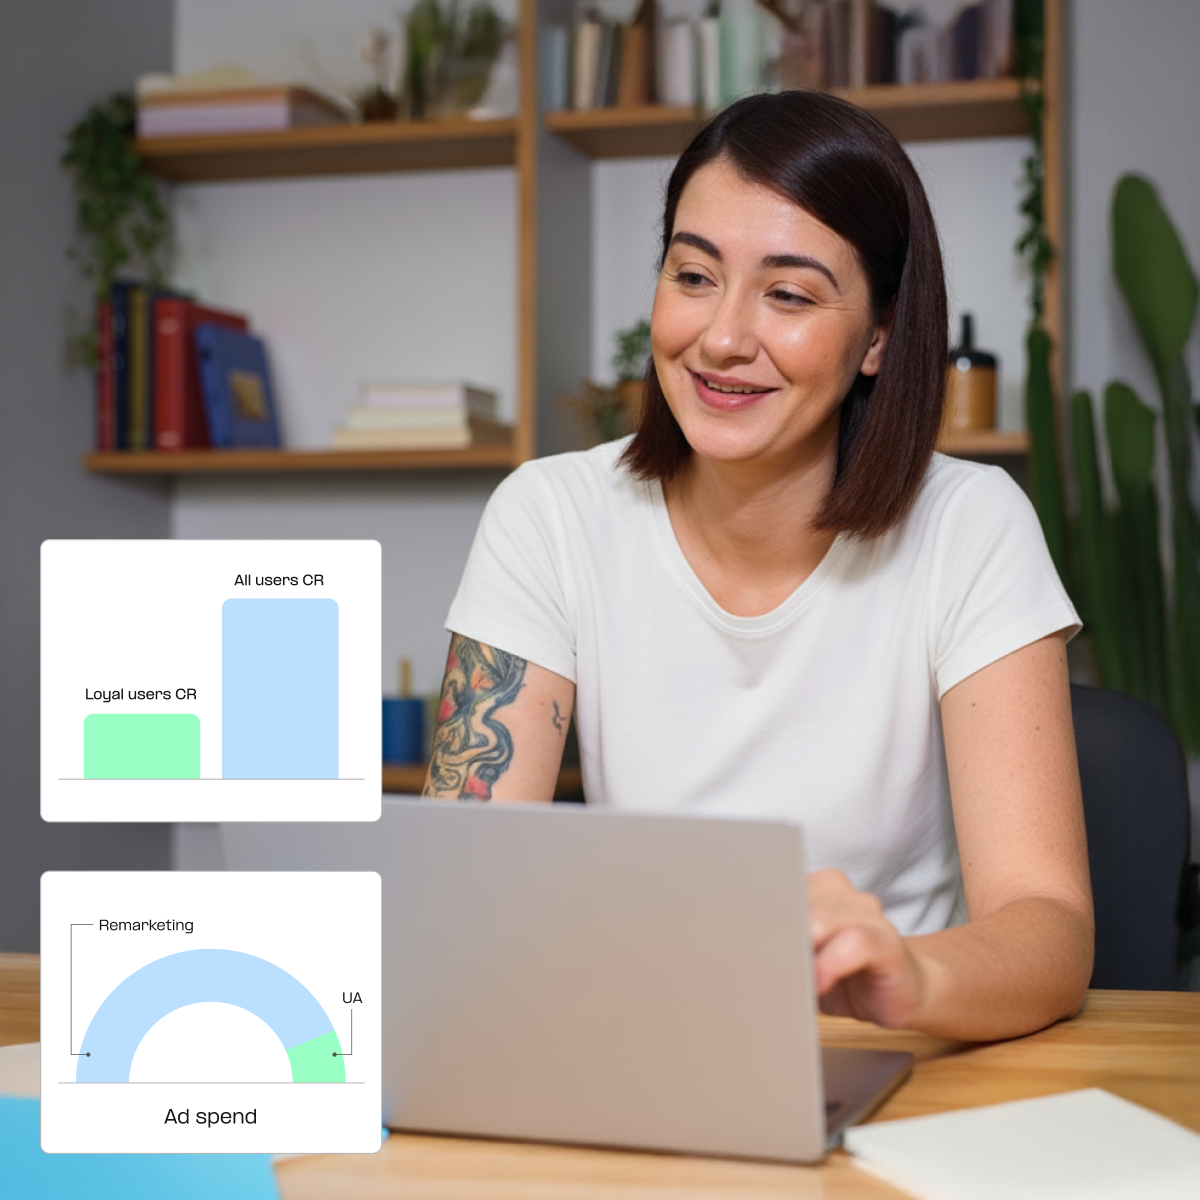
231 % Conversion-Uplift durch Remarketing auf US-Android – Maßnahme steigert Android-Kaufdaten global 50 % stärker als auf iOS
40 % Anstieg des Consumer-Spend-Shares auf Android in Deutschland, während Indien trotz führendem Install-Wachstum verliert
2x Anstieg des iOS-Install-Frauds in Frankreich und Großbritannien, obwohl Betrugsraten global um 34 % sanken
Re-Engagement erreicht neuen Höchststand, während User Acquisition rückläufig ist
Das Playbook von E-Commerce-Marketern basierte jahrelang auf derselben Annahme: Wachstum bedeutet neue Nutzer. Mehr Spend für Acquisition, den Top-of-Funnel erweitern, einen prozentualen Anteil in Käufer konvertieren – und von vorn. Dieses Modell hat sich grundlegend verändert.
Über alle in diesem Report analysierten Märkte und Plattformen hinweg wird der Top-of-Funnel schmaler. Bezahle Installs sind flächendeckend rückläufig – nicht, weil die Nachfrage nach E-Commerce-Apps nachlässt, sondern weil Kosten und Komplexität der Neukundengewinnung ein Niveau erreicht haben, bei dem reine UA-Strategien kaum noch verlässliche Returns liefern. Eine hohe Marktsättigung in etablierten Märkten macht jeden inkrementellen Install teurer. Zudem haben geopolitische Verwerfungen, allen voran die zollbedingten Auswirkungen auf die Aktivitäten chinesischer Advertiser in den USA, Budgets in Milliardenhöhe zwischen den Regionen neu verteilt – in einer Dynamik, die in keinem Jahresplan vorgesehen war.
Die Reaktion des Marktes fiel eindeutig und nahezu universell aus: Marketing-Budgets werden von der Neukundengewinnung hin zur Re-Aktivierung bestehender Nutzer verlagert. Remarketing dominiert die E-Commerce-Ad-Budgets auf beiden Plattformen mittlerweile mit deutlichem Abstand – und die Conversion-Daten bestätigen diesen Schritt. Markt für Markt liefern Re-Engagement-Kampagnen messbaren Mehrwert. Diese Entwicklung ist kein vorübergehender Trend, sondern ein struktureller Wandel.
Dieser Shift wirft jedoch neue Fragen auf: Wenn der Wachstumsmotor nun darauf angewiesen ist, mehr Wert aus bestehenden Nutzersegmenten zu schöpfen – welche Märkte konvertieren Engagement tatsächlich in Revenue, und welche generieren lediglich Volumen ohne kommerziellen Return? Die Antwort variiert stark je nach Region und Plattform. Die Kluft zwischen Install-Growth und Consumer Spend gehört zu den wichtigsten Dynamiken in diesem Datensatz.
Gleichzeitig gerät die technische Infrastruktur unter Druck. Ad Fraud verlagert sich zunehmend auf den hochwertigsten Traffic. Die Attribution-Komplexität steigt, da Re-Engagement-Mechaniken neue Hürden bei der Performance-Messung schaffen. AI-gestützte Analytics sind zwar im Arbeitsalltag etabliert, werden von den meisten Teams jedoch primär für den Datenabruf statt für tiefergehende Problem-Diagnosen genutzt. Für Marketer, die das Q4-Geschäft 2026 planen, ist dieser Unterschied entscheidend: Eine Remarketing-getriebene Strategie ist nur so gut wie die Datenbasis, auf der sie ruht.
Dieser Report deckt den Zeitraum von Oktober 2024 bis März 2026 ab und analysiert Ad Spend, Conversion-Trends, Consumer Revenue, Nutzerverhalten, Web-to-App-Funnel, Fraud Rates sowie die Nutzung von AI-Analytics in über 13 Märkten auf beiden führenden Mobile-Plattformen.
*Alle Ergebnisse basieren auf vollständig anonymisierten und aggregierten Daten. Um die statistische Validität zu gewährleisten, folgen wir strengen Volumenschwellenwerten und Methodiken und präsentieren Daten nur, wenn diese Bedingungen erfüllt sind.

„Die Customer Journey von Discovery über Purchase bis hin zu Loyalty konzentriert sich darauf, für jeden Konsumenten basierend auf den verfügbaren Signalen die optimale Surface für den nächsten Schritt zu wählen. Das bedeutet: Kanäle wie CTV, Social Media und Creator Content gezielt für die Demand Generation zu nutzen – kombiniert mit nahtlosen, klaren Pathways direkt in die Web- oder App-Umgebung.“
Chinas iOS-Abkühlung strukturiert UA-Spend neu, während Indien 2025 Android übernimmt
Für Marketer, die das Q4-Geschäft 2026 planen, zeigt der Vorjahresvergleich für das vierte Quartal: Global verzeichnete der iOS-User-Acquisition-Ad-Spend von Q4 2024 auf Q4 2025 einen leichten Rückgang von 5 %, während Android ein leichtes Plus von 5 % verzeichnete.
Die USA zeichnen ein anderes Bild: Nach einem massiven Budget-Peak durch chinesische E-Commerce-Retailer im Vorjahr fielen die gesamten iOS-Investitionen im Q4 im Jahresvergleich um 57 %, während Android um 23 % nachgab. Beides spiegelt die zollbedingten Auswirkungen auf die Aktivitäten chinesischer Advertiser wider, die Mitte des Jahres einsetzten. Der Kontrast zu anderen Märkten ist frappierend: Indiens Android-UA wuchs von Q4 zu Q4 um 63 % – das stärkste Wachstum aller analysierten Märkte, da indische Advertiser die Lücke der chinesischen Plattformen füllten.
Brasiliens iOS-Spend legte im selben Zeitraum um 36 % zu, was auf eine anhaltende iOS-UA-Dynamik in Lateinamerika mit Blick auf die Holiday Season 2026 hindeutet. Frankreich schnitt als schwächster europäischer iOS-Markt ab (-31 % Q4-zu-Q4), während Deutschland und Großbritannien mit jeweils -11 % näher am globalen Durchschnitt lagen.
Der Q1-Vergleich verstärkt diesen Trend: Global sank iOS von Q1 2025 auf Q1 2026 um 51 %, während Android um 17 % nachgab. In den USA fiel iOS im Vergleich Q1-zu-Q1 um 69 %, da chinesische Anbieter ihre iOS-Budgets in den USA auch Anfang 2026 weiter reduzierten. Zum Kontext des Mitte 2025 beobachteten Budget-Spikes: Zollbedingter Druck veranlasste chinesische Apps dazu, Teile ihrer Budgets aus den USA nach Westeuropa zu verlagern. Laut unserem State of E-Commerce 2025 Report sprang der iOS-UA-Spend in Deutschland von Januar bis Mai 2025 im Jahresvergleich um 170 % an, während er sich in Frankreich mehr als verdoppelte. Der globale iOS-Peak im April/Mai 2025 war folglich das Ergebnis dieser Budget-Rotation und kein Anzeichen für ein breites iOS-Wachstum.
Unterdessen lösten indische Brands chinesische Marktbegleiter als dominierende Quelle für Android-UA-Spend ab: Indiens Anteil wuchs um 60 %, während Chinas Anteil um 25 % sank. Auf iOS ging Chinas Share um 28 % zurück, während der Anteil von Anbietern mit US-Hauptsitz um 74 % stieg und sich der britische Share mehr als verdoppelte. Trotz dieses Rückgangs hielten chinesische Apps im zweiten Analysezeitraum (Okt. 2025 bis März 2026) immer noch 53 % des iOS-UA-Spends. Die Wettbewerbsdynamik auf iOS hat sich somit zwar verschoben, ist aber nicht grundlegend verändert.
Ein wichtiger Unterschied: Während chinesische Brands aggressive UA-Kampagnen in globalen Märkten fahren, investieren Brands mit Hauptsitz in Indien überwiegend im Heimatmarkt. Das Wachstum Indiens beim Android-HQ-Share spiegelt somit primär die starke inländische Nachfrage wider und keine internationale Expansion.
Die Plattform-Asymmetrie beim UA-Spend ist strukturell und marktspezifisch. Englischsprachige westliche Märkte sind klar iOS-dominiert: Die USA und Großbritannien liegen bei 84–85 % iOS-Share am UA-Spend, Japan folgt dicht dahinter mit 79 %. Kontinentaleuropa zeigt ein ähnliches Bild, wenn auch etwas moderater: Frankreich kommt auf 69 %, Deutschland auf 67 %. In den Emerging Markets kehrt sich dieses Bild drastisch um: Indien allokiert 89 % des UA-Spends auf Android, Brasilien 65 % und Mexiko 62 %.
User Acquisition Ad Spend Trend (normalisiert)
UA Ad Spend Split nach Plattform
UA Ad Spend Split nach Top-Märkten
UA Ad Spend Split nach Unternehmenssitz (HQ)
Remarketing-Spend im Q4 springt um 53 % auf iOS und 37 % auf Android an
Global verzeichnete der Android-Remarketing-Spend von Q4 2024 auf Q4 2025 ein Plus von 37 %, während iOS sogar um 53 % zulegte. Beide Entwicklungen zeigten sich flächendeckend: In 10 von 13 analysierten Märkten wuchs das Android-Remarketing im Q4-Vergleich, auf iOS zogen sogar 12 von 13 Märkten an. Frankreich war der einzige Markt mit Rückgängen auf beiden Plattformen. Die USA bildeten die wesentliche Ausnahme auf Android (-19 % Q4-zu-Q4), während der iOS-Remarketing-Spend im selben Zeitraum um 30 % stieg.
Indien stach als klarer Wachstumsführer hervor: Android legte im Vorjahresvergleich des vierten Quartals um 207 % zu, iOS um 287 %. Großbritannien wuchs auf beiden Plattformen stabil (Android +27 %, iOS +26 %). Für Marketer, die die Holiday Season 2026 planen, ist die Breite dieser Q4-Entwicklung entscheidend: Die Re-Engagement-Budgets stiegen über fast alle Regionen hinweg, was zeigt, dass Advertiser im Peak-Geschäft verstärkt auf ihre bestehende Nutzerbasis setzen.
Der Q1-Vergleich verdeutlicht eine noch stärkere iOS-Dynamik. Global wuchs das iOS-Remarketing von Q1 2025 auf Q1 2026 um 75 % – getragen von breiten Zuwächsen in den Märkten: Die USA legten um 58 % zu, Deutschland um 66 %, Frankreich um 47 %, Spanien um 105 %, Brasilien um 162 %, Mexiko um 64 % und Südkorea um 64 %. Das ist ein starkes und konsistentes Signal über Märkte mit sehr unterschiedlichen Profilen hinweg.
Ein anderes Bild zeichnet sich bei Android im Q1 ab: Das globale Plus von 38 % wurde fast ausschließlich von Indien (+390 %) und Indonesien (+96 %) getrieben, während die meisten anderen Märkte rückläufig waren. In den USA, Deutschland, Frankreich, Spanien, Brasilien und Mexiko sank Android, während iOS im selben Zeitraum zulegte. Dies deutet darauf hin, dass Marketer in diesen Regionen ihre Re-Engagement-Budgets gezielt in Richtung iOS umschichten, statt Spends pauschal zu kürzen.
Blickt man auf die Headquarter-Ebene, sprang der Android-Remarketing-Share indischer Brands zwischen den beiden Zeiträumen von 17 % auf 48 %, während China von 41 % auf 19 % fiel – ein noch drastischerer Shift als bei der User Acquisition. Auf iOS baute China seinen Anteil von 43 % auf 50 % aus, während der Anteil von US-Headquarters von 31 % auf 17 % nachgab. Dies lässt darauf schließen, dass chinesische Apps die Re-Aktivierung bestehender iOS-Nutzer priorisierten, selbst als sie die Budgets für die Neukundengewinnung drosselten.
Die Plattform-Asymmetrie spiegelt das Bild der UA wider, zeigt jedoch eine noch deutlichere iOS-Dominanz: Großbritannien allokiert 90 % des Remarketing-Spends auf iOS, die USA 84 % und Deutschland 70 %. In den Emerging Markets dreht sich dieses Verhältnis um: Indien verteilt 78 % auf Android, Südkorea 79 %. Japan teilt den Remarketing-Spend exakt 50/50 auf – ein bemerkenswerter Kontrast zum sonst stark iOS-lastigen UA-Verhalten im Land.
Remarketing Ad Spend Trend (normalisiert)
Remarketing Ad Spend Split nach Plattform
Remarketing Ad Spend Split nach Top-Märkten
Remarketing Ad Spend Split nach Unternehmenssitz (HQ)
Remarketing dominiert den Ad Spend, während der UA-Anteil auf beiden Plattformen schrumpft
Der Android-UA-Share sank von 22 % im Q4 2024 auf 17 % im Q4 2025 – im Gegenzug stieg der Remarketing-Anteil von 78 % auf 83 %. Auf iOS fiel der UA-Share von 17 % auf 11 %, während Remarketing die Differenz aufholte und im Q4 2025 89 % des gesamten iOS-Ad-Spends erreichte.
Der Q1-Vergleich verdeutlicht, dass sich dieser Shift weiter beschleunigt: Der Android-UA-Share brach im Vergleich Q1-zu-Q1 um 42 % ein (von 26 % auf 15 %), während Remarketing auf 85 % kletterte. Auf iOS fällt die Dynamik noch drastischer aus: Der UA-Anteil fiel von 23 % auf gerade einmal 8 %. Das bedeutet, dass Remarketing im Q1 2026 global 92 % des gesamten iOS-Ad-Spends ausmacht.
Für Marketer, die das Q4-Geschäft 2026 planen, ist dies ein klares Signal: Re-Engagement bleibt auf iOS mit weitem Abstand die dominante Maßnahme und wächst auch auf Android rasant. Advertiser setzen im Vorfeld des Peak-Geschäfts primär darauf, ihre bestehende Nutzerbasis zu konvertieren, anstatt sie kostenintensiv zu erweitern.
Dieses Muster zeigt sich in fast allen Regionen, jedoch mit marktspezifischen Nuancen: In Deutschland stieg das iOS-Remarketing im Q4 2025 auf 85 % des gesamten iOS-Spends (nach 77 % im Vorjahr). Frankreich bildet die Ausnahme: Hier wuchs der Android-UA-Share im Q4-Vergleich um 18 %, was darauf hindeutet, dass französische Advertiser dem Trend trotzen und weiterhin gezielt in die Neukundengewinnung auf Android investieren. Auch die USA verzeichneten ein Plus beim Android-UA-Share von 10 %, während iOS-Remarketing mit 89 % weiterhin klar dominierte.
Anteil des Ad Spends nach Marketing-Maßnahme
Paid Installs sinken flächendeckend, während iOS-Remarketing-Conversions in allen Märkten zulegen
Auf iOS und Android führten identische Rückgänge bei den Paid Installs zu völlig gegensätzlichen Entwicklungen bei den Remarketing-Conversions. Beim Blick auf beide Datensätze zeigt sich ein klares Muster: Auf iOS sanken die Paid Installs in 16 von 21 Märkten – dennoch legten die Remarketing-Conversions in ausnahmslos jedem dieser 16 Märkte im selben Zeitraum zu. Die Paid Installs gingen zurück, während das Re-Engagement besser konvertierte.
Hierbei handelt es sich nicht um isolierte Einzelfälle. Dieser Trend hielt ohne Ausnahme über extrem unterschiedliche Märkte hinweg an: in den USA (-37 % Paid Installs, +15 % Remarketing), Deutschland (-48 % Paid Installs, +53 % Remarketing), Spanien (-58 % Paid Installs, +73 % Remarketing) und den VAE (-73 % Paid Installs, +126 % Remarketing). Die Konsequenz für die Strategieplanung 2026 ist eindeutig: Auf iOS wurde die Neukundengewinnung schwieriger und teurer, während Re-Engagement verlässlich Performance lieferte – und Advertiser haben ihre Allokation entsprechend angepasst.
Android zeichnet eine geografisch gespaltene Dynamik, die in isolierten Betrachtungen oft untergeht. In neun Hauptmärkten – den USA, Deutschland, Frankreich, Spanien, Italien, Australien, Brasilien, Mexiko und den Philippinen – gingen sowohl die Paid Installs als auch die Remarketing-Conversions gleichzeitig zurück. In diesen Märkten schrumpfte der gesamte Performance-Marketing-Funnel und nicht nur die User Acquisition.
Im Gegensatz dazu verzeichneten acht andere Märkte zwar sinkende Paid Installs, aber steigende Remarketing-Conversions: die Ukraine (+86 % Remarketing trotz -6 % Paid Installs), Indonesien (+62 % / -26 %) und die VAE (+46 % / -47 %). Dies zeigt, dass Re-Engagement-Budgets dort selbst bei rückläufiger Akquise stabil blieben und konvertierten. Diese zwei Gruppen zeigen eine klare geografische Verteilung: Die doppelte Kontraktion konzentriert sich auf westliche Märkte, während die Re-Engagement-Resilienz vor allem in Emerging Markets und im Nahen Osten zu beobachten ist.
Indien ist der einzige Markt im Datensatz, der in allen vier Dimensionen zulegen konnte: Android Paid Installs (+66 %), Android Remarketing Conversions (+119 %), iOS Paid Installs (+71 %) und iOS Remarketing Conversions (+75 %). Damit ist Indien der einzige Markt in diesem Analysezeitraum mit uneingeschränktem Wachstum auf allen Ebenen.
Veränderung der Conversions im Jahresvergleich in % (Okt. 25–März 26 vs. Okt. 24–März 25)
Deutschland verzeichnet starkes Plus beim Consumer-Spend-Anteil auf beiden Plattformen, während Indien und Saudi-Arabien nachgeben
Die Entwicklung des Consumer-Spend-Anteils im Vergleich der beiden Zeiträume (Okt. 24–März 25 vs. Okt. 25–März 26) bringt ganz andere Gewinner und Verlierer hervor als die reinen Ad-Spend-Daten. Deutschland schnitt auf beiden Plattformen als größter Gewinner ab: Der Consumer-Spend-Share auf Android wuchs um 40 % (von 6,7 % auf 9,4 %) und auf iOS um 22 % (von 7,8 % auf 9,5 %). Damit entwickelte sich Deutschland zum Markt mit der konstantesten Performance Steigerung im gesamten Datensatz.
Auch Großbritannien legte auf beiden Plattformen zu – um 14 % auf Android und 17 % auf iOS. Dadurch zog Großbritannien auf iOS an Japan vorbei und sicherte sich im zweiten Analysezeitraum den dritten Platz unter den größten iOS-Märkten gemessen am Consumer Spend. Beide Länder sind kaufkräftige Märkte, in denen Konsumenten verstärkt In-App-Käufe tätigen – was auf einen strukturellen Shift hin zur App als bevorzugtem Commerce-Kanal in Westeuropa hindeutet.
Indiens Development beim Consumer Spend steht im deutlichen Kontrast zu den starken Zahlen bei Installs und Remarketing. Trotz Spitzenplätzen beim Wachstum der Paid Installs und bei den Remarketing-Conversion-Volumina verlor Indien auf beiden Plattformen an Share (-14 % auf Android, -19 % auf iOS). Dieses Muster lässt darauf schließen, dass das hohe Install-Wachstum in Indien zwar ein großes Nutzert hisbringt, diese jedoch nicht in gleichem Maße zu zahlenden Kunden konvertieren – oder dass sich der Spend pro Nutzer durch die rasant expandierende User Base verwässert. Saudi-Arabien zeigte eine ähnliche Dynamik mit einem Minus von 35 % auf Android und 20 % auf iOS – eine bemerkenswerte Kontraktion für einen Markt, der üblicherweise eine hohe Zahlungsbereitschaft aufweist.
Brasilien behauptete in beiden Zeiträumen seine Position als führender Android-Markt beim Consumer Spend, verzeichnete jedoch einen Rückgang um 11 %, was auf ein leichtes Abflachen des Vorsprungs hindeutet. Auf iOS blieb der Share der USA über beide Zeiträume hinweg mit Punkt 15,2 % absolut unverändert: Die USA waren der einzige Markt, dessen Anteil exakt stabil blieb – ein klares Signal für eine stark verankerte, verlässliche Käuferbasis, die im relativen Marktvergleich weder wuchs noch schrumpfte.
Anteil des In-App-Kauf-Umsatzes nach Land
Südkorea führt bei der Käufer-Loyalität auf Android; Brasilien zeigt den schärfsten Plattform-Unterschied
Südkoreas Dominanz bei der Android-Käufer-Loyalität ist mit einer Loyal-Rate von 7,53 % gegenüber einem Gesamtdurchschnitt von knapp 4 % beachtlich – das ist fast das Doppelte des zweitplatzierten Marktes (Saudi-Arabien mit 5,09 %). Diese Lücke deutet auf einen strukturellen Unterschied in der Monetarisierung koreanischer E-Commerce-Apps hin: Getrieben wird diese Entwicklung vor allem durch stark gamifizierte Loyalitätsmechanismen und Subscription-First-Designs, die tief im koreanischen App-Ökosystem verankert sind. Großbritannien führt bei den Android-Regelkäufern („Regular Buyers“) mit 11,21 %, obwohl das Land eine kleinere absolute Nutzerbasis hat als Märkte wie Indien oder Brasilien. Das spricht für eine höhere Monetarisierungseffizienz pro Nutzer statt reiner Volumendominanz. Auf iOS führt Südafrika bei den loyalen Käufern mit 10,26 % – das ist der 2,2-fache Wert des eigenen Android-Ergebnisses. Dies legt nahe, dass iOS-Nutzer in Südafrika ein überproportional hochwertiges Segment im Vergleich zur breiteren Smartphone-Nutzerbasis des Landes darstellen.
Brasilien weist bei den Regelkäufern die schärfste Plattform-Kluft auf: 13,21 % auf iOS stehen 6,62 % auf Android gegenüber – ein Unterschied von fast dem Doppelten. Dies deckt sich mit der Beobachtung, dass iOS-Nutzer in Brasilien ein deutlich kaufkräftigeres Segment bilden als die breite Android-Basis, die den Markt volumenmäßig dominiert. Südafrika liegt mit 19,49 % auf iOS gegenüber 14,67 % auf Android an zweiter Stelle, wobei der Abstand hier geringer ausfällt. Südkorea kommt einer Parität am nächsten: 20,23 % Regelkäufer auf iOS stehen 16,79 % auf Android gegenüber – der geringste Spread unter den stark performenden Märkten, was auf ein einheitlicheres Kaufverhalten über beide Plattformen hinweg hindeutet.
Die USA und Brasilien befinden sich an den entgegengesetzten Enden des Marktgrößenspektrums, weisen aber dieselbe Eigenschaft auf: Beide rangieren am Ende der Liste hinsichtlich der Treuequote von Android Käufern (2,83 % bzw. 1,61 %). Für die USA könnte dies die schiere Reichweite der Nutzerbasis widerspiegeln, die die Loyalitätsraten schwächt; es könnte aber auch die schiere Menge an Apps widerspiegeln, die US-Verbrauchern zur Verfügung stehen, wo regelmäßige Käufer mehr Alternativen haben und weniger geneigt sind, ausgeben über eine einzige App zu bündeln.
Die USA und Brasilien befinden sich zwar an entgegengesetzten Enden des Marktgrößenspektrums, weisen jedoch dieselbe Eigenschaft auf: Beide rangieren bei der loyalen Android-Käuferrate am Ende der Skala (2,83 % bzw. 1,61 %). In den USA könnte dies zum einen an der enormen Größe der Nutzerbasis liegen, die die Loyalitätsraten verwässert; zum anderen spiegelt es das riesige App-Angebot für US-Konsumenten wider. Regelkäufer stehen hier deutlich mehr Alternativen gegenüber und konsolidieren ihren Spend seltener in einer einzelnen App. In Brasilien deutet der Wert hingegen auf eine geringere durchschnittliche Zahlungsbereitschaft in einem preissensiblen Umfeld hin. Auf iOS verdoppelt sich Brasiliens loyale Käuferrate jedoch mehr als deutlich auf 3,27 % – was erneut unterstreicht, dass der Plattform-Split in Brasilien nicht nur eine Frage des Volumens ist, sondern auf grundlegend unterschiedlichen Käuferprofilen basiert.
Käuferanteile nach Nutzertyp *
AI Usage Data: Retargeting treibt 27 % der Attribution-Fragen
Eine Analyse von über 8.000 englischsprachigen Anfragen an den AppsFlyer AI Assistant von knapp 400 E-Commerce-Brands zeigt: Performance-Daten und Kampagnenanalysen bilden den dominanten Use Case. Sie machen jede vierte klassifizierte Frage aus – mehr als doppelt so viel wie jedes andere Thema. Attribution und Measurement (9 %), Deep Linking und QR-Codes (8 %) sowie technische Anfragen und Datenzugriffe (8 %) komplettieren die Top-Kategorien, während Plattform-Navigation und Support mit 7 % dahinter liegen.
Aufschlüsselungen der größten Kategorie offenbaren ein klares Nutzungsspektrum: Fast die Hälfte (48 %) der Performance-Anfragen sind reine Quick-Answer-Requests – also voreingestellte Insight-Prompts und einfache Datenabrufe. Kanal- und Quellenanalysen machen 15 % aus, während Trendvergleiche und Deep Dives auf Kampagnenebene weitere 19 % beisteuern. Strategische und diagnostische Anfragen – darunter Anomalie-Erkennung, Ursachenanalysen und Optimierungsempfehlungen – stellen lediglich 4 % dar. Marketer nutzen den AI Assistant somit primär für unmittelbare, eindimensionale Fragen statt für mehrschichtige Analysen.
Innerhalb der Attribution konzentrieren sich die Anfragen auf zwei spezifische Bereiche: Retargeting und Re-Engagement-Mechaniken machen 27 % aller Attribution-Fragen aus und bilden damit das mit Abstand größte Einzelthema. Marketer versuchen vor allem zu verstehen, wo Retargeting-Events in Reports auftauchen und wie UA- und Re-Engagement-Views zueinander in Beziehung stehen. SKAN und iOS Privacy (ATT Consent, Conversion Values, Postback-Konfiguration) machen 16 % aus. Zusammen treiben diese beiden Themen 43 % aller Attributionsfragen. Das zeigt deutlich: Die Komplexität von Re-Engagement-Logiken und iOS-Datenschutzänderungen sorgt bei E-Commerce-Marketern für die größte Messungs-Reibung (Measurement Friction).
Blickt man darauf, worauf Marketer entlang des Funnels ihren Fokus legen, dominiert die Performance auf Kampagnenebene über UA und Remarketing hinweg mit 64 % der funnel-relevanten Anfragen. Monetarisierungsfragen (ROAS, Revenue, LTV, Kaufanalysen) machen 27 % aus, während Engagement und Retention (Sessions, DAU/MAU, Churn) nur 9 % repräsentieren. Dieser Gap spiegelt wider, wie E-Commerce-Marketer ihre Prioritäten setzen: Kampagnenoptimierung bestimmt den täglichen Arbeitsrhythmus, während Retention-Analysen entweder nachgelagert behandelt oder über andere Tools abgewickelt werden.
Hinsichtlich der Anfragen-Komplexität fallen 78 % der Queries in ein mittleres Segment: Nutzer beschreiben zwar genau, was sie suchen, formulieren ihre Fragen jedoch meist isoliert rund um eine einzelne Metrik oder Dimension. Etwa 12 % zeigen ein fortgeschrittenes analytisches Verständnis mit multivariablen Aufschlüsselungen, kausaler Logik oder entscheidungsorientierten Fragen. Die verbleibenden 11 % entfallen auf einfache Navigationshilfe oder Klicks auf vorgefertigte Prompts. Diese Verteilung macht deutlich: Die meisten Marketer verfügen über ein solides Plattform-Wissen, schöpfen das Potenzial des AI Assistant für vielschichtige, diagnostische Analysen jedoch noch nicht voll aus.
KI-Assistent-Fragen nach Kategorie *
Black Friday treibt iOS Web-to-App-Conversions auf das Doppelte des Basiswerts – während Indien zulegt und Brasilien nachgibt
Web-to-App – also das gezielte Leiten von Besuchern der eigenen Website zur App-Installation – zeigt einen klaren saisonalen Trend. Im E-Commerce ist dieser Kanal von großer Bedeutung: App-Nutzer weisen in der Regel eine höhere Kauffrequenz sowie einen höheren Lifetime Value (LTV) auf als reine Web-Nutzer. Die Conversion eines Web-Besuchers zu einem App-Nutzer gehört daher zu den effizientesten LTV-Treibern überhaupt.
Eine Web-to-App-Strategie deckt zudem Szenarien ab, in denen Nutzer eher über das Web gewonnen werden, da dort für den ersten Touchpoint keine App-Installation erforderlich ist. Mit anderen Worten: Web-to-App bietet das Beste aus beiden Welten in einer zunehmend omnichannel geprägten digitalen Realität.
Das deutlichste Signal im Datensatz zeigt sich im November: Die globalen iOS Web-to-App-Conversions sprangen pünktlich zu Black Friday und Cyber Monday um 66 % an. In den USA erreichten die iOS-Conversions im November fast das Doppelte des restlichen Jahresdurchschnitts (Baseline). Großbritannien folgte einem ganz ähnlichen Muster.
Besonders entscheidend: Dieser Peak im November ist fast ausschließlich eine iOS-Erfolgsgeschichte. Die globalen Android-Conversions lagen im November 2025 lediglich 11 % über ihrem Basiswert – nur ein Bruchteil des iOS-Uplifts. Das lässt darauf schließen, dass E-Commerce-Brands bei Web-to-App-Kampagnen im Peak-Geschäft massiv auf iOS setzen, da App-Nutzer dort höhere Conversion-Raten erzielen und einen deutlich höheren Kundenwert aufweisen.
Indien zeichnet ein anderes Bild: Die Android Web-to-App-Conversions stiegen kontinuierlich an. Der Durchschnitt im zweiten Halbjahr 2025 lag mehr als doppelt so hoch wie im ersten Halbjahr 2025. Dies spiegelt die rasant skalierende Web-to-App-Infrastruktur indischer E-Commerce-Player wider, die gezielt in den Ausbau ihrer App-Nutzerbasis investieren.
Brasilien entwickelte sich in die entgegengesetzte Richtung. Der November 2024 markierte dort noch den Höchststand, danach fielen beide Plattformen drastisch ab. Bis zum Q1 2026 lag der iOS-Durchschnitt weit unter dem Ausgangsniveau. Es scheint, dass brasilianische E-Commerce-Brands ihre Web-to-App-Investitionen nach einer ersten Push-Phase zurückgefahren haben – was auf Reallokationen von Budgets oder geringer als erwartete Conversion-Returns auf diesem Kanal hindeutet.
Web-to-App Install Trend nach Plattform (normalisiert)
Android-Nutzer brauchen mehr Überzeugungsarbeit: Remarketing steigert die CR auf Android um 50 % stärker als auf iOS
Dass Remarketing die Conversion Rate vom Install zum Kauf verbessert, ist zu erwarten. Was diese Daten jedoch offenbaren, ist das genaue Ausmaß dieses Uplifts – und wo die Plattform-Kluft am größten ist. Global gesehen konvertieren Remarketing-Kampagnen Nutzer mit einer um 118 % höheren Rate auf iOS und einer um 177 % höheren Rate auf Android zu Käufern im Vergleich zu Kampagnen ohne Remarketing. Dieser Android-Vorteil zeigt sich konstant über fast alle Märkte hinweg, unterscheidet sich jedoch stark in seiner Ausprägung, was auf grundlegend verschiedene Nutzerdynamiken je nach Plattform hindeutet.
Besonders aufschlussreich sind die Märkte mit den größten Unterschieden zwischen Android und iOS. In Brasilien steigert Remarketing die Android-Conversion-Rate um 211 %, auf iOS hingegen nur um 69 %. Südkorea zeigt ein ähnliches Muster mit 219 % auf Android gegenüber 101 % auf iOS. Die plausibelste Erklärung: iOS-Nutzer in diesen Märkten treffen bereits eine stärkere Vorauswahl (Self-Selection). Sie repräsentieren ein kleineres, kaufbereiteres Segment der Smartphone-Population, weshalb Remarketing einen geringeren inkrementellen Uplift bringt – schlicht weil die Basis-Kaufabsicht bereits höher ist. Die Android-Nutzerbasis in diesen Märkten ist hingegen viel größer und heterogener, sodass mehr Nutzer diesen zusätzlichen Touchpoint benötigen, um zu konvertieren.
Die USA stechen aus einem anderen Grund hervor: Sie verzeichnen mit 231 % den höchsten absoluten Android-Uplift im gesamten Datensatz – obwohl es sich um einen reifen Markt handelt, in dem iOS den E-Commerce dominiert. Das legt nahe, dass Android-Nutzer in den USA ohne gezieltes Re-Engagement deutlich schwerer zu konvertieren sind als ihre iOS-Pendants und dass Remarketing hier entscheidende Arbeit leistet, um diese Lücke zu schließen.
Indonesien und Mexiko bilden die beiden Ausnahmen von diesem Plattform-Muster. Indonesien verzeichnet auf beiden Plattformen einen nahezu identischen Uplift (181 % auf iOS vs. 183 % auf Android) und auch Mexiko zeigt sich ähnlich ausbalanciert (91 % vs. 95 %). Deutschland liegt ebenfalls nah beieinander (168 % auf iOS vs. 180 % auf Android). In diesen Märkten scheint das Kaufabsichtsprofil von iOS- und Android-Nutzern ähnlicher zu sein, was Remarketing unabhängig von der Plattform nahezu gleich wertvoll macht.
Remarketing-Uplift auf die Install-to-Purchase Conversion Rate *
Install Fraud sinkt in den meisten Märkten, steigt auf iOS in Frankreich und Großbritannien jedoch scharf an
Global betrachtet ging der Install Fraud im Vergleich von Q1 2025 zu Q1 2026 von 12,4 % auf 10,3 % auf Android und von 16,6 % auf 11,0 % auf iOS zurück – eine spürbare Verbesserung auf beiden Plattformen. Der globale Trend verdeckt jedoch eine deutliche Kluft auf Länderebene. In Indonesien, Südafrika und Saudi-Arabien haben sich die Fraud-Raten auf Android im selben Zeitraum mehr als halbiert. Dies deutet darauf hin, dass verbesserte Detection-Mechanismen und sauberere Traffic-Quellen in ehemals stärker betroffenen Märkten greifen. Der iOS-Fraud in Indien sank von 13,1 % auf nur noch 2,4 % – der stärkste Rückgang im gesamten Datensatz.
Der Gegentrend konzentriert sich auf iOS in Westeuropa: Der iOS-Fraud in Frankreich kletterte von 11,8 % im Q1 2025 auf 23,0 % im Q1 2026 – eine Beinahe-Verdopplung ohne Anzeichen einer Umkehr, da jedes Quartal höher lag als das vorherige. Auch in Großbritannien zog der iOS-Fraud kräftig an, von 11,4 % auf 20,0 %. Diese Märkte verzeichnen ein anhaltendes Wachstum bei gefälschten iOS-Installs, während sich der globale Durchschnitt verbessert. Dies lässt darauf schließen, dass Fraudster ihren Fokus gezielt auf höherwertigen iOS-Traffic in reifen Märkten verlagern, wo die CPIs hoch sind und sich der Ertrag pro gefälschtem Install besonders lohnt.
Aufgeschlüsselt nach Media-Type sticht das Affiliate-Marketing sowohl mit der höchsten Fraud-Rate als auch mit der schlechtesten Entwicklung hervor. Der Peak im Q4 2025 von 41,2 % fällt exakt mit der Hochphase der UA-Saison im Feiertagsgeschäft zusammen: E-Commerce-Advertiser skalieren ihre Affiliate-Spends für Black Friday und Weihnachten stark hoch, binden neue Netzwerke mit weniger Historie sowie lockeren Kontrollen ein und schaffen so ein optimales Zeitfenster für Fraud. Die partielle Erholung im Q1 2026 auf 35,6 % bestätigt zwar eine saisonale Komponente, der zugrunde liegende Basiswert stieg jedoch selbst außerhalb der Peak-Quartale von 27 % auf über 35 % an, was auf eine strukturelle Verschlechterung hindeutet.
Organischer Fraud zeigt eine entgegengesetzte Dynamik – er sank von 15,5 % auf 10,7 % –, die Auswirkungen sind jedoch schädlicher, als die reinen Zahlen vermuten lassen. Der organische Traffic dient Unternehmen als interne Benchmark für die Gesamtperformance. Wenn dieser durch gefälschte Installs verfälscht wird, die als organisch entdeckter Traffic getarnt werden, verzerrt das die Basis, an der alle anderen Kanäle gemessen werden. Am anderen Ende des Spektrums weisen Self-Reporting Networks (Google, Meta, TikTok, Apple, Snap) über den gesamten Zeitraum eine Fraud-Rate von lediglich 0,9 % auf – ihr geschlossenes Messsystem lässt deutlich weniger Spielraum für Attributionsmanipulationen.
App Install Fraud Rate nach Plattform
App Install Fraud Rate nach Media-Typ
- Die Daten in diesem Report zeigen, dass Remarketing mittlerweile den Großteil des iOS-E-Commerce-Ad-Spends für Apps ausmacht. Wie wirkt sich dieser Shift von der Neukundengewinnung hin zum Re-Engagement auf Kanäle außerhalb von Mobile Apps aus – insbesondere auf das Web, aber auch auf CTV oder Retail Media? Und wo sehen Sie die größten Lücken bei der Verknüpfung dieser Touchpoints durch Marketer?
- Auf iOS spiegelt der Wandel hin zum Remarketing eine grundlegende Veränderung wider, wie Performance-Budgets allokiert werden. Marketer bewegen sich weg von rein breit gestreuter Reichweite hin zu Ansätzen, die bewiesene Kaufabsichten mit der Erschließung neuer Käufergruppen kombinieren. Genau diese Marketer stützen sich verstärkt auf ihre eigenen First-Party-Zielgruppen, um Nutzer nicht nur in Apps, sondern kanalübergreifend im Web, auf CTV und über Retail Media wiedereinzubinden. Im Open Web wird dynamisches Display-Targeting zunehmend genutzt, um nutzungsstarke User zu Produkten oder Kategorien zurückzuführen, die sie bereits erkundet haben. Innerhalb von Händlerumgebungen übernehmen On-Site- und Retail-Media-Platzierungen genau dieselbe Aufgabe – nur noch näher am Point of Sale, indem sie Marken direkt mit kaufbereiten Shoppern vernetzen. Connected TV (CTV) wird dabei immer mehr zur verlängerten Werkbank dieser Maßnahmen: Es geht längst nicht mehr nur um Reichweite, sondern darum, E-Commerce-Signale für den Zielgruppenaufbau zu nutzen und anschließend präzise zu messen, ob diese Haushalte im Web oder in der App kaufen. CTV ist somit ein effektiver Hebel, um den Upper Funnel gezielt zu füttern und die Gesamt-Conversion zu steigern. Die größte Lücke besteht nach wie vor beim Thema Identität und Governance über diese verschiedenen Umgebungen hinweg. Viele Marketer planen und messen immer noch in Silos. Dadurch lässt sich schwer nachvollziehen, ob sich die verschiedenen Touchpoints gegenseitig verstärken oder ob Budgets schlicht durch Doppelansprachen dupliziert werden. Sobald diese Signale besser miteinander verknüpft sind – idealerweise über eine gemeinsame Commerce-Daten- und KI-Schicht –, werden Marketer in der Lage sein, Frequenzen optimal zu steuern, Botschaften chronologisch zu sequenzieren und gezielt in Pfade zu investieren, die echte Inkrementalität bringen, anstatt nur in die Kanäle, die Conversions am einfachsten für sich attribuieren.
- As eCommerce brands prepare for Q4 2026, what does an effective omni-channel strategy look like in practice? Where do most brands underinvest or over-index on a single channel?
- Eine starke Omnichannel-Strategie beginnt beim Shopper, nicht beim Kanal. Sie kartiert die Customer Journey von der Entdeckung über den Kauf bis hin zur Kundenbindung und stellt an jedem einzelnen Schritt eine einfache Frage: Welches ist auf Basis der verfügbaren Signale das beste Umfeld, um diese Person den nächsten Schritt machen zu lassen? In der Praxis bedeutet das, Kanäle wie CTV, Social Media und Creator-Content gezielt zur Nachfragegenerierung zu nutzen – kombiniert mit nahtlosen Pfaden in die App oder auf die Website. Es bedeutet auch, die eigene Website und App als vollwertige Medienumgebungen statt als reine Zielorte zu verstehen: Diese Besuche mit hoher Kaufabsicht werden genutzt, um Zielgruppen aufzubauen, die während Peak-Phasen wie Black Friday und Cyber Week über das Open Web und Retail Media erneut angesprochen werden können. Plattformen, die diese Kanäle von der Planung über die Aktivierung bis hin zur Messung zusammenführen, erleichtern die konsequente Umsetzung dieser Strategie erheblich. Wo Brands scheitern, ist meist nicht die Execution innerhalb eines einzelnen Kanals, sondern die Verknüpfung darüber hinweg. Teams setzen oft zu stark auf vertraute Umgebungen, während sie zu wenig darin investieren, diese Touchpoints miteinander zu verbinden. Die Folge: Eine starke Performance in einem Bereich führt nicht automatisch zu besseren Gesamtergebnissen. Fortgeschrittenere Teams beginnen umzudenken, indem sie klarere Leitplanken für die Inkrementalität setzen und auf einen Mix aus Experimenten, Szenarioplanung sowie dynamischerem Pacing setzen. Sie reallokieren ihr Budget während der Peak-Phasen deutlich häufiger auf Basis dessen, was tatsächlich funktioniert – statt an starren Kanalplänen festzuhalten.
- KI wird immer stärker in die Kampagnenoptimierung und das Target-Audience-Targeting eingebunden. Wo sehen Sie heute den größten Impact von KI beim kanalübergreifenden Retargeting – und wo stößt sie nach wie vor an ihre Grenzen?
- Der größte Impact von KI liegt heute in der Automatisierung von Komplexität in Echtzeit. Anstatt auf starre Regelsysteme zu setzen, können KI-Modelle riesige Mengen an First-Party-Signalen kanalübergreifend auswerten, um Kaufabsichten präziser vorherzusagen, das ideale Timing für das Re-Engagement zu bestimmen und Werbemittel dynamisch an den jeweiligen Kontext anzupassen. Das ermöglicht es Marketern, hochrelevante Retargeting-Impulse im Open Web, auf CTV oder in Retail-Media-Netzwerken zu setzen – und zwar genau im richtigen Moment der Customer Journey. Wo KI hingegen noch an ihre Grenzen stößt, ist das Thema Datenisolierung und kausale Logik. Eine KI ist immer nur so gut wie die Daten, mit denen sie gefüttert wird. Wenn Touchpoints durch Plattform-Silos, Datenschutz-Einschränkungen oder fehlende Identitätslösungen voneinander getrennt sind, sieht die KI nur Fragmente der Customer Journey. Zudem verwechselt KI ohne strikte Inkrementalitäts-Tests häufig Korrelation mit Kausalität: Sie neigt dazu, Budgets auf Nutzer zu lenken, die ohnehin konvertiert wären, anstatt gezielt diejenigen anzusprechen, die den entscheidenden Anstoß durch die Kampagne benötigen.
- Welche Rolle spielt Measurement dabei, Shopper über die gesamte Journey hinweg einzubinden und jeden Commerce-Moment intelligenter zu gestalten?
- Sehr viele sprechen derzeit über „Inkrementalität“. Die Realität ist: Wir werden in unserer Branche wahrscheinlich nie eine universelle, lupenreine Definition dafür finden. Sie ist von Natur aus unperfekt. Das bedeutet jedoch nicht, dass sie unerreichbar ist. Die eigentliche Chance liegt darin, ihr durch besseres Measurement so nah wie möglich zu kommen. Und genau darum geht es: Measurement ist kein Ersatz für Inkrementalität, sondern der einzig praktikable Weg, sich ihr anzunähern. Measurement ist das Bindeglied moderner Commerce-Strategien. Ohne Measurement wird Omnichannel-Marketing zu einer Ansammlung voneinander isolierter Wetten; mit Measurement kann jede Interaktion die nächste Entscheidung informieren. Es spielt eine zentrale Rolle dabei, Vertrauen in Entscheidungs-Prozesse aufzubauen. Wenn Teams Budgets zwischen Kanälen verschieben, brauchen sie eine konsistente Grundlage, um zu verstehen, ob diese Anpassungen tatsächlich inkrementelle Ergebnisse liefern – oder ob sie lediglich die Attribution umverteilen. Darüber hinaus hilft Measurement dabei, eine kohärentere Customer Experience zu schaffen. Wenn Brands verstehen, wie und wo jemand mit ihnen interagiert hat, können sie die Frequenz steuern, Redundanzen vermeiden und Zielgruppen natürlicher von der Entdeckung über den Kauf bis hin zur Loyalität führen. Schließlich bildet es das Fundament für den verantwortungsvollen Einsatz von KI. Modelle sind nur so effektiv wie die Signale und Zielvorgaben, die man ihnen füttert. Wenn die Optimierung rein auf kurzfristigen Umsatz ausgerichtet ist, neigen die Ergebnisse zu aggressiven Taktiken. Die Einbindung von Metriken wie Marge, Retention und Lifetime Value führt zu ausgewogeneren Entscheidungen. Im Zuge der Branchenentwicklung verschiebt sich der Fokus von der Bewertung einzelner Kanäle hin zum Verständnis, wie Abfolgen von Touchpoints spezifische Shopper beeinflussen – und wie KI diese Sequenzen intelligenter orchestrieren kann. Dieser Wandel, angetrieben durch fundiertes Measurement und präzise Commerce-Daten, ermöglicht es Brands, fundiertere Entscheidungen zu treffen und nachhaltiger zu wachsen.
- Der Report zeigt, dass Remarketing mittlerweile den Großteil der E-Commerce-Werbeausgaben weltweit dominiert – die Geschwindigkeit dieses Wandels unterscheidet sich jedoch je nach Markt. Wie planen E-Commerce-Brands in Ihrer Region konkret rund um eine Re-Engagement-First-Strategie – oder bleibt die Neukundengewinnung (UA) mit Blick auf das vierte Quartal weiterhin das Standard-Mindset?
- In Nordamerika ist die Neukundengewinnung zwar nach wie vor der Standard-Impuls, aber die klügeren Brands verlagern ihre Budgets leise, aber bestimmt in Richtung Re-Engagement, da die iOS-UA-Kosten steigen und die Margen schrumpfen. Die Brands, die mit Blick auf das vierte Quartal die Nase vorn haben, entscheiden sich nicht für das eine oder das andere. Sie nutzen User Acquisition, um den Remarketing-Pool zu füttern, und überlassen es anschließend der Retention, die schwere Arbeit zu erledigen. Was treibt diese Entwicklung an? Besonders im Einzelhandel und in der Systemgastronomie (QSR) beobachten wir, dass Brands tiefer in die Beziehung zu bestehenden Kunden investieren: neue Anreize, mehr Touchpoints und ein stärkere Bindung über den gesamten Lebenszyklus hinweg. Das Ergebnis: mehr Wiederholungskäufe, ein höherer LTV und eine Kundenbasis, die genau dann kauft, wenn es am wichtigsten ist. Es ist schlichtweg eine intelligentere Nutzung der Daten, die diese Unternehmen ohnehin schon besitzen. Das vierte Quartal ist näher, als es aussieht. Die Brands, die die Feiertage mit einem segmentierten Multi-Signal-Ansatz angehen – statt nur mit einer plumpen Werbeoffensive –, werden diejenigen sein, die Kaufabsichten in echten Umsatz verwandeln, wenn die Ausgaben ihren Höchststand erreichen. UA füllt den Funnel. Retention schließt ihn. Brands, die diese beiden Ansätze als getrennte Strategien behandeln, werden das schmerzhaft zu spüren bekommen.
- iOS und Android spielen je nach Markt völlig unterschiedliche Rollen. Wie gehen die E-Commerce-Brands, mit denen Sie in Ihrer Region arbeiten, an die Plattform-Allokation heran – betrachten sie iOS und Android als getrennte Strategien mit unterschiedlichen Zielen, oder geht es nach wie vor um ein einziges Budget, das rein nach Volumen aufgeteilt wird?
- Die meisten nordamerikanischen Brands behandeln die Plattform-Allokation immer noch als ein einziges Budget, das nach Volumen aufgeteilt wird. Damit lassen sie bares Geld auf dem Tisch liegen. Dass iOS kaufkräftiger ist und einen überproportional hohen LTV generiert, ist inzwischen jedem klar. Was jedoch weit weniger verstanden wird, ist Android: Es bringt das reine Volumen mit, und die Daten zeigen eindeutig, dass Remarketing die Conversion Rates auf Android massiv nach oben schraubt. Dennoch bleibt Android beim Re-Engagement chronisch unterfinanziert. Einige Verticals vollziehen diesen Wandel bereits. Insbesondere Brands aus der Systemgastronomie (QSR) setzen verstärkt auf Android als primäre Re-Engagement-Fläche – und die Ergebnisse geben ihnen recht. Die Daten von AppsFlyer weisen das Android-Re-Engagement als eine der größten Chancen für Conversion-Uplift aus, die wir weltweit sehen. Und Nordamerika ist möglicherweise der Markt, der dieses Potenzial am wenigsten ausschöpft. Der Grund dafür: US-Android-Nutzer sind eine breitere, weniger selektive Zielgruppe. Sie zeigen nicht von vornherein das gleiche hohe Ausgabeverhalten wie iOS-Nutzer. Das bedeutet nicht, dass sie unerreichbar sind – sie brauchen schlichtweg diesen einen zusätzlichen Touchpoint. Die Kaufabsicht ist da, es fehlt nur der kleine Anstoß. Für Brands, die mit Blick auf das vierte Quartal ihr Retargeting-Budget planen, ist Android-Re-Engagement kein nebensächlicher Posten. Es ist ein unterbewerteter Wettbewerbsvorteil.
- Web-to-App entwickelt sich zu einem bedeutenden Conversion-Kanal für den E-Commerce, insbesondere rund um Peak-Shopping-Events. Investieren die Brands in Ihrer Region aktiv darin, Web-Besucher in ihre Apps zu leiten, oder ist das für die meisten noch ungenutztes Potenzial?
- Die Brands, die in dieser Feiertagssaison gewinnen werden, setzen voll auf Web-to-App. Das ist keine Spekulation – es spiegelt sich bereits ganz klar in den Daten wider. Der Black Friday entwickelt sich immer mehr zu einem reinen App-Moment. Ein Blick auf die Zahlen zeigt: Die App ist nicht nur eine bevorzugte Kanaloption, sondern die wichtigste Zielumgebung in der Peak Season. Ein App-Nutzer ist nicht einfach nur ein Käufer, sondern steht in einer echten Beziehung zur Marke. Diese Nutzer sind leichter zu erreichen, einfacher wiedereinzubinden und konvertieren im Laufe der Zeit deutlich häufiger. Dennoch bleibt dies kurz vor der umsatzstärksten Zeit des Jahres eine der am wenigsten genutzten Chancen in Nordamerika. Nordamerikanische Brands sitzen auf riesigen Web-Zielgruppen, die sie über Paid Search und Social aufgebaut haben. Aber die meisten haben nicht die nötige Infrastruktur geschaffen, um diesen Traffic in App-Nutzer zu konvertieren – sei es durch Smart Banner, Deep Linking oder nahtlose Übergänge vom Browser in die App. Die Mechaniken dahinter sind keineswegs kompliziert, und der Unterschied bei Kauffrequenz und Lifetime Value auf der anderen Seite ist messbar und enorm. Das Web sorgt für den Klick. Die App baut die Kundenbeziehung auf. Brands, die diesen Kreislauf vor dem Peak im vierten Quartal schließen, werden nicht nur bessere Zahlen im Feiertagsgeschäft verzeichnen. Sie werden auch mit einer deutlich hochwertigeren Nutzerbasis ins Jahr 2027 starten als diejenigen, die diese Chance verpassen.
- Die Daten zeigen, dass Fraud in einigen Regionen zurückgeht, in anderen jedoch scharf ansteigt – insbesondere auf iOS in Westeuropa. Wie wird das Thema Fraud von E-Commerce-Brands in Ihrer Region diskutiert: Ist es eine Top-Priorität, ein Nebenschauplatz oder liegt es irgendwo dazwischen?
- Fraud ist rückläufig, und das ist zum Teil eine echte Erfolgsgeschichte. Brands agieren intelligenter, Teams arbeiten enger zusammen und Measurement schließt zunehmend die Lücken, die unseriöse Akteure früher ausgenutzt haben. Dennoch ist Fraud selten das primäre Gesprächsthema. Und in gewisser Weise ist genau das das Problem. Das größere Problem in Nordamerika ist derzeit nicht der klassische Install Fraud, sondern die Attributionsintegrität über einen fragmentierten Media-Mix hinweg. Wenn Brands gleichzeitig in Retail-Media-Netzwerken, Social Media, Affiliate-Marketing und der eigenen App aktiv sind, vervielfachen sich die Grauzonen extrem schnell. Credits werden falsch zugewiesen und Budgets folgen falschen Signalen. Dieser Schaden entsteht im Stillen, was es schwerer macht, ihn zu erkennen, und leichter, ihn zu ignorieren. Genau das ist die Fraud-Debatte, die nordamerikanische Brands eigentlich führen sollten: Nicht nur „Sind wir geschützt?“, sondern „Vertrauen wir unseren Attributionsdaten wirklich durchgehend?“. In einem Medienumfeld dieser Komplexität ist Datenintegrität keine reine Sicherheitsfunktion – sie ist ein echter Wachstumstreiber.
- Kanalübergreifendes und Omnichannel-Measurement wird weltweit immer wieder als zentrale Herausforderung für E-Commerce-Marketer genannt. Wie ausgereift sind die Brands in Ihrer Region darin, ihre Mobile-App-Daten mit Web-, Retail- und anderen Touchpoints zu verknüpfen – und was hält die Nachzügler davon ab?
- Kanalübergreifendes und Omnichannel-Measurement sind keine „Nice-to-haves“. Sie bilden das Fundament, auf dem alles andere aufbaut. Der Wille dazu ist da. Die Infrastruktur fehlt bei den meisten nordamerikanischen Brands jedoch noch – zumindest bisher. Die Mehrheit arbeitet nach wie vor mit isolierten Tech-Stacks: Web-Analytics an einem Ort, App-Attribution an einem anderen und das CRM noch einmal an ganz anderer Stelle. Die Daten existieren zwar, die Verbindungen dazwischen jedoch nicht. Und wenn das Web-Team, das App-Team und das Retail-Media-Team jeweils eine eigene GuV verwalten, wird einheitliches Measurement schnell von einer technischen Hürde zu einem organisatorischen Problem. Genau das ist die eigentliche Blockade: Nicht die Tools, sondern die Struktur. Was wir von nordamerikanischen Brands durchgehend hören: Omnichannel-Measurement hat auf Führungsebene zwar klare Priorität, gerät in der Umsetzung jedoch ins Stocken, weil kein einzelnes Team das Gesamtbild verantwortet. Jedes Team optimiert seinen eigenen Bereich – aber niemand das Gesamtergebnis. Genau an diesem Punkt kann AppsFlyer den entscheidenden Unterschied machen: Nicht nur als Measurement-Plattform, sondern als verbindende Schicht, die eine ganzheitliche Sicht auf den Kunden überhaupt erst möglich macht. Die Brands, die diese Lücke vor der Hochphase schließen, werden nicht nur besser messen. Sie werden auch im entscheidenden Moment schneller und intelligenter entscheiden.
- KI-gestützte Analytics-Tools gehören mittlerweile zum Arbeitsalltag vieler E-Commerce-Teams, aber die meisten von uns analysierten Anfragen beschränken sich auf einfache Datenabrufe statt strategischer Diagnosen. Deckt sich das mit Ihren Beobachtungen in Ihrer Region – und welche Brands nutzen KI bereits ambitionierter?
- Die ehrliche Antwort? Die meisten nordamerikanischen Teams befinden sich immer noch im Modus „KI für Produktivität“: schnelleres Reporting, bessere Copywriting-Ergebnisse, smartere Segmentierung. Das ist nützlich – aber keineswegs transformativ. Die Brands, die es anders angehen, nutzen KI, um die Zeitspanne zwischen Signal und Aktion drastisch zu verkürzen. Nicht, um Dashboards hübscher zu machen, sondern um Verhaltensdaten direkt mit Echtzeit-Entscheidungen in Kampagnen zu verknüpfen. Die klügsten Teams gehen noch eine Stufe tiefer. Sie setzen KI nicht nur für reibungslosere Workflows ein, sondern für genau die Art von diagnostischem Denken, die Strategien tatsächlich vorantreibt: Nicht, was passiert ist, sondern warum es passiert ist und was jetzt zu tun ist. An diesem Punkt hört KI auf, ein reines Produktivitäts-Tool zu sein, und wird zu einem echten Wettbewerbsvorteil. Es gibt noch einen weiteren Vorteil, über den nicht genug gesprochen wird: Zeit. Analysen, für die Teams früher Tage brauchten, lassen sich heute in Minuten erledigen. Das ist kein kleiner Effizienzgewinn – es ist ein struktureller Wandel darin, wie schnell ein Team über einen gesamten Kampagnenzyklus hinweg lernen, sich anpassen und optimieren kann. Die Brands, die sich durchsetzen werden, nutzen KI nicht, um dieselben Dinge nur etwas schneller zu erledigen. Sie nutzen sie, um bessere Fragen zu stellen, früher auf Antworten zu reagieren und diese Erkenntnisse über ihre gesamte Marketingstrategie hinweg so anzuwenden, dass sie sich über die Zeit hinweg summieren.
- Welche Auswirkungen haben chinesische Apps in Ihrer Region – und was hören Sie von Marketern?
- Chinesische Apps haben den US-Markt grundlegend neu gemischt, und unsere Daten belegen das eindeutig. Als diese Brands ihre Investitionen in den USA als Reaktion auf Zölle zurückfuhren, entstand ein echtes Fenster für den Wettbewerb. Die Brands, die diese Chance erkannten, handelten schnell: Sie evaluierten ihren Media-Mix neu, reallokierten ihre Budgets und sicherten sich Marktanteile, die plötzlich frei wurden. Dieser Moment ist ein Lehrstück für eine größere Dynamik: Marktveränderungen sind eine Konstante. Die Frage war nie, ob sie passieren, sondern ob man so aufgestellt ist, dass man handeln kann, sobald sich ein Zeitfenster öffnet. Das langfristige Signal lässt sich kaum noch umkehren: Chinesische Brands haben die Preiserwartungen der Konsumenten in Nordamerika dauerhaft verändert. Das lässt sich nicht einfach zurückdrehen. Die Reaktion der meisten Marketer ist jedoch keine Panik, sondern eine gezielte Neuausrichtung: Sie setzen verstärkt auf Retention, Kundenbindung und eigene Kanäle, anstatt zu versuchen, Plattformen zu übertrumpfen, die über strukturell niedrigere Kostenbasis verfügen. Das ist genau der richtige Instinkt. Man kann einen Preiskampf bei den Akquisitionskosten nicht gegen Player gewinnen, die genau dafür gebaut wurden. Man gewinnt, indem man bestehende Kunden wertvoller, loyaler und schwerer abwerbbar macht. Veränderung legt die wahre Strategie offen. Die Brands, die gestärkt daraus hervorgingen, hatten nicht einfach nur Glück mit dem Timing – sie verfügten über die nötige Measurement-Infrastruktur und die organisatorische Agilität, um auf Basis von Echtzeitdaten sofort zu handeln.
- Wenn die E-Commerce-Brands in Ihrer Region mit der Planung für das Feiertagsgeschäft 2026 beginnen: Was ist die absolut größte Herausforderung oder Chance, über die am meisten gesprochen wird – und wie schlägt das den Bogen zu den Trends in diesem Report?
- Mit Blick auf das vierte Quartal sehe ich zwei zentrale Herausforderungen für Brands – und beide hängen eng zusammen. Erstens: In Silos arbeitende Teams, denen der Blick auf ein ganzheitliches Omnichannel-Measurement fehlt. Web, App, Retail Media, CRM: Jedes Team optimiert seinen eigenen Bereich, aber niemand das Gesamtergebnis. Die Lösung ist nicht rein technischer Natur. Sie erfordert, dass Teams von ihren individuellen Metriken abrücken, sich am übergeordneten Unternehmensziel ausrichten und definieren, wie jede Funktion dieses auf ihre eigene Weise unterstützt. Ein einheitliches Measurement macht das erst möglich. Zweitens: Die Vorbereitung – oder das Fehlen selbiger. Die größte Chance für die Feiertage ist zugleich das größte Risiko: Die Brands, die ihre Remarketing-Pools und Loyalitäts-Infrastrukturen bereits im zweiten und dritten Quartal aufgebaut haben, werden im November einen entscheidenden Vorteil haben. Diejenigen, die das versäumt haben, zahlen einen saftigen Aufpreis, um Zielgruppen erneut anzusprechen, die sie eigentlich schon besaßen – oder sie müssen über den Preis gegen Plattformen konkurrieren, die sie finanziell nicht ausstechen können. Das ist kein Q4-Problem. Es ist eine Ganzjahresdisziplin. Brands, die Performance-Daten als kontinuierliches Signal und nicht als vierteljährlichen Rückblick verstehen, gehen mit hochwertigeren Zielgruppen, schärferer Segmentierung und effizienterem Spend ins Feiertagsgeschäft. Je früher Unternehmen auf Basis aktueller Signale handeln, desto besser sind sie aufgestellt, wenn es darauf ankommt. Das vierte Quartal belohnt keine Last-Minute-Schwenks. Es belohnt gründliche Vorbereitung.
- Was sind die Top-3-Trends im E-Commerce im Jahr 2026 in Ihrer Region – und wie werden sich diese im anstehenden Weihnachtsgeschäft auswirken?
- Die wichtigsten Trends, die den nordamerikanischen E-Commerce im Jahr 2026 prägen, lassen sich auf einen zentralen Nenner bringen: Die Brands, die jetzt das richtige Fundament legen, werden diejenigen sein, die am Ende die Nase vorn haben. 1. Omnichannel-Strategien siegen – aber nur mit dem passenden Measurement im Rücken Ambition ohne Infrastruktur ist lediglich Wunschdenken. Die Brands, die sich jetzt absetzen, verknüpfen die Fäden zwischen Web, App, Retail Media und CRM. Sie nutzen diese ganzheitliche Sicht, um schnellere und klügere Entscheidungen zu treffen. 2. Remarketing wird zum primären Wachstumsmotor Dass 92 % des iOS-Ad-Spends in Remarketing fließen, zeigt eindeutig, wohin sich der Markt bereits bewegt hat. Bestandskunden mit hohem Lifetime Value (LTV) sind das wertvollste Kapital. Wie Brands diese Nutzer in der App einbinden, bringt den höchsten und nachhaltigsten ROI – nicht nur im aktuellen Quartal, sondern über den gesamten Kundenlebenszyklus hinweg. 3. Die App wird zum Herzstück der Customer Journey Die Brands, die das Feiertagsgeschäft gewinnen, sind diejenigen, die diese Entscheidung bereits Monate zuvor getroffen haben. Höherer LTV, stärkere Kundenbindung, Web-to-App-Conversions, In-Store-QRs: Die App ist kein isolierter Mobile-Kanal, sondern die zentrale Drehscheibe. Nichts davon funktioniert ohne ein valides Measurement, das alles zusammenhält. Eine kanalübergreifende Echtzeit-Attribution über einen neutralen Drittanbieter ist genau das, was Brands, die ihr Investment in den Feiertagen maximieren, von denjenigen unterscheidet, die in der Peak Season im Blindflug agieren. Ein solides Fundament ist kein „Nice-to-have“. Es entscheidet über den gesamten Erfolg.
- Der Report zeigt, dass Remarketing mittlerweile den Großteil der E-Commerce-Werbeausgaben weltweit dominiert – die Geschwindigkeit dieses Wandels unterscheidet sich jedoch je nach Markt. Wie planen E-Commerce-Brands in Ihrer Region konkret rund um eine Re-Engagement-First-Strategie – oder bleibt die Neukundengewinnung (UA) mit Blick auf das vierte Quartal weiterhin das Standard-Mindset?
- In der EMEA-Region ist der Wandel hin zum Re-Engagement deutlich spürbar, allerdings nicht überall gleich stark ausgeprägt. Die reiferen Brands – insbesondere in Großbritannien, Deutschland und Frankreich – bauen ihre Strategien bereits konsequent nach dem „Re-Engagement-First“-Prinzip auf. Sie beobachten genau das, was dieser Report global aufzeigt: Auf iOS gingen die bezahlten Installs in den meisten EMEA-Märkten zurück, während die Remarketing-Conversions ausnahmslos zulegten. In der Praxis sehe ich, dass die besten E-Commerce-Teams in EMEA ihre bestehende App-Nutzerbasis kurz vor dem vierten Quartal als ihren wertvollsten Medienkanal behandeln. Sie investieren gezielt in Push-Benachrichtigungen, Deep-Link-gestützte Re-Engagement-Flows und Remarketing-Kampagnen, die inaktive Käufer mit personalisierten Angeboten rund um zentrale Shopping-Events ansprechen – vom Singles’ Day über den Black Friday bis hin zum Weihnachtsgeschäft. Dennoch ist die Neukundengewinnung nicht völlig aus dem Fokus geraten. In Märkten wie Polen oder der Türkei, wo die App-Ökosysteme noch reifen, bleibt UA ein wesentlicher Bestandteil des Mixes. Und selbst in den gesättigten westeuropäischen Märkten brauchen Brands weiterhin Neukunden, um ihren Remarketing-Pool aufzufüllen. Der Unterschied besteht darin, dass kluge Brands UA heute als Treibstoff für ihre Re-Engagement-Engine verstehen – und nicht mehr als eigenständige Wachstumsstrategie.
- iOS und Android spielen je nach Markt völlig unterschiedliche Rollen. Wie gehen die E-Commerce-Brands, mit denen Sie in Ihrer Region arbeiten, an die Plattform-Allokation heran – betrachten sie iOS und Android als getrennte Strategien mit unterschiedlichen Zielen, oder geht es nach wie vor um ein einziges Budget, das rein nach Volumen aufgeteilt wird?
- EMEA gehört zu den am stärksten fragmentierten Regionen weltweit. Die erfolgreichsten Brands behandeln iOS und Android daher als grundlegend verschiedene Kanäle – mit unterschiedlichen Zielen, Nutzerprofilen und Wirtschaftlichkeitsberechnungen. Die Daten in diesem Report untermauern diesen Ansatz eindeutig: Großbritannien allokiert 90 % des Remarketing-Spends auf iOS, Deutschland liegt bei 70 %. Das spiegelt die Realität wider, dass iOS-Nutzer in Westeuropa kaufkräftigere Shopper mit höherer Kaufabsicht sind und der Remarketing-Return auf iOS überproportional stark ausfällt. Märkte wie die Türkei oder Teile Osteuropas tendieren dagegen stark zu Android, wo die Nutzerpools schlichtweg größer sind. Die besten E-Commerce-Brands in der EMEA-Region fahren plattformspezifische Strategien. Auf iOS liegt der Schwerpunkt auf Retention, Re-Engagement und der Maximierung des Lifetime Value einer kleineren, aber wertvolleren Nutzerbasis. Auf Android ist der Ansatz oft breiter angelegt: getrieben von Neukundengewinnung und Volumen, wobei Remarketing genutzt wird, um einen breiteren Funnel zu konvertieren. Besonders spannend wird es beim Blick auf die Conversion-Daten des Reports für Android: Remarketing steigert die Kauf-Conversion-Rate auf Android global um 177 % – im Vergleich zu 118 % auf iOS. In der Praxis bedeutet das, dass viele EMEA-Brands bares Geld auf dem Tisch liegen lassen, weil sie zu wenig in das Android-Re-Engagement investieren. Sie behandeln Android gewohnheitsmäßig als reine Akquisitionsplattform und iOS als Monetarisierungsplattform. Dabei übersehen sie, dass Android-Remarketing genau deshalb einen größeren inkrementellen Uplift liefert, weil diese Nutzer den zusätzlichen Touchpoint benötigen, um tatsächlich zu konvertieren.
- Web-to-App entwickelt sich zu einem bedeutenden Conversion-Kanal für den E-Commerce, insbesondere rund um Peak-Shopping-Events. Investieren die Brands in Ihrer Region aktiv darin, Web-Besucher in ihre Apps zu leiten, oder ist das für die meisten noch ungenutztes Potenzial?
- Ich sehe Web-to-App als ein extrem unterschätztes Potenzial – und genau das ist einer der klarsten Wachstumshebel mit Blick auf das vierte Quartal. Der Report zeigt ein auffälliges saisonales Muster: Die globalen iOS-Web-to-App-Conversions stiegen im November um 66 % an – exakt parallel zu Black Friday und Cyber Monday. In Großbritannien erreichten die iOS-Conversions im November sogar fast das Doppelte des Basiswerts. Das belegt eindeutig, dass Web-to-App einer der effizientesten Wege ist, kaufbereite Feiertags-Shopper in App-Nutzer zu verwandeln – wo sie häufiger einkaufen und einen deutlich höheren Lifetime Value generieren. Was Web-to-App für EMEA besonders relevant macht: Europäische E-Commerce-Brands verfügen in der Regel über sehr starke Web-Präsenzen. Viele der Händler, mit denen ich arbeite, generieren massiven Traffic über bezahlte Suche im Web, Social Ads und organische Kanäle. Die Brands, die gezielt in Web-to-App-Journeys investieren, sehen exzellente Ergebnisse – insbesondere durch den Einsatz von Smart Bannern und Deep Linking.
- Kanalübergreifendes und Omnichannel-Measurement wird weltweit immer wieder als zentrale Herausforderung für E-Commerce-Marketer genannt. Wie ausgereift sind die Brands in Ihrer Region darin, ihre Mobile-App-Daten mit Web-, Retail- und anderen Touchpoints zu verknüpfen – und was hält die Nachzügler davon ab?
- EMEA verfügt über einige wirklich fortgeschrittene Omnichannel-Händler – Marken mit physischer Filialpräsenz, Apps und einem starken Web-Auftritt. Die zentrale Herausforderung ist dabei nicht der Ehrgeiz, sondern die Infrastruktur. Viele E-Commerce-Brands in EMEA nutzen unterschiedliche Tech-Stacks für Web-Analytics, App-Attribution, CRM und Point-of-Sale im Handel. Diese Systeme zu einer einheitlichen Kundensicht zusammenzufügen, erfordert sowohl technische Integration als auch organisatorische Abstimmung. Die Brands in EMEA, die es richtig machen, weisen meist ähnliche Merkmale auf: Sie haben in eine Web-to-App-Measurement-Infrastruktur investiert, nutzen Deep Linking zur Attributionssicherung über Touchpoints hinweg und verfügen über Teams, die sowohl den Digital- als auch den Retail-Bereich abdecken. Was die Nachzügler bremst, ist häufig genauso organisatorischer wie technischer Natur: Das Web-Team, das App-Team und das Retail-Team verwalten jeweils ihre eigene GuV und ihre eigenen Daten. Solange sich das nicht ändert und Measurement nicht wirklich funktionsübergreifend verankert wird, bleibt Omnichannel für die meisten EMEA-Brands ein Wunschtraum statt gelebte Realität. Der entscheidende Punkt ist: Kunden wissen nicht, dass Ihre Marketing-Teams in verschiedenen Abteilungen mit unterschiedlichen KPIs sitzen. Sie erwarten, dass sie sich nahtlos zwischen App, Web und Filiale bewegen können – und sie erwarten, dass Marken über alle Touchpoints hinweg wissen, wer sie sind. Die Kluft zwischen der internen Organisation von Brands und dem tatsächlichen Einkaufsverhalten der Kunden ist der Ort, an dem die echten Reibungsverluste entstehen. Die Brands, die das am besten meistern, stellen die App in das Zentrum der Customer Journey. Sie entwickeln dedizierte In-Store-Modi, damit Kunden ihre Wunschzettel-Artikel direkt auf der Verkaufsfläche finden. Sie nutzen QR-Codes im Laden, um App-Downloads direkt am Point of Discovery zu generieren. Sie zentralisieren ihr Treueprogramm in der App, sodass Kunden an der Kasse scannen, um Punkte zu sammeln und einzulösen – egal ob sie online oder vor Ort einkaufen. Die App wird so zum verbindenden Element zwischen jedem Kanal. Das bietet dem Kunden ein nahtloses Erlebnis und der Marke eine einheitliche Sicht auf das Verhalten über alle Touchpoints hinweg.
- Welche Auswirkungen haben chinesische Apps in Ihrer Region – und was hören Sie von Marketern?
- Temu, Shein und zunehmend TikTok Shop haben die Wettbewerbslandschaft grundlegend verändert. Diese Plattformen agieren mit einer Aggressivität bei der Neukundengewinnung (UA), mit der die meisten etablierten Händler in EMEA schlichtweg nicht mithalten können. Der Report zeigt: Obwohl der UA-Anteil chinesischer Apps auf iOS global leicht zurückging, stammten in der zweiten Hälfte des Berichtszeitraums immer noch 53 % des iOS-UA-Spends von diesen Anbietern. In EMEA haben wir die Auswirkungen der Budgetverlagerung hautnah miterlebt: Als der Zolldruck Mitte 2025 Ausgaben von den USA nach Westeuropa verschob, schoss der iOS-UA-Spend in Deutschland um 170 % nach oben – in Frankreich hat er sich mehr als verdoppelt. Was ich von EMEA-Marketern höre, ist eine Mischung aus Frustration und erzwungener Innovation. Die Frustration ist real: Chinesische Apps haben die CPIs in den westeuropäischen Märkten nach oben getrieben, was die Akquisition für alle teurer macht. Zudem haben sie Konsumenten an drastische Rabatte, gamifizierte Shopping-Erlebnisse und extrem schnelle Lieferungen gewöhnt. Das setzt die Margen und Mehrwertversprechen der EMEA-Brands unter Druck. Der Aspekt der erzwungenen Innovation ist jedoch der Punkt, an dem es spannend wird. Die klügeren EMEA-Brands reagieren nicht, indem sie versuchen, die chinesische Konkurrenz beim Neukundenbudget zu überbieten. Stattdessen verdoppeln sie ihren Einsatz bei Faktoren, die diese Plattformen nicht so leicht kopieren können: Brand Trust, Produktqualität, lokalisierter Kundenservice und Omnichannel-Erlebnisse, die den digitalen und physischen Handel verbinden. Sie setzen zudem stärker auf Remarketing, Owned Media und Retention, um tiefere Beziehungen zu bestehenden Kunden aufzubauen, anstatt um denselben Top-of-Funnel-Traffic zu konkurrieren. Darüber hinaus diversifizieren sie ihren Media-Mix, um nicht zu stark von ein oder zwei Kanälen abhängig zu sein. Die ehrliche Wahrheit ist: Chinesische Apps haben die Messlatte im EMEA-E-Commerce dauerhaft höher gelegt. Brands, die dies als vorübergehende Störung statt als strukturellen Wandel behandeln, werden an Boden verlieren.
- Was sind die Top-3-Trends im E-Commerce im Jahr 2026 in Ihrer Region – und wie werden sich diese im anstehenden Feiertagsgeschäft auswirken?
- 1. Retention und Remarketing verschmelzen zum primären Wachstumsmotor Remarketing macht mittlerweile 92 % des iOS-Ad-Spends aus, und die Conversion-Daten bestätigen diesen Wandel in nahezu jedem Markt. Die Brands, die das vierte Quartal gewinnen werden, verfügen über eine treue Basis an Bestandskunden, die sie profitabel wiedereinbinden können. Retention ist der kommerzielle Motor: Brands, die ihr Retention-Programm in ihrer App zentralisieren sowie Kaufhistorie, Präferenzdaten und Belohnungsmechanismen nutzen, um Re-Engagement-Kampagnen zu personalisieren, erzielen deutlich stärkere Conversion Rates. Der Zeitpunkt, um Remarketing-Pools und Retention-Infrastrukturen aufzubauen, ist das zweite und dritte Quartal – nicht erst der November. 2. Die Retail-Media-Chance Diese Entwicklung vollzieht sich an zwei Fronten: Große EMEA-Händler wie Zalando, Carrefour oder Boots bauen eigene Retail-Media-Netzwerke auf und monetarisieren ihre First-Party-Shopper-Daten. Gleichzeitig schalten Marken zunehmend Werbung in diesen Netzwerken, um Zielgruppen mit hoher Kaufabsicht noch näher am Point of Sale zu erreichen. Für das Feiertagsgeschäft bietet Retail Media etwas, das traditionelle Kanäle kaum leisten können: unmittelbare Nähe zur Kaufabsicht. Während die CPIs in Paid Social und Display steigen – teils getrieben durch die Konkurrenz aus China –, eröffnet Retail Media den EMEA-Brands einen alternativen Zugang zu Konsumenten, die sich bereits in Shopping-Laune befinden. 3. Omnichannel als Kernstrategie Die globalen iOS-Web-to-App-Conversions stiegen im November um 66 % an – ein Muster, das sich auch in Großbritannien spiegelte. App-Nutzer liefern durchgehend eine höhere Kauffrequenz und einen besseren Lifetime Value. Brands, die in Smart Banner, Deep-Link-Kampagnen und QR-Codes in den Filialen investieren, wandeln bestehenden Web- und Filial-Traffic in hochwertigere App-Nutzer um – ohne über klassische UA für jeden neuen Install zahlen zu müssen. Da der Web-Traffic rund um den Black Friday seinen Peak erreicht, werden Brands mit dieser Infrastruktur diesen Ansturm voll mitnehmen. Wer diese Hausaufgaben nicht gemacht hat, wird zusehen müssen, wie kaufbereite Besucher stöbern und die Seite wieder verlassen.
- Der Report zeigt, dass Remarketing mittlerweile den Großteil der E-Commerce-Werbeausgaben weltweit dominiert – die Geschwindigkeit dieses Wandels unterscheidet sich jedoch je nach Markt. Wie planen E-Commerce-Brands in Ihrer Region konkret rund um eine Re-Engagement-First-Strategie – oder bleibt die Neukundengewinnung (UA) mit Blick auf das vierte Quartal weiterhin das Standard-Mindset?
- Niemand in der APAC-Region gibt die Neukundengewinnung auf. Aber Brands mit einer reifen Nutzerbasis gehen heute deutlich präziser vor, wenn es um die Entscheidung geht, wann sie von „neue Nutzer gewinnen“ auf „mehr aus bestehenden Nutzern herausholen“ umschalten. Der Auslöser dafür ist meist die geografische Expansion. Wenn eine Brand in ein neues Land expandiert, steht UA an erster Stelle – schlicht weil es noch keine Nutzerbasis gibt, die man re-engagen könnte. Geht es jedoch darum, die Präsenz in einem bereits etablierten Markt zu vertiefen, übernimmt Remarketing das Ruder. Ein Player wie Coupang in Korea, wo die Kauffrequenz bei 24 Käufen pro Jahr liegt, muss niemanden mehr davon überzeugen, dass Retention wichtig ist. Aber wenn Coupang in einen anderen Markt expandiert? Dann ist das eine reine UA-Story. Ein und dasselbe Unternehmen – aber ein völlig anderes Playbook je nach Markt. Eine weitere interessante Verschiebung sehe ich bei den riesigen globalen Playern aus APAC. Diese Unternehmen haben sich in der Vergangenheit primär auf ihre plattformeigenen Recommendation Engines als zentrale Retention-Strategie verlassen – und das aus gutem Grund: Diese Engines sind extrem gut darin, vorherzusagen, was der Nutzer als Nächstes kaufen möchte. Bezahlte Marketing-Budgets gingen daher fast vollständig an die UA-Teams, weil das Produkt selbst das Re-Engagement übernahm. Das beginnt sich nun zu ändern. Diese Player suchen heute proaktiv nach Partnern für bezahltes Remarketing – etwas, das sie vor zwei oder drei Jahren noch nicht getan haben. Ein Grund dafür ist, dass der Wettbewerb um Neukunden immer teurer wird, insbesondere wenn man in mehreren Märkten gleichzeitig aktiv ist. Ein anderer Grund ist, dass selbst die beste Recommendation Engine nur auf Basis von First-Party-Daten funktioniert.
- Web-to-app is emerging as a meaningful conversion channel for eCommerce, especially around peak shopping events. Are the brands in your region actively investing in moving web visitors into their apps, or is that still an untapped opportunity for most?
-
It depends on where the brand started. In APAC, the web-to-app story plays out very differently depending on whether a company was born as an app or born as a website.
India’s largest eCommerce players — Flipkart, Meesho, Zepto, Blinkit — are app-first from day one. Their users discover, buy, and repeat inside the app. Web is not the main acquisition funnel. Social is. WhatsApp shares, Instagram ads, word of mouth — all of it points straight to app install. For these brands, „web-to-app“ is not really the conversation. They skipped the web step.
The story is completely different with China-origin DTC brands going global — Halara, PatPat, Cider, and a growing wave behind them. These brands start with a website, usually built on Shopify or a Chinese site-builder like SHOPLAZZA, and drive traffic through TikTok creators and affiliate networks. Halara alone works with over 5,000 creators. That works for a while. But as they scale, they launch an app to improve retention, push notifications, and repeat purchase rates. Now their user journey looks like this: TikTok ad → brand website → app install → repurchase. And the measurement breaks at every handoff.
This is where web-to-app becomes a real pain point, not a ‘nice to have’. - Die Daten zeigen, dass Fraud in einigen Regionen zurückgeht, in anderen jedoch scharf ansteigt – insbesondere auf iOS in Westeuropa. Wie wird das Thema Fraud von E-Commerce-Brands in Ihrer Region diskutiert: Ist es eine Top-Priorität, ein Nebenschauplatz oder liegt es irgendwo dazwischen?
- Das wesentlich größere Problem ist das, was ich als „Grauzonen-Fraud“ bezeichnen würde. Und genau diese Form wächst in der APAC-Region extrem schnell – insbesondere bei E-Commerce-Brands, die sowohl ihren Heimatmarkt in APAC als auch Westeuropa adressieren. Das hat zwei wesentliche Gründe: Erstens: Der Boom von Creator- und Affiliate-getriebener Neukundengewinnung. Wenn eine E-Commerce-Brand mit Tausenden von KOLs (Key Opinion Leadern) und Affiliate-Partnern über TikTok, Instagram und lokale Plattformen hinweg zusammenarbeitet, wird die Attribution unübersichtlich. Hat der Creator den App-Install tatsächlich generiert – oder beansprucht er lediglich die Provision für einen Nutzer, der ohnehin organisch gekommen wäre? Je mehr Partner eingebunden werden, desto schwerer lässt sich das nachvollziehen. Das ist kein klassischer Fraud im Sinne gefälschter SDK-Signale. Die finanziellen Auswirkungen sind jedoch absolut real, und den meisten Brands fehlen schlichtweg die Tools, um dieses Phänomen im großen Stil aufzudecken. Zweitens: Fraud an der Schnittstelle von Web und App. Da immer mehr E-Commerce-Brands in APAC Kampagnen parallel auf Web- und App-Ebene fahren, muss die Fraud-Erkennung auch auf beiden Oberflächen nahtlos greifen. Wenn ein Nutzer auf eine Web-Anzeige klickt und anschließend die App installiert, entsteht eine kanalübergreifende Journey, die unseriöse Akteure genau an diesem Übergabepunkt ausnutzen können. Die Brands, mit denen ich arbeite und die sowohl Web- als auch App-Kampagnen schalten, verlangen heute nach einer einheitlichen Anti-Fraud-Abdeckung über alle Kanäle hinweg – eine Anforderung, die vor einem Jahr noch kaum ein Thema war.
- Kanalübergreifendes und Omnichannel-Measurement wird weltweit immer wieder als zentrale Herausforderung für E-Commerce-Marketer genannt. Wie ausgereift sind die Brands in Ihrer Region darin, ihre Mobile-App-Daten mit Web-, Retail- und anderen Touchpoints zu verknüpfen – und was hält die Nachzügler davon ab?
- APAC verfügt tatsächlich über einige der fortschrittlichsten Playbooks für Offline-to-Online- und Offline-for-Online-Strategien weltweit. Das Problem ist nicht, dass niemand weiß, wie es funktioniert. Das Problem ist, dass die meisten Brands ihre eigenen internen Teams nicht dazu bringen, sich darüber einig zu werden, wer den Kunden eigentlich „besitzt“. Nehmen wir Uniqlo in China als Beispiel. Sie haben die Store-to-App-Conversion bis in jeden einzelnen Touchpoint hinein perfektioniere – durch QR-Codes an Eingängen, in Umkleidekabinen und an Kassen sowie filialexklusive Rabatt-Barcodes, die sich nur über die App einlösen lassen. Hinzu kam ein unternehmensweites Mitarbeiter-Training noch vor dem offiziellen App-Start. Während eines Aktionszeitraums sprachen die Ergebnisse eine eindeutige Sprache: 10-mal mehr Kundenfrequenz im Vergleich zum Vorjahr und ein Filial-Bestellwert, der um 34 % über dem Online-Wert lag. Der Laden führte die Menschen in die App – und die App führte sie zurück in den Laden. Beide Kanäle haben gewonnen. Was viele APAC-Brands jedoch nach wie vor bremst, ist das interne Organigramm: Web-Marketing, App-Marketing und der stationäre Retail-Betrieb berichten in der Regel an unterschiedliche Führungskräfte mit völlig verschiedenen KPIs. Das Filial-Team wird an der Kundenfrequenz und dem Umsatz vor Ort gemessen. Das App-Team wird an Downloads und In-App-Käufen gemessen. Aber niemand wird an der Frage gemessen: „Hat der Kunde, der den Laden betreten hat, sechs Monate später als Wiederholungskäufer über die App konvertiert?“
- KI-gestützte Analytics-Tools gehören mittlerweile zum Arbeitsalltag vieler E-Commerce-Teams, aber die meisten von uns analysierten Anfragen beschränken sich auf einfache Datenabrufe statt strategischer Diagnosen. Deckt sich das mit Ihren Beobachtungen in Ihrer Region – und welche Brands nutzen KI bereits ambitionierter?
- Die Frage setzt voraus, dass es bei KI im E-Commerce hauptsächlich um Analytics-Tools geht. In China ist man längst darüber hinausgewachsen. Außerhalb Chinas befinden sich die meisten Märkte noch in der Experimentierphase. Es gibt viel Buzz – „Wir testen KI für X“, „Wir evaluieren KI-gestütztes Y“ –, aber nur sehr wenig davon läuft live, skaliert und mit echten Transaktionen. Die KI sitzt nebendran und hilft Menschen dabei, Daten zu analysieren. Das ist zwar nützlich, aber nicht das, was in China passiert. In China haben die führenden Plattformen die Experimentierphase einfach übersprungen und sind direkt in die Ausführung gegangen. Das deutlichste Beispiel dafür ist Alibabas Umgang mit dem hauseigenen LLM Qwen. Qwen ist kein Chatbot, der nachträglich auf Taobao aufgesetzt wurde, sondern direkt in den Transaktionsprozess eingebettet. Ein Shopper kann suchen, Produkte entdecken, vergleichen, kaufen und bezahlen – alles innerhalb einer einzigen KI-Konversation. Der zweite wichtige Punkt ist, dass China seinen eigenen LLM-Burggraben aufgebaut hat – völlig getrennt vom westlichen KI-Ökosystem. Alibaba hat Qwen, ByteDance nutzt Doubao (das Anfang 2026 bereits 226 Millionen monatlich aktive Nutzer erreichte), Tencent verankert Hunyuan im WeChat-Commerce und Baidu setzt auf Ernie mit über 202 Millionen MAU. Hinzu kommt DeepSeek, das von Livestream-Plattformen intensiv für Produkttexte und Ad-Screening genutzt wird. Es geht also nicht darum, ob E-Commerce-Teams KI für einfachen Datenabruf oder strategische Diagnosen nutzen. In China ist die Entwicklung längst einen Schritt weiter: Die KI selbst ist dort zur Handelsplattform geworden.
- Was sind die Top-3-Trends im E-Commerce im Jahr 2026 in Ihrer Region – und wie werden sich diese im anstehenden Weihnachtssgeschäft auswirken?
- 1. KI wandelt sich von einem Produktivitäts-Tool zur Kerninfrastruktur Die Debatte rund um KI im E-Commerce wurde lange von der Haltung „Wir nutzen KI, um X schneller zu erledigen“ dominiert. Diese Sichtweise ist bereits veraltet. In der APAC-Region – und ganz besonders in China – wird KI zur eigentlichen Infrastruktur. 2. Die Grenze zwischen Online und Offline löst sich auf Darüber wird seit Jahren gesprochen, doch das Entscheidende im Jahr 2026 ist: Die technologischen Hürden und Measurement-Barrieren fallen endlich weg. Deep Linking verbindet Web-Sessions nahtlos mit App-Installs. Geofencing schließt die Lücke zwischen Push-Benachrichtigungen und Filialbesuchen. Kanalübergreifende Attribution macht es endlich möglich, die Frage präzise zu beantworten: „Hat diese Online-Anzeige jenen Offline-Kauf getrieben?“ 3. Brand Equity wird immer schwerer zu verteidigen Hier ist ein Konsumententrend, der allen Premium-E-Commerce-Brands mit Blick auf die Feiertage Sorgen bereiten sollte: Es gibt nicht mehr nur eine günstigere Alternative – es gibt Dutzende. Zunehmend kaufen auch einkommensstarke Konsumenten gezielt „Dupes“ statt Budget-Shopper. Das ist kein Problem von Preissensibilität, sondern der Wertwahrnehmung. TikTok, SHEIN und Temu haben das Entdecken von Alternativen mühelos gemacht. Ein Kunde, der nach Yogahosen sucht, sieht zehn Alternativen, bevor er überhaupt auf der eigenen Seite der Marke landet. Jede Feiertagssaison verstärkt diesen Effekt: Wenn Rabatte überall sind und Vergleiche spielend leicht fallen, verliert jede Marke Marktanteile, die ihren Aufpreis nicht klar rechtfertigen kann. Für E-Commerce-Brands in APAC verschiebt sich das Feiertags-Playbook: Es geht weniger darum, rein Traffic zu generieren, sondern vielmehr darum zu begründen, warum das eigene Produkt seinen Preis wert ist – wenn der Kunde bereits fünf günstigere Optionen gesehen hat.
Remarketing macht mittlerweile den Großteil der E-Commerce-Werbeausgaben auf beiden Plattformen aus – und die Conversion-Daten bestätigen diesen Wandel eindeutig. In Märkten, in denen bezahlte Installs auf iOS zurückgingen, legten die Remarketing-Conversions ausnahmslos zu. Für die Planung des Feiertagsgeschäfts ist das Signal eindeutig: Verlagern Sie mehr Budget darauf, bestehende Nutzer erneut einzubinden, anstatt um immer teurere Neukunden zu kämpfen. Das gilt insbesondere für iOS, wo die Akquisitionskosten kontinuierlich steigen.
Remarketing steigert die Kauf-Conversion-Rates auf Android in den meisten Märkten deutlich stärker als auf iOS, da die Android-Nutzerpools größer und heterogener sind. Märkte wie Brasilien, Südkorea und die USA weisen hierbei die größte Kluft zwischen den Plattformen auf. Prüfen Sie höhere Investments in Android-Remarketing in Märkten, in denen Ihr iOS-Re-Engagement bereits ausgereift ist – der inkrementelle Return auf Android ist dort sehr wahrscheinlich höher, als iOS noch weiter auszureizen.
Die Fraud-Rate bei iOS-Installs steigt in westeuropäischen Märkten scharf an – selbst während der globale Trend rückläufig ist. Traffic über Agenturen verzeichnete in der letzten Weihnachts-Saison deutliche Spitzen, da Advertiser in dieser Phase neue Netzwerke mit wenig Erfahrungswerten und lockeren Kontrollen an Bord holen. Überprüfen Sie die Traffic-Qualität nach Quelle und Markt, bevor Sie Ihre Q4-Budgets hochfahren, und ziehen Sie eine strengere Validierung auf Affiliate- und Agenturkanälen während der Peak-Spend-Phasen in Betracht.
Das Wachstum der Installs und das Wachstum der Konsumentenausgaben entwickeln sich in Schlüsselmärkten zunehmend auseinander. Einige der am schnellsten wachsenden Märkte bei Installs und Conversions verlieren Marktanteile beim Umsatz, während andere mit verhaltenen Akquisitionszahlen überproportional an Umsatz zulegen. Bewerten Sie Marktpotenziale stets anhand der Entwicklung der Konsumentenausgaben in Kombination mit dem Install-Volumen – so vermeiden Sie Fehl-Investitionen in Märkten, die zwar viele Nutzer, aber kaum zahlende Käufer liefern.
Die meisten E-Commerce-Teams nutzen KI-gestützte Analytics lediglich für schnelle Datenabrufe und das Nachschlagen einzelner Kennzahlen. Strategische Anfragen zu Anomalie-Erkennungen, Ursachenanalysen und multivariablen Aufschlüsselungen machen nur einen Bruchteil der Nutzung aus. Nutzen Sie Workflows, die KI-Tools mit mehrstufigen, diagnostischen Fragen steuern, anstatt nur einfache Daten abzufragen – insbesondere im vierten Quartal, wenn die Geschwindigkeit bei der Erkennung von Performance-Verschiebungen über den Erfolg entscheidet.
Über den Autoren