Nos jogos de puzzle e lifestyle, “prova social” predomina nos vídeos, com 69%
Conteúdos sobre funcionalidades concentram 43% do investimento em imagens e 41% em vídeo, respectivamente, na vertical de finanças
O CTA “Comprar agora” da vertical de compras passa de 6% do investimento em vídeos para 68% em imagens
Vídeos e imagens seguem lógicas diferentes
No ano passado, nosso relatório descreveu a produção de criativos impulsionada por IA como um jogo implacável de números: quem conseguia gerar mais variações em menos tempo tinha mais chances de encontrar o melhor criativo. Essa premissa continua válida. Na verdade, a competição se intensificou: a produção não desacelerou, e os anunciantes que já investem mais continuam ampliando ainda mais sua vantagem.
A média de criativos na faixa mais alta de investimento subiu 46% em um único ano, enquanto o número de anunciantes com menor investimento praticamente não mudou. A escala está se concentrando, não se distribuindo, e a diferença entre equipes de criação com mais recursos e aquelas com recursos mais modestos continua aumentando.
A diferença entre os formatos também não é sutil. Tanto em gaming quanto em non-gaming, o atributo que impulsiona a melhor performance em vídeo inverte em anúncios de imagem estática: o que transmite urgência em movimento vira ruído em uma imagem estática, e o argumento de venda que funciona em um formato pode perder força no outro.
Os dois formatos também estão seguindo em direções opostas. Os principais criativos em vídeo estão se distanciando cada vez mais dos demais, aumentando sua participação anual no investimento. Enquanto isso, o investimento em imagens está se distribuindo de uma maneira mais equilibrada, com a participação dos principais criativos diminuindo no mesmo período.
Essa é a verdadeira história por trás dos números: a vantagem de volume só se amplia quando esse volume é adequado ao formato utilizado. As conclusões a seguir, baseadas em uma análise granular de 1,2 milhão de variações de criativos, mostram exatamente onde vídeos e imagens divergem, bem como a única categoria em que ainda estão alinhados.
Como interpretar os dados da “participação no ad spend”
Os dados desse relatório mostram como o ad spend é dividido entre tipos de criativos com diversos componentes. Como as plataformas de mídia direcionam mais orçamento para os criativos que funcionam, a participação no investimento é o melhor indicador da performance de criativos.
A análise compara anúncios em vídeos e imagens estáticas, incluindo tema, gancho, CTA, conteúdo gerado pelo usuário (UGC), gameplay, motivação do jogador etc. Tudo isso é identificado pelo mecanismo de otimização de criativos impulsionado pela IA da AppsFlyer, que disseca automaticamente inúmeros componentes de um criativo para permitir mensuração granular e uma otimização eficaz.
* Todos os resultados se baseiam em dados totalmente anônimos e agregados. Para garantir a validade estatística, seguimos rigorosos limites de volume e metodologias. Assim, apresentamos somente os dados que correspondem às condições estabelecidas.
** Uma variação de criativo é definida quando o mesmo elemento visual aparece na mesma orientação. Qualquer mudança (seja de localização, cor, palavra, presença ou ausência de logotipo, etc.), recebe o próprio ID de criativo. Os criativos são desduplicados quando há o mesmo elemento visual no mesmo tipo de orientação (exemplo: variações em retrato serão desduplicadas desde que não haja nenhuma outra mudança).
*** Um elemento de criativo é um único valor específico classificado dentro de um atributo de criativo (exemplo: “Empolgante” no tom do criativo ou “Começar'” no tipo de CTA)
O crescimento nas variações de criativos neste ano está concentrado acima da faixa de investimento de US$ 1 milhão
O crescimento na média de variações de criativos neste ano está concentrado quase totalmente acima da faixa de investimento trimestral de US$ 1 milhão por aplicativo. Do 1º trimestre de 2025 ao 1º trimestre de 2026, o orçamento de +US$ 7 milhões aumentou 45%, chegando a uma média de 3.977 variações de criativos por aplicativo. Enquanto isso, as faixas de “US$ 4 a 7 milhões” e “US$ 1 a 4 milhões” cresceram de uma forma mais modesta: 12% e 14%, respectivamente, chegando a 1.213 e 887.
As outras verticais apresentam o mesmo padrão em uma escala maior: “US$ 7 milhões ou mais” cresceu 47%, chegando a 3.477; “US$ 4 a 7 milhões” aumentou 29%, para 2.615; e “US$ 1 a 4 milhões” cresceu 16%, para 1.670. Ao combinar gaming e non-gaming, a contagem na faixa de “US$ 7 milhões ou mais” foi de 3.727 criativos.
Em contraste, todas as faixas abaixo de “US$ 1 milhão” praticamente se estabilizaram ou recuaram em gaming ao longo do mesmo ano. Em non-gaming, o comportamento foi bem mais variado.
Nesse jogo implacável de números, a IA é o que permite aos maiores investidores acompanhar o ritmo. À medida que as ferramentas generativas e assistidas por IA passaram da adoção inicial para a prática padrão no último ano, os anunciantes que já tinham volume para justificar o teste de mais variações agora também contam com as ferramentas para produzi-las nessa escala e mensurá-las de maneira eficaz para uma otimização rápida.
Todo profissional de marketing deveria fazer o mesmo: é difícil encontrar um verdadeiro criativo de sucesso, mas a única forma de encontrá-lo é continuar testando um conjunto amplo e constantemente atualizado de variações, bem como analisar o conteúdo de maneira granular e eficiente para extrair insights do enorme volume de dados.
A próxima seção mostra exatamente por que esse volume importa: o investimento se concentra em uma pequena parcela de criativos de sucesso. Então, quanto mais variações forem testadas, maiores as chances de encontrar a próxima.
Média de variações de criativos por aplicativo por UA spend *
Os anúncios em vídeo de gaming concentram o investimento em uma parcela de sucesso cada vez menor
Esses gráficos classificam todas as variações de criativos por investimento e mostram, em cada ponto de corte desse ranking, qual é a participação no investimento total dos criativos até determinado ponto. Em todos os formatos e verticais, somente os 2% de criativos com melhor performance já representam cerca de metade de todo o investimento ou mais; entre os 10% de melhor performance, essa participação ultrapassa 75%. Os 90% restantes dos criativos dividem a pequena parcela que sobra.
Gaming é a mais concentrada das duas verticais em vídeo e está ampliando ainda mais essa vantagem: os 2% de criativos com melhor performance passaram de 53,5% do investimento no 1º trimestre de 2025 para 60,7% no 2º trimestre de 2026. Isso representa um crescimento mais acentuado do que o avanço de non-gaming, de 44,1% para 49,1% no mesmo período. É possível que as campanhas de gaming apostem mais em um número menor de criativos já comprovados depois que um criativo de sucesso é identificado, já que mecânicas e ganchos específicos nem sempre funcionam em diferentes variações.
A divisão mais interessante aparece entre os formatos dentro de gaming: enquanto os 2% de criativos com melhor performance em vídeo continuam crescendo, a participação dos 2% de melhor performance em imagem está diminuindo, de 51,5% no 1º trimestre de 2025 para 46,6% no 2º trimestre de 2026. Non-gaming não apresenta essa mesma divergência: a participação dos top 2% de criativos em vídeo e em imagem cresceu no mesmo ritmo ao longo do período. Podemos ver que os criativos em imagem de gaming estão distribuindo o investimento entre um conjunto um pouco mais amplo de variações, enquanto os vídeos continuam concentrando cada vez mais o investimento em menos criativos de sucesso.
Essa concentração é o argumento prático a favor de uma produção constante de criativos. Se apenas 2% a 10% das variações acabam concentrando a grande maioria do investimento, a maior parte dos testes tende a falhar, e não há como saber de antemão qual vai funcionar. A única forma de encontrar essa pequena parcela de criativos de sucesso é criar um processo capaz de produzir continuamente um amplo conjunto de criativos e depois analisá-los e colocá-los em prática com eficiência.
Parcela acumulada do investimento por % de variações de criativos
Jogos de puzzle e lifestyle: o tema “benefícios” lidera, enquanto “prova social” domina os vídeos
Ao analisar o “principal argumento de venda”, vemos que “benefícios” lidera em todos os canais, tanto em vídeo quanto em imagem, com cerca de 47% a 61% do investimento. Isso está alinhado com o gênero: jogos casuais e de lifestyle costumam vender melhor pelo resultado que entregam (alívio, progresso, domínio) do que por uma lista de funcionalidades, então “benefícios” parece a aposta mais segura independentemente do canal.
O “ângulo principal de filmagem” também tende a ser “na altura dos olhos” em todos os casos, chegando a 64% nos criativos em imagem da categoria de pesquisa e redes sociais. Essa é uma perspectiva natural e fácil de identificar, que se adapta melhor a uma audiência casual do que um ângulo mais estilizado. “Close-up” é o único ângulo que realmente ganha espaço especificamente nos criativos em imagem, chegando a 30% do investimento nas ad networks, contra menos de 2% em vídeos. Por isso, vale a pena testar essa opção mesmo enquanto “na altura dos olhos” mantém a liderança.
“Prova social” é um caso interessante: “alta” predomina nos vídeos, com ampla vantagem e participação de 56% a 69% do investimento entre os canais, mas quase não aparece nas imagens; nas DSPs, essa participação é de apenas 3,2%, enquanto “baixa” assume a liderança, chegando a 80%. É possível que um depoimento, a quantidade de avaliações ou um indicativo como “usado por milhões” precise de movimento ou de mais tempo na tela para transmitir a mensagem, e que um frame estático simplesmente não tenha espaço suficiente para apresentar esses elementos.
Os demais criativos de sucesso são menos dependentes do formato. “Estilo visual” é predominantemente “animado” em todos os casos, representando de 70% a 93% do investimento, dependendo do canal e do formato. “Tipo de gancho”, um conceito exclusivo do vídeo (já que uma imagem estática não tem um momento inicial), divide sua maior participação entre os ganchos “problema” e “gameplay”, mas não de maneira equilibrada: a categoria de pesquisa e redes sociais apresenta maior ênfase em “gameplay” como gancho (24,5%), enquanto ad networks e DSPs dão mais ênfase a “problema” (29% e 27,9%, respectivamente). Isso sugere que os canais algorítmicos podem ter identificado que apresentar um ponto de dor logo de início gera melhores resultados do que começar pelo próprio loop.
“Tipo de CTA” tende a ser “Jogue agora” em todos os casos, embora a liderança seja menor nas imagens, em que uma chamada que exige menos comprometimento, (como “Participar”) conquista uma participação relevante na categoria de pesquisa e redes sociais (17,7%). Isso é mais adequado a um formato que recebe apenas um olhar rápido, em vez da atenção prolongada proporcionada pelo vídeo.
Parcela de ad spend em jogos de puzzle e lifestyle por tipo de mídia
Exemplos de criativos de puzzle e lifestyle
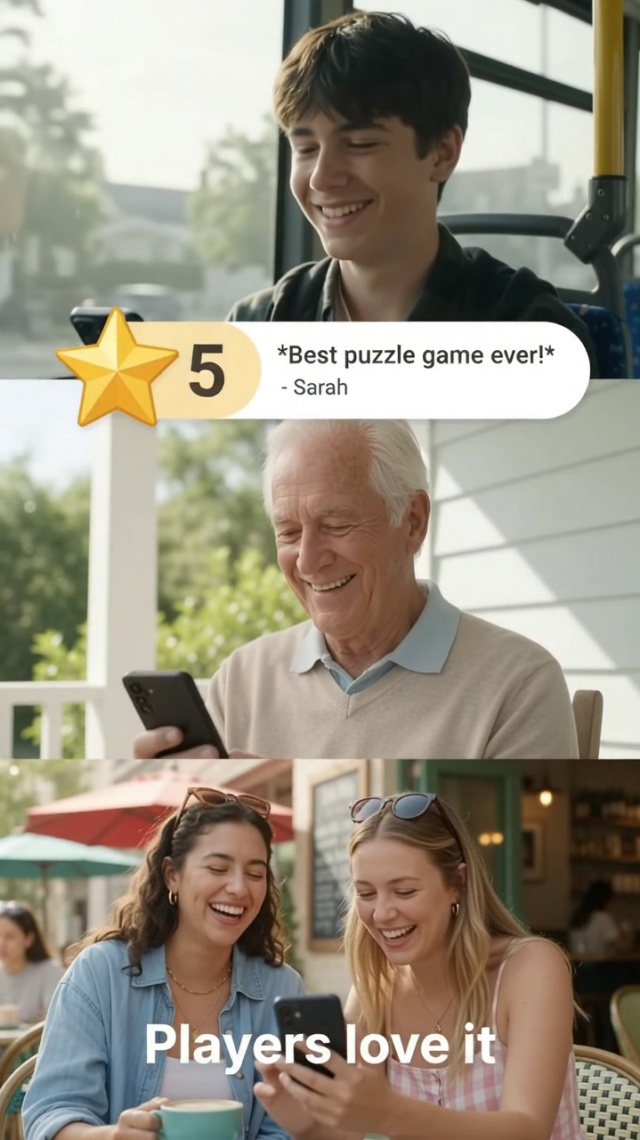
Ênfase em prova social = alta
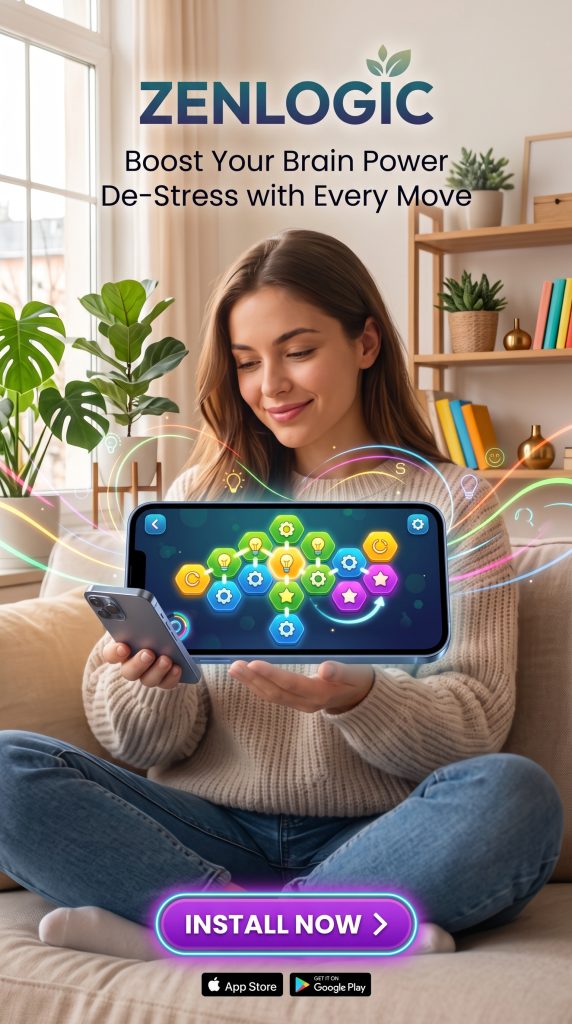
Principal argumento de venda = benefício
Jogos de ação e estratégia: “empolgante” predomina nos vídeos, mas nas DSPs, “dramático” tem mais sucesso nas imagens
“Tom do criativo” mostra uma inversão clara em um único canal: “empolgante” lidera nos vídeos em todos os canais, mas o tom de mais sucesso em imagens nas DSPs é “dramático” (54,1% contra 45,9% de “empolgamente”). Nessa vertical, esse é o único caso em que o vídeo e a imagem de sucesso no mesmo canal são valores totalmente diferentes.
“Abordagem de conteúdo” mostra a divisão mais acentuada entre formatos: os vídeos apostam em “gameplay”, chegando a 47,9% do investimento das ad networks, enquanto as imagens dão ênfase para “promocional”, alcançando 46,5% do investimento das DSPs em imagens e 38,5% de pesquisa e redes sociais.
“Principal argumento de venda” é a disputa mais equilibrada dessa vertical: “benefício” e “funcionalidade” ficam muito próximos em todos os canais e nos dois formatos, representando cerca de 42% a 45% cada um nos vídeos. Isso representa uma diferença significativa em relação a verticais mais orientadas por benefícios, o que sugere que a audiência de jogos de ação e estratégia responde quase tão bem a um destaque de funcionalidade quanto a um apelo emocional. Por isso, não há uma abordagem padrão segura na qual apostar sem antes testar as duas opções.
“Motivação do jogador” reforça esse mesmo padrão específico por canal. Nos vídeos, “progressão” se destaca tanto na categoria de pesquisa e redes sociais quanto nas ad networks, embora as DSPs prefiram “adrenalina” (34,8%). Nas imagens, “progressão” segue na liderança em pesquisa e redes sociais e nas DSPs, mas a principal motivação nas ad networks passa a ser “adrenalina”, com 62,6%. Isso representa mais que o dobro da sua participação nos vídeos, de 25,2%. É possível que uma imagem estática funcione melhor quando aposta em um único estímulo de forte impacto emocional, em vez de tentar transmitir uma sensação de progressão, que geralmente exige movimento para ficar clara.
Parcela de ad spend em jogos de ação e estratégia por tipo de mídia
Exemplos de criativos de ação e estratégia
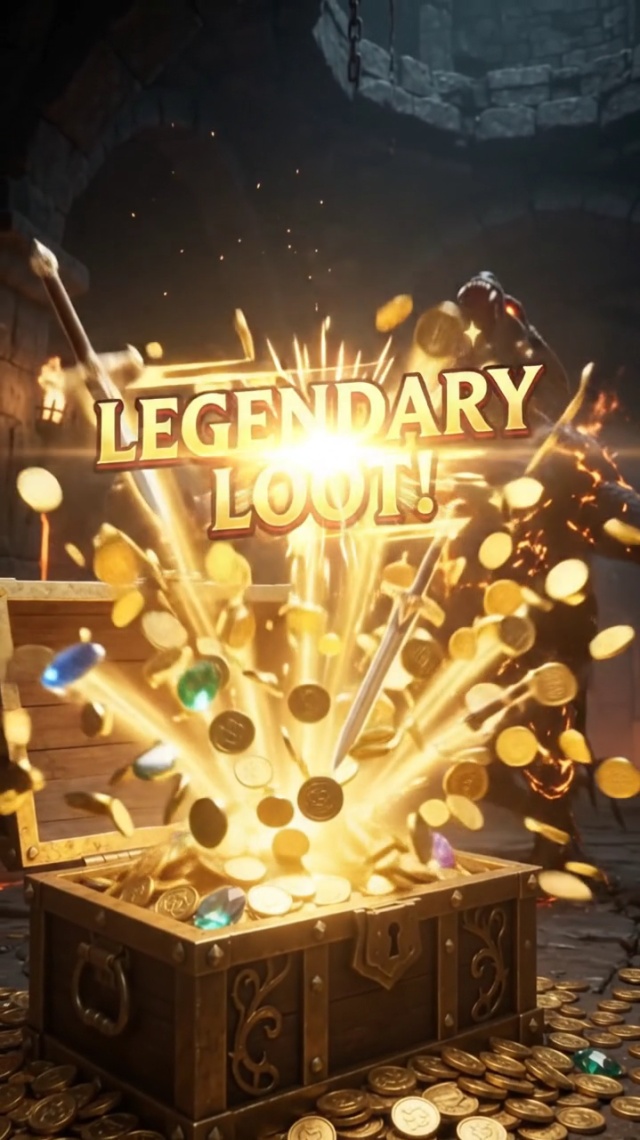
Tom do criativo = “Empolgante”
Motivação do jogador = “Progressão”
Jogos de cassino: o cenário de vitória domina “resultado de gameplay” nos vídeos
“Resultado de gameplay” tende fortemente a “vitória”: 83,2% do investimento em vídeo nas ad networks e 58,6% em pesquisa e redes sociais. As DSPs são a exceção: “nenhum resultado” lidera com 59,7%, contra 40,3% de “vitória”. “Derrota” quase não aparece em lugar nenhum, chegando a apenas 4,4% e desaparecendo completamente nos outros dois canais.
“Urgência do CTA” apresenta a diferença mais evidente entre os formatos: a urgência “alta” já lidera em todos os canais nos vídeos (55–64%); nas imagens, chega perto da saturação, com 92,9% do investimento em pesquisa e redes sociais e 87,4% nas DSPs. É possível que a urgência seja mais fácil de vender quando não há cenas de gameplay que competem pela atenção. Sendo assim, o anúncio aposta mais em estimular o clique.
“Estilo visual” tende a ser “animado” em todos os canais dessa vertical, mas as ad networks são uma exceção nos vídeos, com 64,3%, contra 81% a 85% nos outros dois canais. Enquanto isso “misto” (animação e cenas ao vivo) fica com o restante da participação (35,7%). Essa diferença praticamente desaparece nas imagens, em que a participação de “animado” em pesquisa e redes sociais sobe para 93,3%. Isso sugere que a abordagem de estilo misto é um experimento específico para vídeos, em vez de algo adotado nos dois formatos.
“Tom do criativo” mostra uma divergência semelhante em pesquisa e redes sociais: enquanto ad networks e DSPs concentram-se quase totalmente em “empolgante” nos vídeos (85–87%), pesquisa e redes sociais atribui uma parcela relevante a “cômico” (33%), quase igualando sua própria parcela em “empolgante” (62,3%). Nas imagens, pesquisa e redes sociais volta a se aproximar de “empolgante” (78,9%) e “alegre” fica com o restante. Sendo assim, o tom cômico parece funcionar melhor com movimento.
“Motivação do jogador” gera a mudança mais expressiva especificamente nas DSPs: “adrenalina” lidera o investimento em vídeos (46,5%), mas “progressão” assume a liderança nas imagens (80,2%). É possível que uma cena em movimento transmita melhor a emoção de uma grande vitória, enquanto uma imagem estática seja mais eficaz para retratar a jornada rumo a essa grande vitória.
Parcela do ad spend em cassino por tipo de mídia
Exemplos de criativos de Casino
Resultado do gameplay = vitória
Urgência do CTA = alta
Jogos de esportes e corrida: a “urgência do CTA” nos vídeos em pesquisa e redes sociais é “alta” (65%), mas as ad networks preferem “média”
A “urgência do CTA” revela um caso raro em que dois canais divergem quanto ao próprio vídeo: a urgência predominante em pesquisa e redes sociais é “alta” (65%), mas o investimento das ad networks em vídeos favorece a urgência “média” (52,4% contra 46,4%). Os posicionamentos das ad networks, que costumam ter um alcance maior, parecem exigir um sinal de urgência mais sutil do que os inventários mais segmentados de pesquisa e redes sociais.
“Tom de criativo” prioriza fortemente “empolgante” em todos os canais: 69,3% do investimento em vídeos para pesquisa e redes sociais e 60,6% para as ad networks. A liderança aumenta nas imagens, chegando a 80,5% em pesquisa e redes sociais. “Cômico” ganha participação significativa nos vídeos, especialmente nas ad networks (21,8% contra 10,4% em pesquisa e redes sociais), mas essa diferença entre canais não se mantém quando o formato muda para um frame estático, em que as opções voltam a se concentrar em torno de “empolgante”.
Para a “motivação do jogador” em vídeos, as ad networks demonstram uma clara preferência por “competição” (32,8% contra 21% de “adrenalina”). Enquanto isso, a audiência dos vídeos de pesquisa e redes sociais fica dividida entre as duas: 25,9% para “adrenalina” e 24,1% para “competição”. Quando o formato muda para imagem, esse empate se desfaz: o investimento de pesquisa e redes sociais passa a favorecer “competição” (33,9%), ampliando a vantagem sobre “adrenalina” (29,1%). Ao que tudo indica, “adrenalina” depende de uma sensação de movimento que somente os vídeos conseguem transmitir, enquanto um frame estático transmite mais a ideia de um desafio direto, frente a frente.
Parcela do ad spend em esportes e corrida por tipo de mídia
Exemplos de criativos de esportes e corrida
Motivação do jogador = competição
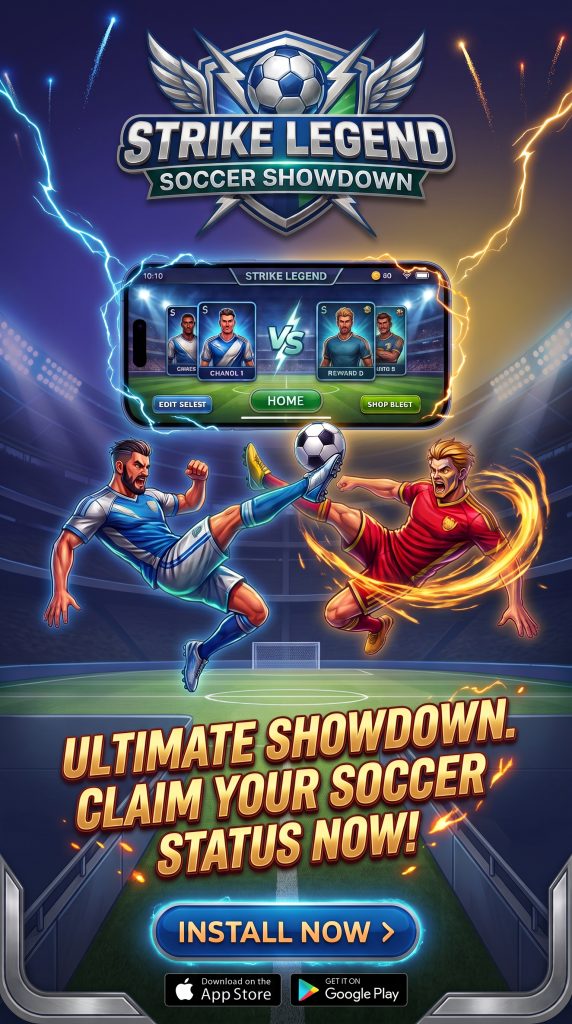
Tom do criativo = Empolgante
Apps de finanças: gancho com tom “informativo” lidera nos vídeos, ultrapassando “empolgante”
O “tom do gancho” se destaca pelo que prioriza: “informativo” lidera nos vídeos tanto em pesquisa e redes sociais (35,9%) quanto nas DSPs (56,3%), ultrapassando “empolgante”, que normalmente lidera esse atributo em outras verticais. A audiência de finanças parece responder melhor a um gancho que priorize o conteúdo, em vez de apostar na energia.
A “abordagem do conteúdo” foge do padrão observado na maioria das outras verticais: “funcionalidades” se destaca tanto em vídeos quanto em imagens, e nos dois canais, ao contrário da mudança de preferência entre formatos observada em quase todos os outros casos. Sua participação aumenta ligeiramente, passando de 40,8% do investimento em vídeos de pesquisa e redes sociais para 43,2% em imagens. Os compradores do setor financeiro parecem querer o mesmo discurso focado em funcionalidades, independentemente do formato — uma aposta criativa mais estável do que a maioria dos verticais permite.
“Gatilho emocional do gancho” mostra a maior diferença entre canais neste vertical: as DSPs concentram impressionantes 83,2% do gasto com vídeo apenas em “Antecipação”, enquanto Social & Search distribui o gasto de forma mais equilibrada entre “Antecipação”, “Confiança”, “Frustração” e “Felicidade”. Uma explicação é que a compra mais algorítmica das DSPs favorece um único gatilho emocional já comprovado assim que ele começa a converter, enquanto a audiência de Social & Search ainda responde a uma variedade maior de abordagens.
“Incentivo de CTA” se divide claramente por canal no vídeo: as DSPs apostam pesado em “Recompensa” (50%), enquanto Social & Search prefere “Desconto” (28,5%), com “Recompensa” mal aparecendo na faixa principal (13,7%). Na imagem, essa diferença aumenta ainda mais: o “Desconto” em Social & Search sobe para 36,7%, enquanto “Recompensa” cai para apenas 9,1%. Parece que um desconto direto é uma oferta mais fácil de comunicar e exige menos comprometimento em um anúncio estático do que uma recompensa, que pode precisar de mais contexto para fazer sentido.
Quota de gasto com anúncios em Finanças por tipo de mídia
Exemplos de criativos de finanças
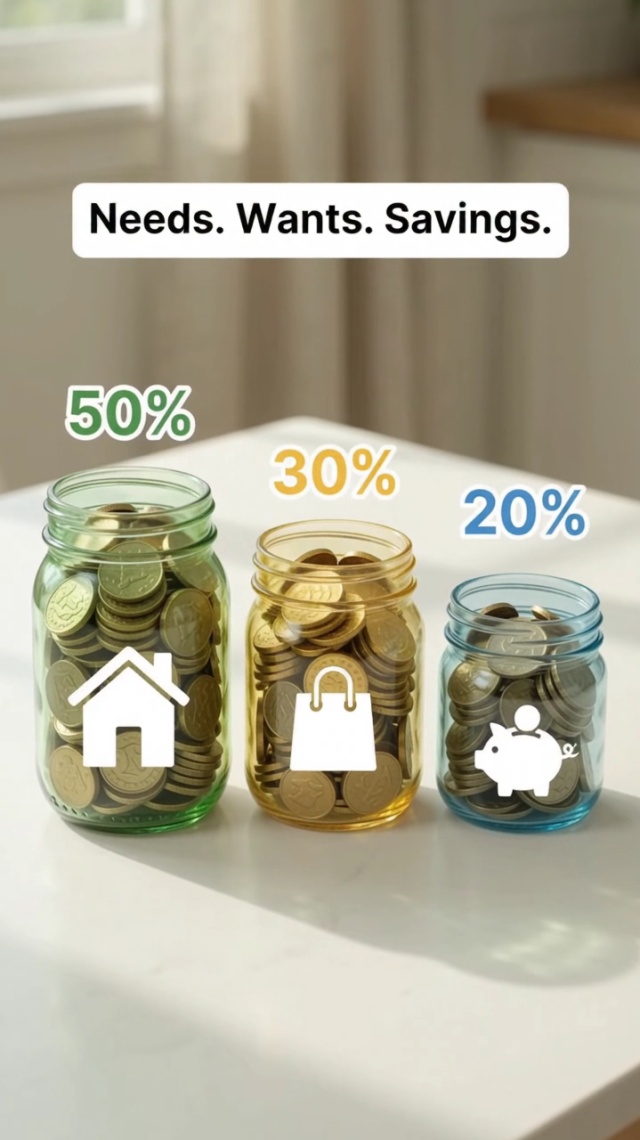
Abordagem de conteúdo = Centrada em funcionalidades
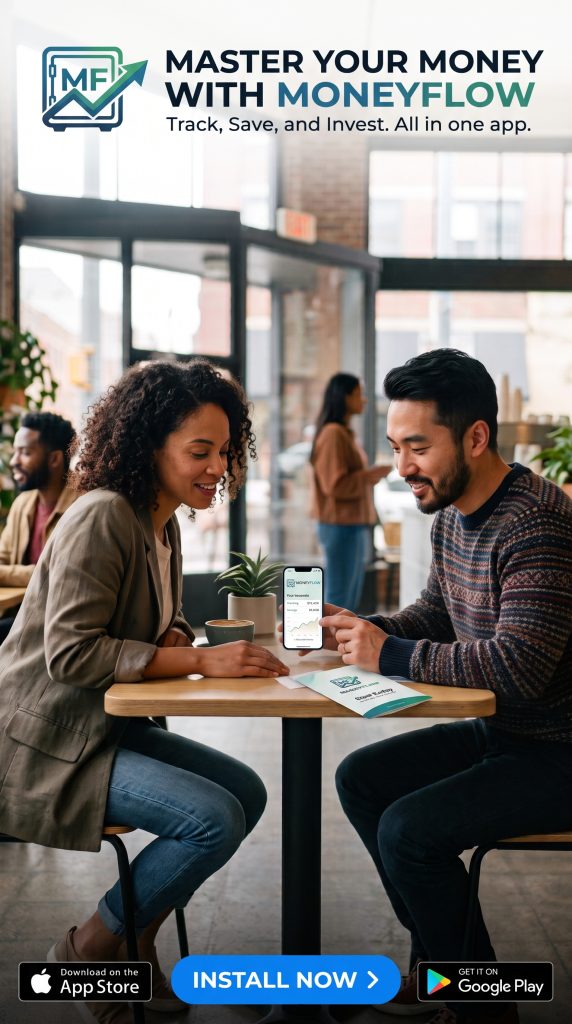
Ângulo de filmagem principal = altura dos olhos
Apps de compras: “Endosso de usuários” lidera no vídeo, e “Promocional” domina na imagem
“Abordagem de conteúdo” mostra uma inversão clara: “Endosso de usuários” lidera no vídeo com 38,1% do gasto, pouco à frente de “Focado em funcionalidades” (32,1%), mas esse valor não lidera na imagem de forma alguma. Na imagem, quem assume a liderança é “Promocional”, chegando a 47,7%. Parece que uma abordagem em estilo de depoimento funciona melhor com o tempo e o contexto que o vídeo oferece, enquanto uma imagem estática se apoia em uma mensagem mais direta, com a oferta em primeiro lugar.
“Tipo de CTA” passa de um cenário fragmentado no vídeo, em que “download” lidera por pouco com 29,2%, para um vencedor claro na imagem: “Compre agora” salta de apenas 6,4% do gasto com vídeo para 67,8% na imagem, virando o principal call to action quando o formato muda para um frame estático. Parece que um CTA rápido e transacional é melhor entendido como um pedido único e imediato do que como uma entre várias opções disputando a atenção em movimento.
“Ênfase em prova social” mostra a inversão mais acentuada de qualquer atributo neste dashboard: a ênfase “Alta” fica com 84,9% do gasto com vídeo, mas na imagem a ênfase “Baixa” vence com 70,1%, enquanto “Alta” cai para apenas 29,9%. O que faz um depoimento ou a quantidade de avaliações funcionar no vídeo claramente não se traduz da mesma forma em uma imagem estática.
Participação do gasto com anúncios em Compras por tipo de mídia
Exemplos de criativos de compras
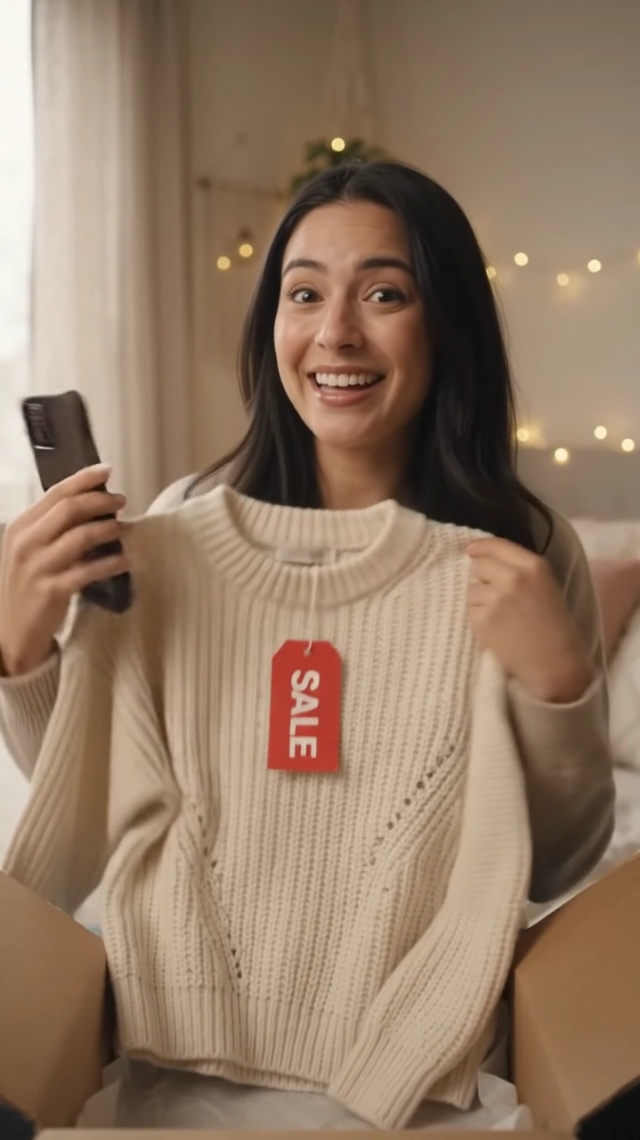
Tipo de CTA = Compre agora
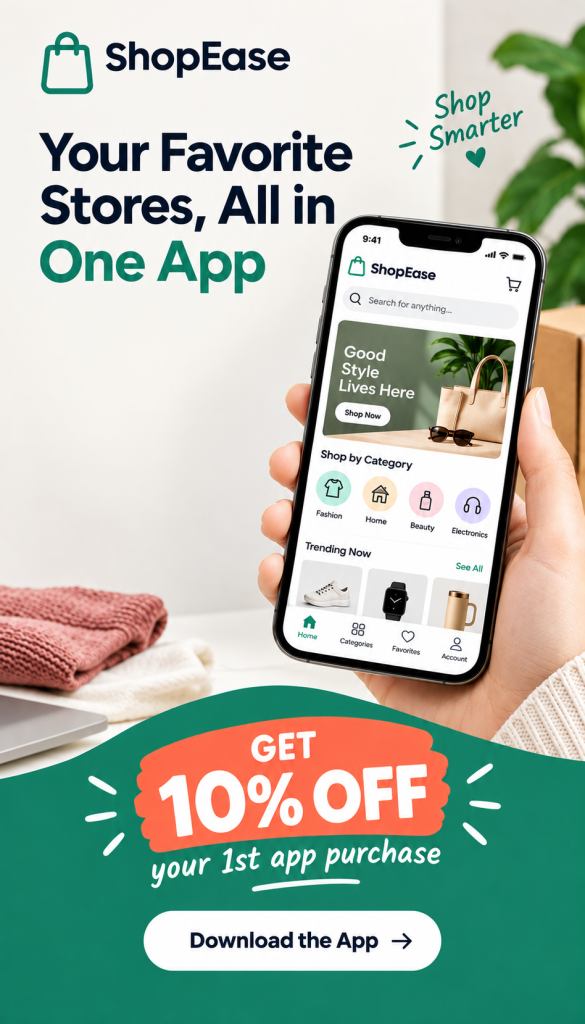
Incentivo de CTA = Recompensa
Mídia & Entretenimento. apps: UGC vence no vídeo, e criativos mais refinados com CTAs mais suaves vencem na imagem
A verdadeira divisão em Mídia & Entretenimento está quase toda em Social & Search, então todas as comparações aqui acontecem dentro desse único canal, e não entre vários. “Tem UGC” mostra a inversão mais clara dos dados: conteúdo em estilo gerado por usuários domina no vídeo, com 90,8% do gasto marcado como “TRUE”, mas na imagem isso se inverte fortemente, com 68,3% do gasto marcado como “FALSE”. Parece que um clipe mais bruto, em estilo UGC, soa mais autêntico em movimento, enquanto uma imagem estática se beneficia mais de uma estética mais limpa e mais produzida.
‘Animation Type’ conta uma história parecida, mas mais sutil: ‘No animation’ já fica à frente de ‘Stylized’ em vídeo (51,5% versus 47,2%), e essa vantagem aumenta em imagem, chegando a 65,4%. Neste vertical, um visual real, sem estilização, parece funcionar melhor do que um tratamento animado — e ainda mais quando o formato perde movimento.
‘Hook Audio Type’ completa o quadro em vídeo, em que ‘Music’ lidera com 40,9%, logo à frente de ‘Voiceover’ (30,1%) e ‘Sound Effects’ (29%) — uma divisão mais equilibrada entre os três do que em qualquer um dos vencedores acima.
‘CTA Type’ mostra a reversão mais acentuada dos três: ‘Download’ domina em vídeo, com 49,6% do gasto, mas esse mesmo valor não lidera em imagem. Nesse caso, “Introdução” assume a liderança, subindo de modestos 12% em vídeo para 38% em imagem, enquanto “Join” mantém uma participação semelhante nos dois formatos. Um download direto parece ser um pedido mais fácil depois que o público já assistiu ao conteúdo em vídeo, enquanto uma imagem estática aposta em um convite mais suave e aberto.
Participação do gasto com anúncios em Media & Entertainment por tipo de mídia
Exemplos de criativos de Media & Entertainment
Possui UGC = TRUE
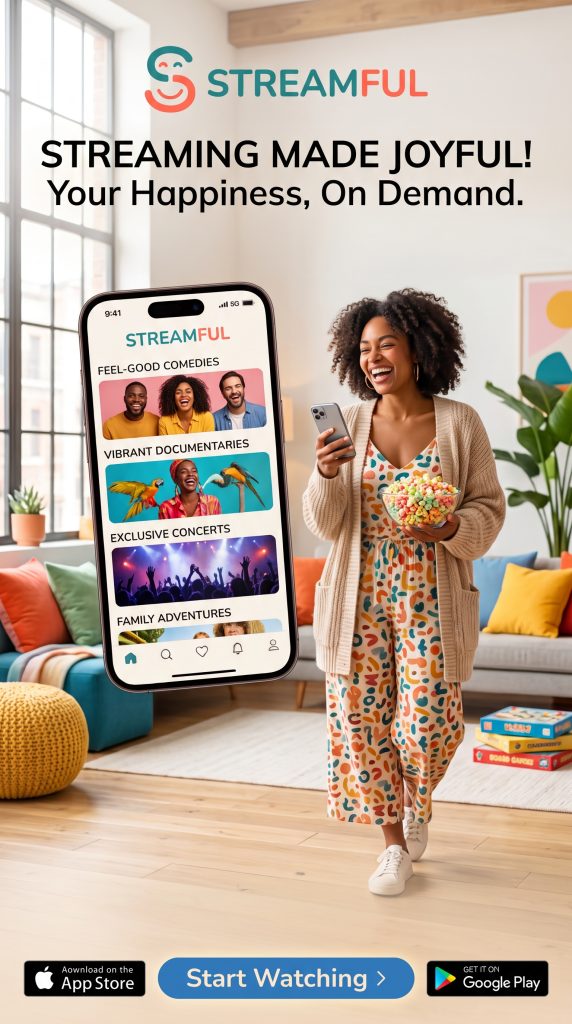
Tom criativo = Alegre
Aplicativos de software: o principal CTA de Social & Search é “Introdução”, enquanto ad networks favorecem “download”
“CTA Type” mostra um caso raro em que os canais divergem no próprio vídeo: o CTA vencedor de Social & Search é “Introdução” (46,1%), enquanto o gasto com vídeo de Ad Networks favorece “download” (48,4%). Em imagem, “Introdução” de Social & Search amplia ainda mais a liderança, chegando a 65,5% do gasto. Parece que um call to action mais amplo e menos específico funciona melhor depois que o público já assistiu a um vídeo explicando o que o aplicativo faz.
‘Hook Audio Type’ fica quase empatado em Social & Search, onde ‘Music’ (42,6%) e ‘Voiceover’ (39,6%) aparecem praticamente no mesmo nível, mas o gasto com vídeo de Ad Networks pende com mais clareza para ‘Music’ (48,1%), com ‘Sound Effects’ em segundo lugar, com folga (33,3%). Uma explicação é que posicionamentos de maior alcance em ad networks favorecem um hook que não dependa de linguagem, enquanto a audiência mais segmentada de Social & Search também oferece suporte a uma abertura falada.
“Hook Type” aposta ainda mais em uma abordagem única do que na maioria dos outros verticais: “Problem” responde por 68,6% do gasto em vídeo, bem à frente de “Question” (18,5%). Ao que tudo indica, a proposta de software funciona melhor quando destaca logo de cara um ponto de dor, em vez de abrir com um hook baseado em curiosidade ou em uma demo.
“Visual Style” traz um dos vencedores mais incomuns no dashboard: o estilo “Mixed” fica com 70,7% do gasto em vídeo, bem à frente de “Live footage” (23,9%) e “Animated” (5,4%), um valor que raramente lidera em outros contextos. Na imagem, isso se inverte totalmente: “Animated” salta para 64,2%, enquanto “Mixed” recua para 11,5%. Ao que parece, um vídeo híbrido, com várias cenas, deixa a demo de um produto de software mais dinâmica, sem o custo de uma animação completa; mas um único frame estático precisa de um tratamento ilustrado mais intencional para prender a atenção por conta própria.
Participação no gasto com anúncios em Software por tipo de mídia
Exemplos de criativos de Software
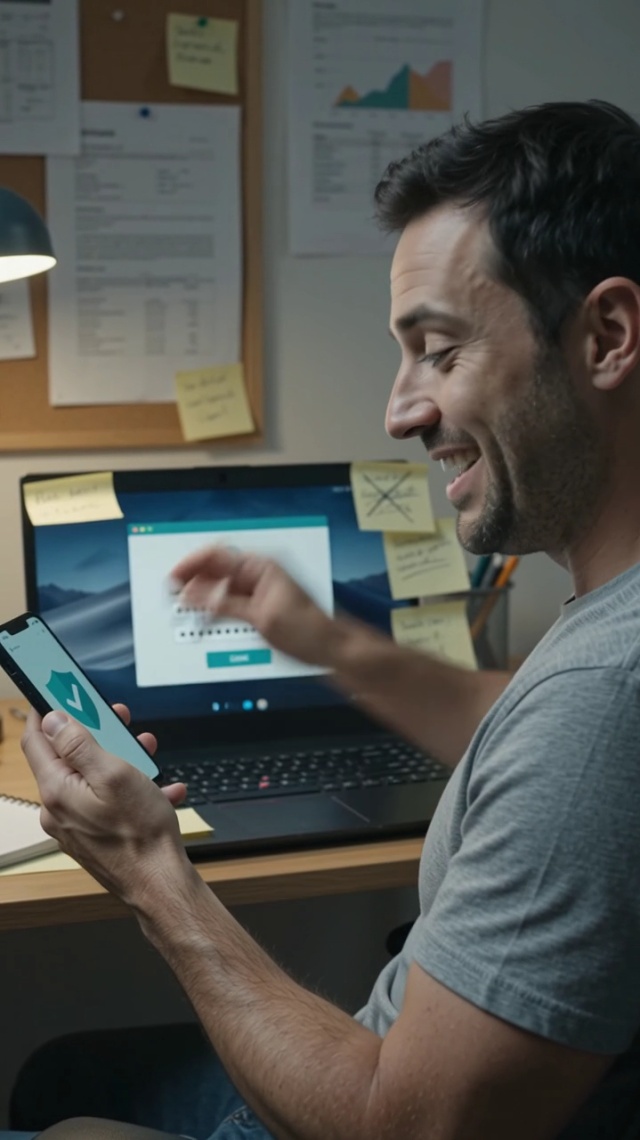
Tipo de hook = Problem
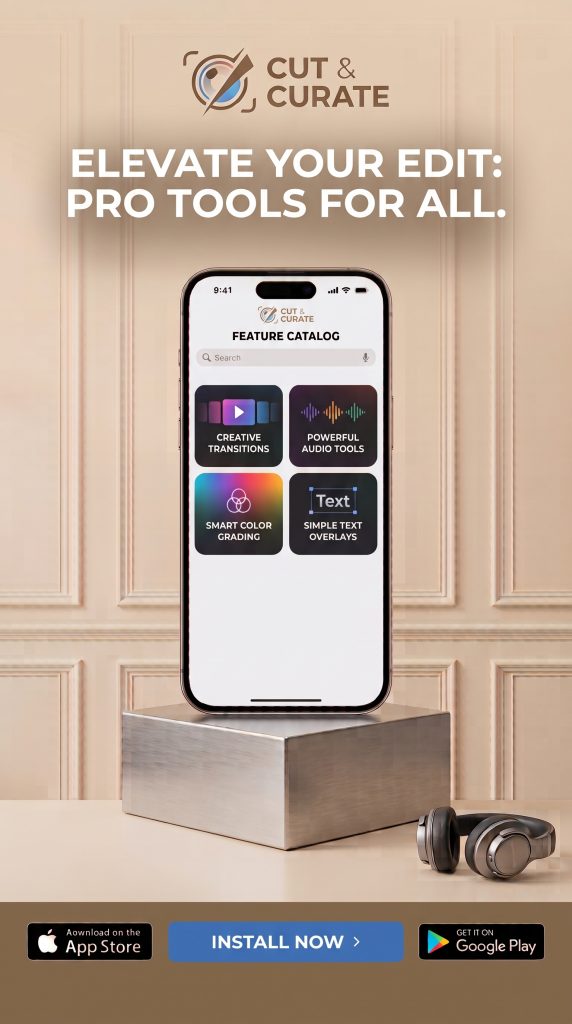
Abordagem de conteúdo = Centrada em funcionalidades
Apps de comida & bebida: “Benefit”, “Convenience” e “Price” se dividem de forma quase equilibrada como “Key Selling Proposition”
“Key Selling Proposition” mostra a disputa mais equilibrada entre três opções no dashboard: “Benefit” (33,5%), “Convenience” (32,5%) e “Price” (27%) ficam todos a poucos pontos de distância no vídeo, e esse quase empate também se repete na imagem. Diferente da maioria dos outros verticais, não há um valor padrão seguro em que se apoiar aqui, independentemente do formato.
“Content Approach” começa com uma disputa realmente acirrada no vídeo: “Promotional” fica ligeiramente à frente de “Narrative-driven” (21%), “Features-centric” (20,3%) e “Users endorsement” (18,8%) por apenas alguns pontos, sem nenhum destaque claro. Na imagem, essa diferença diminui bastante: “Promotional” assume a dianteira com 54,1% do gasto. Parece que uma imagem estática recompensa apostar em uma oferta clara, enquanto o vídeo tem tempo suficiente para dar espaço a várias propostas diferentes.
“Visual Style” aponta um vencedor que raramente lidera em outros casos: “Live footage” fica com 75,7% do gasto em vídeo, o domínio de valor único mais forte entre todos os atributos neste vertical, e também segue na liderança em imagem, embora sua participação caia para 58,7% à medida que “Mixed” ganha espaço de verdade (30%). Parece que imagens reais, sem estilização, de Alimentos e bebidas têm mais apelo do que um tratamento animado ou estilizado — algo que não acontece na maioria das outras categorias.
Participação do gasto com anúncios em Alimentos & Bebidas por tipo de mídia
Exemplos de criativos de Alimentos & Bebidas
Proposta-chave de venda = Conveniência
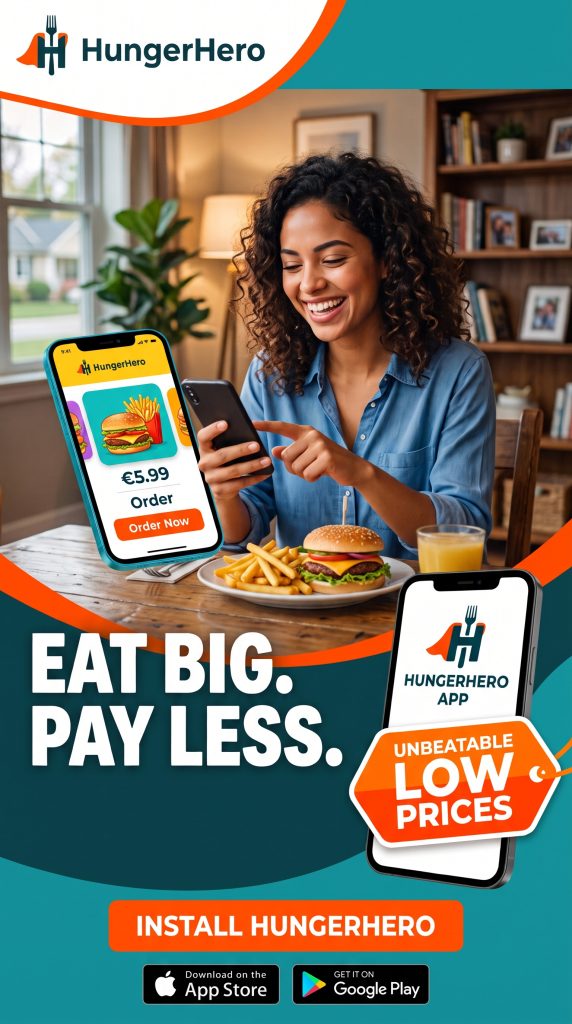
Proposta-chave de venda = Preço
Aplicativos de Viagens & Turismo: “Features-centric” vence no vídeo com 39%, mas, na imagem, “Promotional” domina com 56%
“Content Approach” mostra uma virada parecida: “Features-centric” vence no vídeo com 39,3%, mas, na imagem, “Promotional” assume completamente, mais que dobrando para 56,4% do gasto, enquanto “Features-centric” cai para 22%. Uma imagem estática parece favorecer uma oferta direta em vez de uma lista de recursos, que no vídeo tem mais espaço para ser apresentada.
“Key Selling Proposition” se inverte por completo: “Benefit” vence por pouco no vídeo (37,3%) sobre “Price” (32,7%), mas, na imagem, “Price” toma a dianteira, subindo para 47,2%, enquanto “Benefit” cai para 24,3%. Parece que uma imagem estática funciona melhor ao destacar um número concreto do que um impacto emocional, que precisa de mais espaço para funcionar.
“Hook Tone” escolhe um líder diferente da maioria dos outros verticais: “Cheerful” lidera o gasto em vídeo com 28,5%, à frente de “Exciting” (20,3%) e “Dramatic” (15,6%), com uma abertura mais leve do que o padrão mais comum liderado por “Exciting” visto em outros casos.
“CTA Incentive” depende fortemente de “Discount” no vídeo, com 76,8% do gasto, e também segue como vencedor na imagem, embora sua participação recue para 62,4% à medida que “Limited_Offer” ganha espaço de verdade, subindo para 27,6% a partir de apenas 8,7% no vídeo. Um desconto parece ser o padrão seguro aqui, independentemente do formato, mesmo quando um incentivo secundário ganha algum espaço em uma imagem estática.
Participação do gasto com anúncios em Viagens & Turismo por tipo de mídia
Exemplos de criativos de Viagens & Turismo
Incentivo de CTA = Desconto
Tom do criativo = Empolgante
A média de criativos na faixa de gasto acima de US$ 7 milhões subiu 46% este ano, enquanto os anunciantes menores mal se mexeram — e a produção e a análise assistidas por IA são, em grande parte, o que impulsiona essa diferença. Anunciantes sem orçamentos de primeira linha devem explorar ferramentas de variação assistidas por IA para manter o volume de testes competitivo, em vez de tratar o ritmo de testes como algo fixo ao tamanho do gasto.
Em quase todos os verticais abordados neste relatório, o atributo criativo que vence em vídeo não é o mesmo que vence em uma imagem estática. Avalie os dois formatos separadamente, em vez de presumir que uma única direção vencedora se transfere entre eles, e reserve tempo de teste para cada um de forma independente.
Os 2% principais dos criativos em vídeo agora concentram 61% do gasto, acima dos 53% de um ano atrás, enquanto a participação dos 2% principais em imagem caiu de 51,5% para 46,6% no mesmo período. Por isso, redobrar a análise é essencial para encontrar o sucesso, especialmente em vídeo.
Um único atributo pode alterar significativamente a participação no gasto, por isso medir a performance até o nível de cada componente, e não apenas do anúncio como um todo, importa mais do que nunca. À medida que o volume de criativos cresce, mais dados significam mais ruído, não mais clareza, e o quadro completo só aparece quando você identifica quais componentes se combinam para formar um vencedor.
A análise no nível do atributo ao longo deste relatório mostra que tanto elementos visíveis, como a redação do CTA e o estilo visual, quanto gatilhos psicológicos mais profundos, como gatilhos emocionais e a motivação do jogador, podem alterar significativamente a performance.
Os vídeos e anúncios com imagem estática neste relatório foram gerados com a ajuda de ferramentas de IA exclusivamente para fins ilustrativos. Eles não retratam com precisão nenhuma pessoa real, lugar ou evento, mas é uma obra original produzida por inteligência artificial com base em prompts descritivos. Qualquer semelhança com indivíduos reais, vivos ou falecidos, ou com locais específicos é mera coincidência. O conteúdo não implica qualquer endosso, associação ou conexão com quaisquer pessoas físicas ou entidades, salvo quando expressamente declarado nele.


